
住宅ローンのおすすめ人気ランキング【どこがいい?69商品を徹底比較!2026年11月最新】
人生で一番高額な契約になるかもしれない住宅ローン。ただ、近年の金利上昇でどの銀行を選ぶべきか迷いますよね。「固定と変動どちらが得?」「審査に通る年収は?」「返済期間は何年?」など、申込前に疑問を抱えているのではないでしょうか。
そこで今回は、人気の住宅ローン69商品を、返済負担の小ささ・返済方法の柔軟性・変動リスクの少なさの3個のポイントで比較して徹底検証。選び方とともに、おすすめの住宅ローンをランキング形式でご紹介します。
マイベストが定義するベストな住宅ローンは「返済負担をできるだけ抑えつつ、柔軟な返済計画を組めて必要な保障を付帯できる住宅ローン」。ぜひ契約の際の参考にしてください。
1972年生まれ兵庫県出身の公認会計士、オフィス千日合同会社代表社員。監査法人時代に資格を伏せて開始した「千日のブログ」がきっかけとなり、住宅ローン不動産分野の専門家として「日本経済新聞」、「WBS(テレビ東京)」ほか多数メディアで活躍。著書は「家を買うときに「お金で損したくない人」が読む本」、「住宅ローンで「絶対に損したくない人」が読む本」(それぞれ日本実業出版社)、「50歳からの賢い住宅購入」(同文館)ほか多数。その豊富な相談事例とロジックをAIに応用させたスマートフォンアプリの「AI住宅ローンシミュレーター」は、ファイナンシャル・プランナーのみならず住宅購入希望者必携のアプリとなっている。
コンサルタントとしての個人向け家計、運用、住宅、年金、相続などの相談や、NISA・iDeCoをはじめとした運用にまつわるセミナー講師を行う。また、多くの金融メディアへの執筆および監修にも携わっている。現在年間600本以上の執筆・監修をこなしており、これまでの実績は3,000本を超える。
CFP®・1級FP技能士・住宅ローンアドバイザー。1993年、早稲田大学法学部卒業後、山一証券に入社し営業業務に携わる。山一証券自主廃業後、金融商品や保険商品は一切売らない独立系FPに。以後約28年間、講演や執筆を中心に活動。講演回数4,800回超、コラム執筆3,500本超。リクルート「SUUMO」コラム連載17年目。「住宅ローンアドバイザー通信」連載18年目。近著は、「お金のトリセツ100」(経済法令)、「日経マネーと正直FPが教える一生迷わないお金の選択」(日経BP)ほか。YouTube「正直FPヒッシー先生のお金の教室」、Voicy「正直度100%お金のラジオ」でも情報発信中。
大学卒業後に銀行員として勤務、法人顧客の経営支援・融資商品の提案や、個人向け資産運用相談を担当。 2020年にマイベストに入社、自身の銀行員時代の経験を活かし、カードローン・クレジットカード・生命保険・損害保険・株式投資などの金融サービスやキャッシュレス決済を専門に解説コンテンツの制作を統括する。 また、Yahoo!ファイナンスで借入や投資への疑問や基礎知識に関する連載も担当。「Yahoo!ファイナンス お金の先生」にて専門家としても活動している。
本記事の内容は一般的な情報提供を目的としたものであり、特定の金融商品の購入・契約を推奨するものではありません。住宅ローンの選択にあたっては、自身の収入・家計状況・将来のライフプランを踏まえ、必要に応じてファイナンシャルプランナーや住宅ローンアドバイザー等の専門家にご相談ください。
監修者は「選び方」についてのみ監修をおこなっており、掲載している商品・サービスは監修者が選定したものではありません。
更新 ランキングを更新しました。
【結論】金利タイプと団信の組み合わせで選ぶべき銀行が違う!
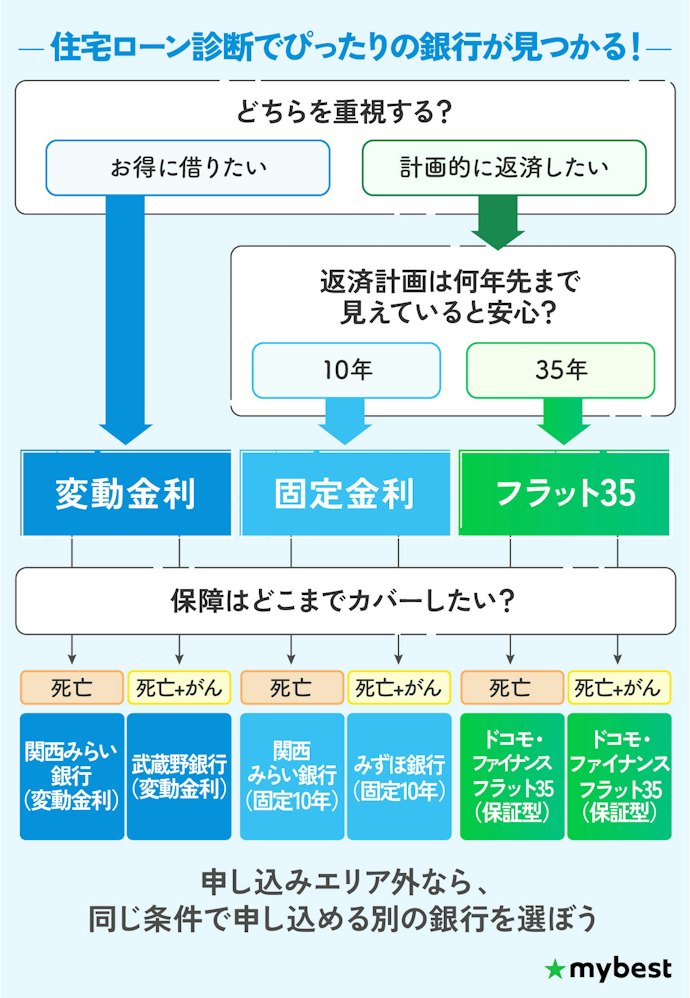


お得に借りたい人は変動金利、返済計画を10年間だけ固めたい人は固定10年、35年間ずっと返済額を変えたくない人はフラット35がおすすめです。
変動金利の住宅ローンは、関西みらい銀行 住宅ローン(変動金利)がおすすめ。4,000万円を35年で返すという検証条件での総返済額は約4,460万円と、検証した変動金利の相場約4,750万円よりも大きくコストを抑えられます。ボーナスなどのタイミングで都度繰り上げ返済を予定しているなら、ネットバンキング上の手続きで繰上返済の手数料が無料になる横浜銀行も選択肢になりますよ。ただし、利用できるエリア主に神奈川県と東京都の一部です。当てはまらない場合は、ほかの金利が低い銀行を検討しましょう。
固定10年の住宅ローンの場合も、関西みらい銀行 住宅ローン(固定10年)がおすすめ。がん団信を付帯しない検証条件のもとシミュレーションした総返済額は約5,300万円であり、検証した固定10年の相場である約5,600万円よりも約300万円も抑えられます。
フラット35なら、死亡・高度障害の保障のみでよい人はドコモ・ファイナンス フラット35(保証型)を選択肢に。今回の検証結果では、約6,440万円と検証したフラット35の相場を下回りました。
申し込みエリア外でこれらの銀行に申し込めない人は、対象エリア内の銀行からフローチャートと同じ条件で絞り込んで選びましょう。
こちらで紹介しているおすすめは、借入総額3,600万円・頭金1割(400万円)・返済期間35年という検証条件に基づく結果です。借入額や返済期間、頭金の割合等によって最適な住宅ローンは異なります。
【2026年11月最新】住宅ローンの金利は上昇傾向!金利推移を徹底解説
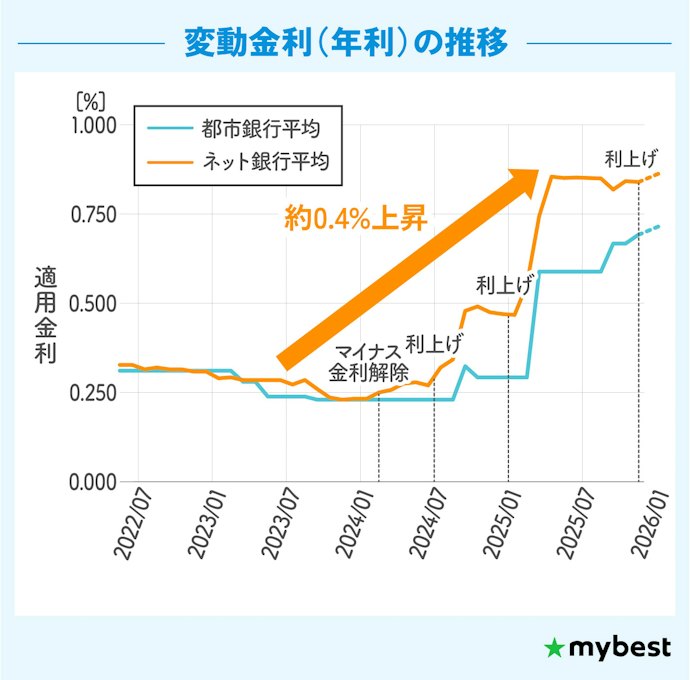
日銀が2024年3月にマイナス金利解除を発表したことで、住宅ローン金利は超低金利がキープされていた時代から少しずつ上昇する局面へと変化しています。背景にあるのは、物価や給料が上がり始めたことによる景気の回復です。日銀が超低金利だった政策金利を正常な水準まで戻そうとすることで、銀行が資金を調達するコストが上がり、それに連動して住宅ローンの金利も高くなります。
今月の変動金利は、検証した24商品のうち3商品で0.3%程度の変動がありました。多くの銀行で金利が上昇し、引き続き金利の上昇局面が続いています。どの銀行を選ぶにしても、今後さらに金利が上がる可能性を十分に考慮したうえで検討を進めましょう。
また、固定金利は検証した30商品のうち7商品で約0.1%の変動、フラット35の金利は0.048%程度変動しました。変動金利が日銀の定める「現在の政策金利」に連動するのに対し、固定金利は「長期金利」を基準に設定されます。この長期金利は、世界中の投資家が今後の景気を予測して取引する市場で決まるため、将来の金利上昇を先取りして動くのが特徴です。長期金利の変動に伴い、今月も上昇を続けています。

日銀は2026年も引き続き数か月に1回のペースで利上げを検討していく方針としているため、ここ2年は上昇の傾向が続くものと見ています。利上げ前は管理コストを低く抑えられるネット銀行が低金利であったのですが、利上げ後は調達金利の上昇によって低金利を続けることが難しくなり、日銀の利上げ幅以上に変動金利を上げる傾向が強まっているのが現状。
一方で、メガバンク等は預金等の低金利な資金調達に厚いことから、利上げ耐性があり、変動金利の上昇を抑えてさらに預金を増やそうとする傾向が強くなっています。そのため今後の変動金利は、ネット銀行よりもメガバンク等の方が低金利になる傾向にあると言えます。
契約前に借り入れ時の費用を把握しておこう
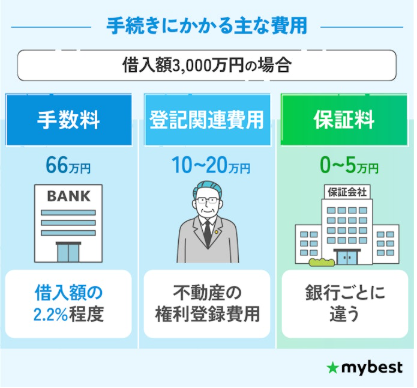
住宅ローンを利用する際には、建物や土地代に加えて手続きの費用がかかります。なかでも大きいのが金融機関に支払う事務手数料で、「定率型」と「定額型」の2種類があります。定率型は借入額×2.2%(税込)が一般的で、4,000万円の借入なら約88万円。一方、定額型は借入額に関係なく数万円〜十数万円程度で済みますが、適用金利が定率型よりやや高めに設定される傾向があります。長期返済なら定率型、借り換えの可能性があるなら定額型が有利になる可能性があるので、金利と手数料を合わせた総支払額で比較しましょう。
ほかにも住宅を担保として登録するための登記関連費用が発生します。なお、近年はネット銀行を中心に保証料0円の商品が増えていますが、その分、定率型の事務手数料が設定されていることがほとんどです。「保証料0円=諸費用ゼロ」ではない点に注意しましょう。
また、住宅ローン契約時に頭金を支払うことで金利が低くなるケースがあります。さらに、頭金を支払った分だけ住宅ローンの借入額が少なくなるので、支払う利息が減って返済総額を減らせるのもメリットの1つ。頭金の平均的な金額は、注文住宅なら住宅価格の約20%・分譲戸建住宅で約21%・分譲集合住宅で約28%です(参照:国土交通省)。
借入予定額がわかれば、返済額のシミュレーションを行えます。このとき、「金融機関から借りられる額」と「無理なく返せる額」は異なる点に注意しましょう。無理のない借入額を見極めるには、年収に対する年間返済額の割合を示す「返済負担率」の確認が欠かせません。
金融機関によっては返済負担率の上限を35〜40%程度として審査します(参照:国土交通省)が、家計を圧迫しない安全な目安は「年収の20〜25%以内」とされています。毎月の負担や返済期間をイメージし、この目安に収まる無理のない資金計画を立てましょう。
毎月の返済額を把握しておこう
毎月の返済額は、年間返済額を世帯年収で割った「返済負担率」が25%以内であるかどうかを1つの判断基準としましょう。年収ごとの借入可能額の目安も把握しておくと、物件選びの参考になります。返済負担率25%以内・35年返済・変動金利1.0%で試算した場合のおおよその目安は以下のとおりです。
- 年収400万円:約2,900万円
- 年収500万円:約3,600万円
- 年収600万円:約4,400万円
- 年収700万円:約5,100万円
ただし、実際の借入可能額は金融機関ごとの審査基準やほかの借入状況によって異なります。上記はあくまで目安として、複数の銀行で仮審査を受けて比較するのがおすすめです。
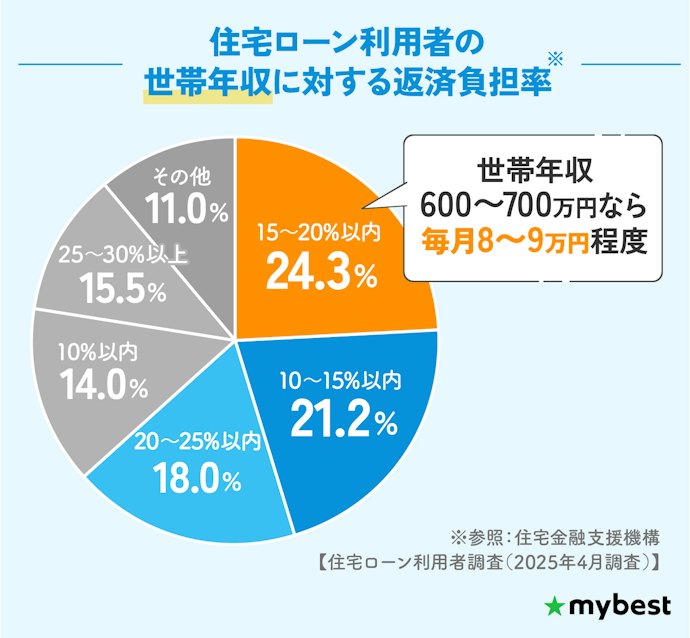
全国的な調査データでは、2024年10月から2025年3月の期間に住宅ローンを利用した人のうち、返済負担率が15~20%以内の人が24.3%で最多でした(参照:住宅金融支援機構)。返済負担率が高すぎる条件で申し込むと審査に通らなくなったり、審査を通過しても返済期間中の生活費や教育費の支払いが苦しくなったりする可能性が高くなるため、余裕をもった返済計画を立てることが大切です。

毎月の返済額を設定する際は、最低でも3か月分の生活資金は預貯金で確保しておき、収入から支出を差し引いてもプラスになるように保つのがおすすめです。
特に子どもが産まれたばかりの夫婦の世帯なら、おむつ代など子育てに必要な費用を支払えるよう余裕をもった返済計画を立てるようにしましょう。育児休業を取得したり、子どもを保育園に預けたりする予定なら、その期間の費用も考えておかなければなりません。
ローンの返済期間が定年を超える場合には、無理なく返済しきれる金額か確認しましょう。
住宅ローン選びで最も重要な要素は、借入額がその人の収入にとって安全圏にあるかどうかです。この判断のためには、毎月の返済額だけでなく定年後のローン残高も考慮する必要があります。

あくまでも借りられる額ではなく、将来にわたって無理なく返済できる額に着目しましょう。先に自分で返済の上限額を決め、その範囲内で物件価格や借入額を逆算していく考え方が大切です。
営業に勧められるまま借入額を決めると、返済期間が35年、40年と長期化し、60歳以降の収入が減る恐れのある時期と住宅ローンの返済が重なるリスクがあります。いくら借りられるかではなく、いくらまでなら返せるかを基準に判断するようにしましょう。
住宅ローンの選び方
住宅ローンを選ぶ際に必ずチェックしておきたい「5つのポイント」をご紹介します。
金利の安定性と返済負担の大きさで金利タイプを選ぼう
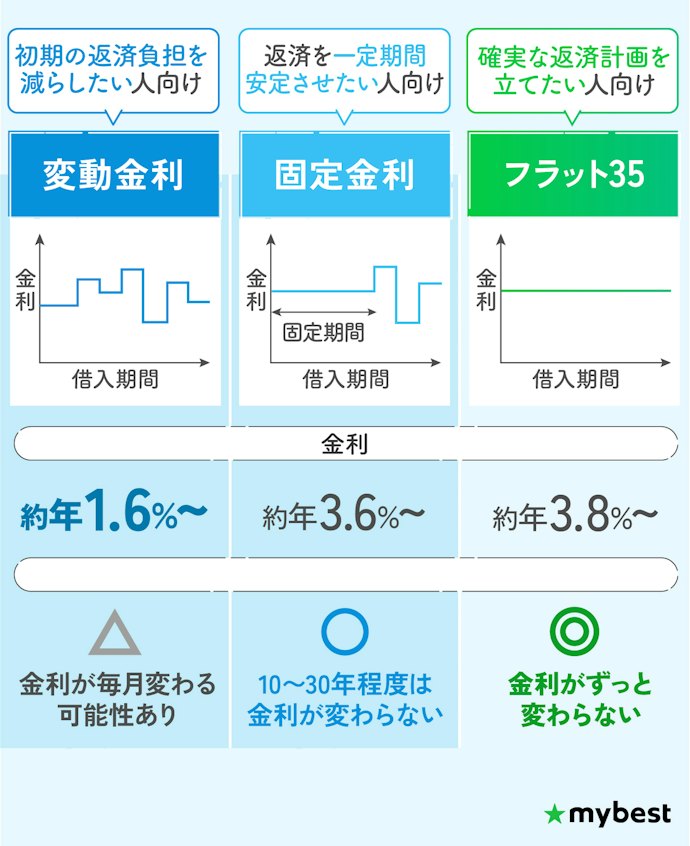
住宅ローンの金利タイプは、金利の変動リスクや返済負担に直結する重要な要素です。金利の安定性を取るか、低金利を優先するかによって選ぶべきタイプが変わります。
ここでは、それぞれのニーズに応じた3つの金利タイプを解説します。
多くの人にとって、35年以内で家計に無理のない返済計画を立てるのが現実的です。
変動金利は低金利が魅力ですが、金利上昇のリスクがあります。125%ルールはあるものの、備えられないと返済負担が重くなり、元本が減りにくくなる可能性があるからです。リスクを取りたくない人は、返済額が変わらない固定金利のほうがよいでしょう。
一方、現在の金利1~2%台より運用収益を見込めるなら、超長期ローンで負担を抑え、手元資金を運用して返済に回す方法もあります。ただし、相場を継続的に把握できる人向けの考え方です。
初期の返済負担を減らしたいなら変動金利がおすすめ
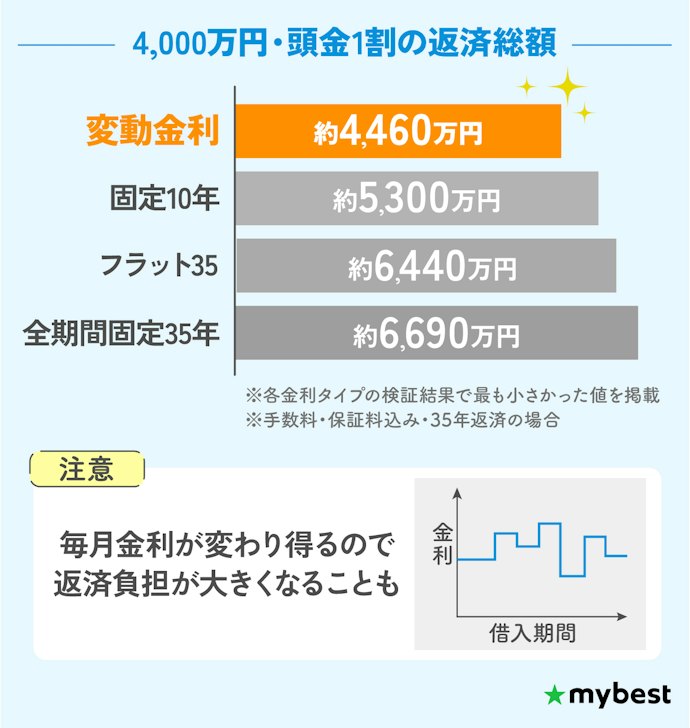
多少のリスクがあっても、返済初期に低い金利で返済負担を小さくしたい人には、変動金利の住宅ローンがおすすめです。借り入れ時の金利が低いため、月々の返済額がほかの金利タイプよりも抑えられ、総返済額も少なく済む可能性が高いからです。
変動金利は金利の変動にともなって返済額が変わるリスクがありますが、マイベストで2026年11月に検証した時点では、借り入れ時点での金利がほかの金利タイプと比較して低い水準にあり、返済負担が小さい傾向が見られました。返済期間中に金利が上がる可能性はあるものの、借入時点での利率が低い点は変動金利の特徴です。今回の検証では一部の銀行で住宅ローンごとの過去3年間での金利変動の大きさも調査したので、気になる人はランキングの「変動リスクの少なさ」を参考にしてくださいね。
また、毎月の返済額に急な変動が起きないように、一部の銀行では「5年ルール」と「125%ルール」という仕組みが設けられています。これらのルールが適用されると、返済額の変更は5年ごとにしか行われず、その際の上昇幅は元の返済額の125%以内に制限されます。そのため、金利が上昇しても一定期間は支払いが急増しにくいのがメリットです。
ただし、この「5年ルール」と「125%ルール」で注意したいのは「未払い利息」のリスクです。金利が大きく上昇した場合、毎月の返済額では利息分すら賄えなくなり、支払いきれなかった利息が繰り延べされていく可能性があります。この状態が続くと、毎月返済しているにもかかわらず元本が減らない、あるいは借入残高がかえって増えてしまうこともあり得ます。5年ルール・125%ルールは急な負担増を防ぐ仕組みではあるものの、金利上昇そのものを帳消しにするわけではない点を理解しておきましょう。
なお、2024年10月から2025年3月の期間で変動金利タイプを選んだ人の割合は79.0%(参照:住宅金融支援機構)と、利用者の多い金利タイプです。ただし、この割合はあくまで調査期間中に契約した人の傾向であり、多くの人が選んでいることが自分にとっても最適であるとは限りません。変動金利には前述のとおり金利上昇リスクがあるため、自身の収入や家計の余裕、将来のライフプランをふまえたうえで判断することが大切です。
住宅ローンの金利は、2025年から今後数年で上昇すると予測しています。各金融機関の金利は日銀の政策金利と連動しており、この政策金利が今後数年で現在の0.5%から0.5~1.5%程度上昇する見込みです。
現在の変動金利はまだ低い水準といえますが、変動金利を選ぶ場合は少なくとも今後0.5~1.5%程度上昇する想定で準備しておくべきです。
金利が将来どこまであがるかの正確な予想は誰もできません。そのため、今より月々の返済額が2〜3万円程度あがっても家計が耐えられるかを1つの基準に考えておくとよいでしょう。

なお、住宅ローンの適用金利は、金融機関が設定する「基準金利(店頭金利)」から審査結果に応じた「引下げ幅(優遇幅)」を差し引いて決まります。たとえば基準金利が2.475%で引下げ幅が1.0%なら、適用金利は1.475%です。広告に表示される金利は最大の引下げ幅が適用された場合の数値であり、審査結果によっては表示金利より高くなることがある点に注意しましょう。

一定期間の安定性を求めるなら固定期間選択型がおすすめ
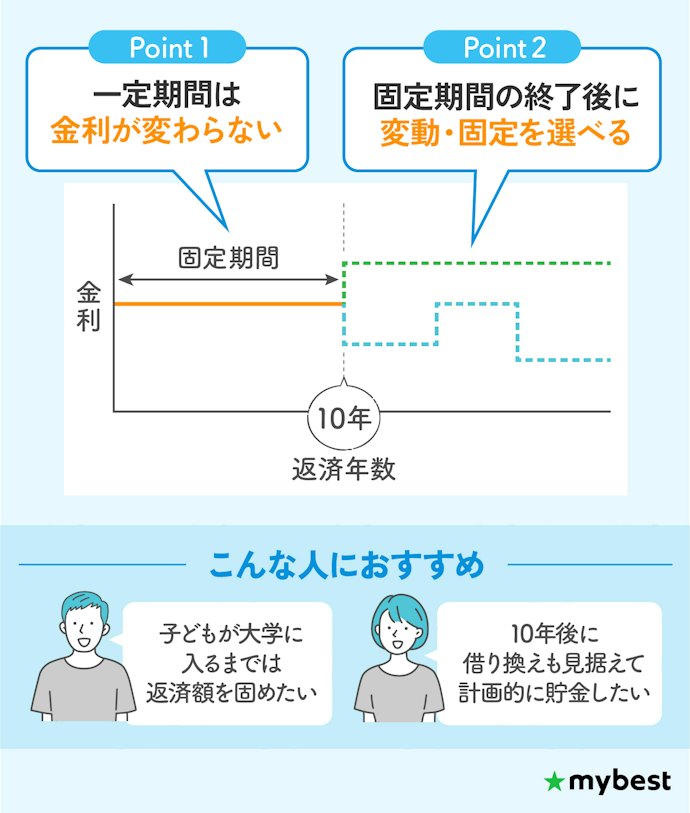
子どもが大きくなるまでなど、一定期間の返済額を安定させたい人は固定期間選択型の住宅ローンを選びましょう。固定する一定期間は返済額が変わらないため、返済計画が立てやすいのがメリットです。
金利を固定する期間は5〜35年程度のなかから選べますが、金利を固定する期間が短いほど金利が低くなるのが特徴。マイベストで固定10年のプランを検証したところ、返済負担の大きさは全期間固定やフラット35と比べて低く、変動金利に次いで低いことがわかりました。
さらに、固定期間が終わった後は変動金利へ自動的に移行するのが一般的ですが、そのタイミングで再び固定期間を設定したり、ほかの金利が低い金融機関に借り換える選択肢をとったりもできます。ライフステージに応じて金利タイプを柔軟に見直せるのも、固定期間選択型の便利なポイントといえます。
固定期間を選ぶ基準は、その期間の終了時にライフイベントを予定しているかどうかです。
例えば、定年退職金で完済する、あるいは子どもの独立に合わせて住み替える(売却する)といった計画があれば、その年数に合わせた固定期間を選ぶのが合理的です。若い人であれば、収入増や家族構成の変化による住み替えを検討してもよいでしょう。

確実な返済計画を立てたいなら全期間固定の住宅ローンかフラット35
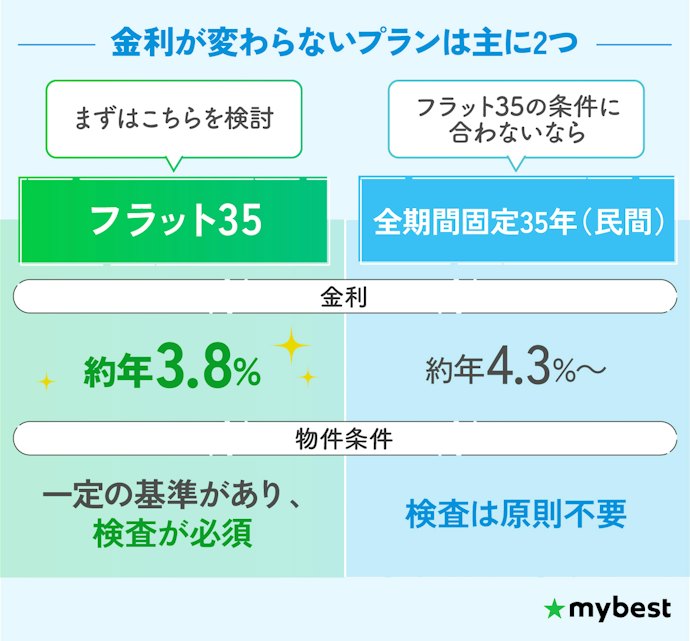
返済中の金利変動を避けて安心したい人には、全期間固定35年の住宅ローンやフラット35が向いています。借り入れ時に金利が固定されるため、毎月の返済額がずっと変わらず、完済までの計画を立てやすいのが大きな魅力。マイベストの検証では、変動金利や固定10年プランに比べて借り入れ時の金利は高めでしたが、そのぶん将来的な金利上昇の影響を受けない安定性が強みといえます。
金利が変わらない住宅ローンには、銀行と国の機関が提携して提供するフラット35と、民間の銀行独自の全期間固定35年の2種類があります。マイベストの検証では、フラット35のほうが全期間固定35年よりも金利が低めの傾向にありました。金利の低さを重視するならフラット35が有力な候補になりますが、利用にあたってはいくつかの制約も知っておく必要があります。
まず、フラット35は住宅金融支援機構が定める技術基準に住宅が適合していなければ申し込めないため、すべての物件が対象になるわけではありません(参照:住宅金融支援機構)。また、一部繰上返済の最低金額が窓口申込で100万円以上(ネット手続きでは10万円以上)と、民間の住宅ローンに比べて高めに設定されています。加えて、民間の全期間固定には疾病保障付きの団信を選べる商品もあるため、万が一の場合に備えて保障内容を重視する人は民間の全期間固定もあわせて比較するとよいでしょう。
一方で、フラット35ならではの割引制度が用意されている点は大きな魅力です。たとえば、省エネ性の高い住宅を対象とした「フラット35S」や、子どもの人数に応じた金利引き下げが受けられる「子育てプラス」など、ほかの金利タイプにはない優遇を受けられる可能性があります。
フラット35を提供する銀行のなかには、「フラット35(買取型)」と「フラット35(保証型)」の2種類のタイプがある場合があります。それぞれ借り入れの仕組みが異なりますが、選ぶ際に気にすべきポイントは自己資金の有無です。自己資金を借入額の1割以上用意できる人には、金利が低めに設定される保証型がおすすめ。一方、初期費用を抑えたい人は買取型を選ぶとよいでしょう。
フラット35は、金利が上昇局面にあるなかでも比較的影響を受けにくく、各種制度による金利優遇が用意されている点も特徴です。

団信は保障内容の手厚さと金利のバランスで選ぼう
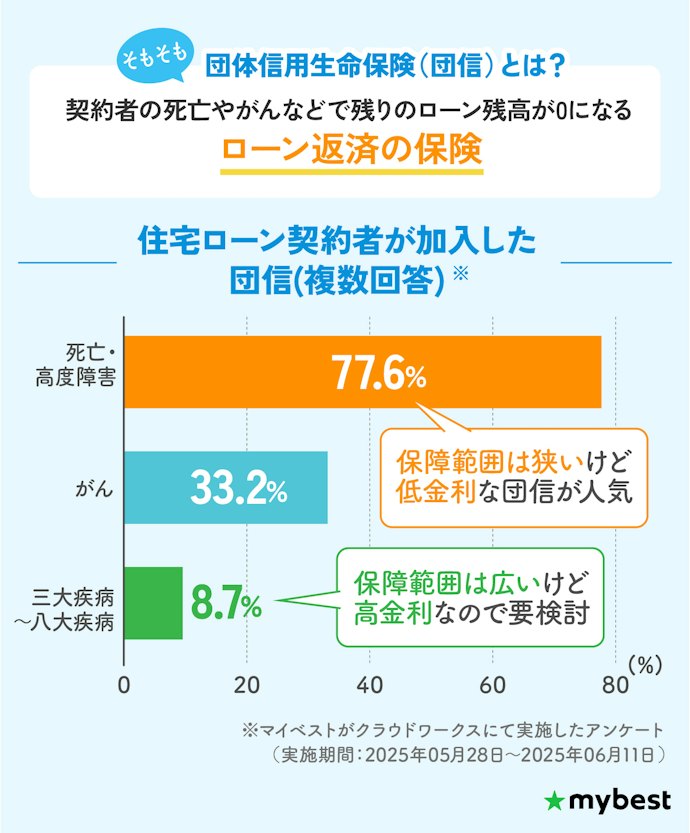
住宅ローンを選ぶときは、どのタイプの団体信用生命保険(団信)に加入するかも重要です。団信とは、住宅ローン契約者が死亡したりがんになったりしたときに、残りの住宅ローン残高が0になる住宅ローンの保険のこと。団信にかかる費用は住宅ローン金利に上乗せして支払いますが、保障が手厚いほど高金利になるので、保障内容とコストのバランスで選ぶのが重要です。
団信は、フラット35を除く多くの住宅ローンで加入が必須とされています。死亡や高度障害のみに備えられる一般団信では金利の上乗せがなく、負担は比較的少なめです。マイベストで住宅ローンの加入者に対してアンケートを実施したところ、一般団信に加入している人の割合が多いという結果でした。
一方で、より手厚い保障を求める場合は、がん団信や3〜8大疾病に対応した団信も選べます。がん団信では年0.1%程度、3〜8大疾病団信では年0.3%程度の金利上乗せがありますが、治療費や収入減のリスクに備えたいなら候補になるでしょう。自身の健康リスクや家族構成に合わせて、必要な保障をしっかり見極めて選ぶのがおすすめです。ただし、全疾病保障とされている団信であっても、精神障害など一部対象外の疾病がある点には注意が必要です。
がんなどの疾病保障は、病気になった時に数千万円の保障が受けられる点で魅力的ですが、一度つけると借り換えない限り外せず、後戻りできません。高いコストを支払うものと認識し、本当に必要か慎重に検討しましょう。特に若い人は、疾病リスクが高くなる60代でローン残高がゼロになることもあり、支払う保険料に対して受け取れる期待値が小さくなる点に注意が必要です。
例えば返済に余裕のある収入状況なら、金利は変動金利で抑えつつ疾病保障を手厚くするといったバランスの取り方はいい選択肢だと思います。
団信は完済と同時に保障が終わるため、団信とは別に医療保険・生命保険に加入しておくのがおすすめです。もし完済前にがんを発症すれば、新たな保険には入れません。
金融機関によっては、金利の上乗せなしでがん50%免除の団信を提供している場合もあります。民間の生命保険でカバーできていない場合は、このような団信を活用するのもおすすめです。
団信の金利上乗せは0.1〜0.3%と小さく見えますが、借入額や返済期間によっては、総支払額で数百万円変わることもあります。例えば、3,000万円を35年で借りた場合、0.3%の上乗せは総額で200〜300万円程度の負担増につながるケースもあります。
重要なのは、その保障がないと家計が成り立たないかどうかです。貯蓄や配偶者の収入、民間保険のカバー範囲を整理し、団信で上乗せすべき保障かどうかを判断しましょう。保障を手厚くすること自体が悪いのではなく、そのコストに見合うリスクかを数字で確認することが大切です。


持病で団信への加入が不安な人の選択肢にはワイド団信がおすすめ
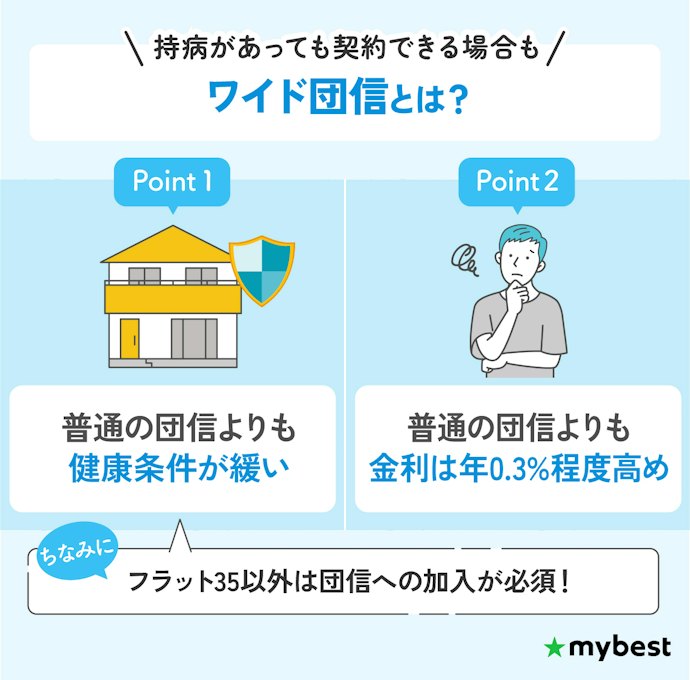
通常の団信では、告知内容や医師の診査結果によっては加入を断られることがあります。そのため、持病がある人にとっては、住宅ローンの審査自体が難しくなることも少なくありません。
一方、ワイド団信は通常よりも加入基準が緩和されているのが特徴です。特定の病歴があっても、内容によっては引き受けられる可能性があります。金利の上乗せは発生しますが、住宅購入の機会を確保できる手段として、選択肢にくわえておくと安心です。
返済額の増減を柔軟に行えるか確認しよう
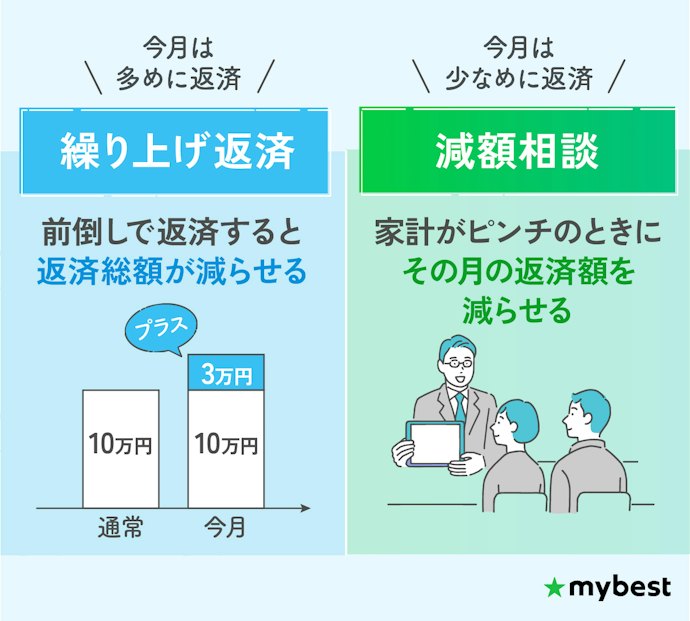
家計に変化があった場合に備えたい人は、住宅ローンの返済額を柔軟に調整できるかを事前に確認しておきましょう。収入の増減やライフイベントに合わせて無理なく返済を続けるためには、変更可能な仕組みがあるかがポイントです。
繰上返済が可能なローンでは、元金を早めに減らすことで今後の利息負担も抑えられます。長期間の返済になる住宅ローンでは、返済期間の初期に繰上返済を行うことで総返済額を大きく減らす効果が期待できます。
その際、繰上返済に手数料がかかるかどうかも重要なチェックポイントです。一部繰上返済が無料の住宅ローンであれば、家計に余裕があるときに気軽に繰上返済でき、返済のペースを自分で調整しやすくなります。
また、家計が厳しくなったときに返済額の減額相談ができる金融機関を選んでおくと安心です。一部の銀行では、収入減などのやむを得ない事情がある場合に、審査次第で月々の返済額を減らす対応をしてくれることもあります。こうした柔軟なサポートがある住宅ローンを選んでおくと、万一のときも慌てずに対処しやすいでしょう。
なお、住宅ローン控除を利用している期間中に繰上返済を行うと、年末時点のローン残高が減少し、控除額が小さくなる場合があります。また、返済期間が10年を下回ると控除自体が適用されなくなるため、繰上返済のタイミングは住宅ローン控除の残り期間も考慮して判断しましょう。
繰上返済は急ぎすぎず、返済と資産形成のバランスを取りながら進めることが大切です。繰上返済とあわせて、NISAやiDeCoなどを活用した長期的な資産形成も検討してください。
繰上返済は将来の利息を減らせる有効な手段ですが、貯蓄をすべて返済に回すのは避けましょう。急な出費や収入減に備え、生活防衛資金は必ず手元に残しておく必要があります。
注文住宅なら、分割融資・つなぎ融資を検討しよう
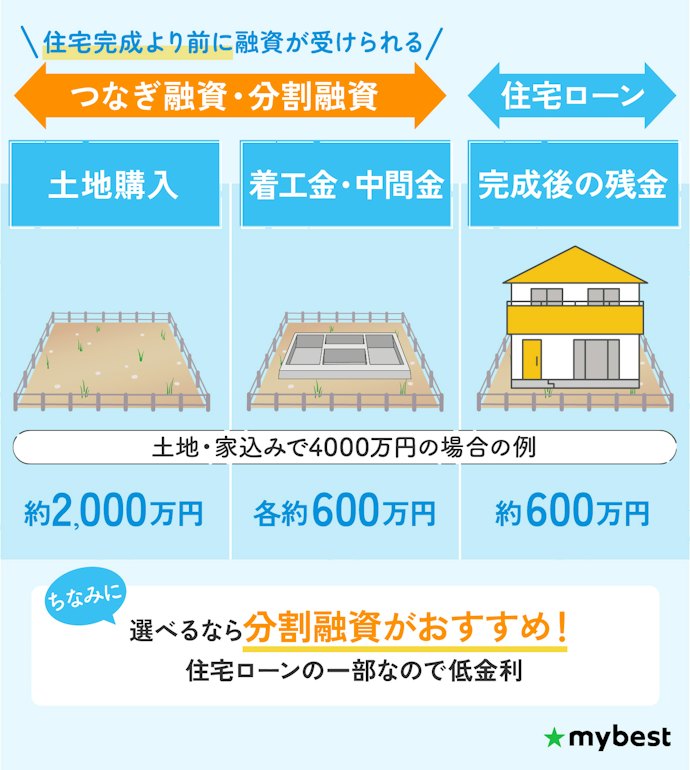
注文住宅を購入する人は、分割融資やつなぎ融資を検討しましょう。注文住宅では建物が完成する前にも土地代や着工金、中間金などの支払いが発生するため、住宅ローンの実行タイミングだけでは資金が間に合わないケースがあるからです。
住宅ローンは、一般的に建物の完成後にまとめて実行される仕組みですが、注文住宅の場合はそれより前に複数回の支払いが必要になります。このような場合に備えて、分割融資やつなぎ融資に対応している住宅ローンかを確認しておくことが大切です。
なお、分割融資もつなぎ融資も、住宅ローンの実行前に融資が受けられるという点では同じもの。しかし、返済負担を減らすなら金利の面で分割融資がおすすめです。つなぎ融資は金利が年2%前後なのに対し、分割融資は住宅ローンと同等の年1%前後の金利で利用できるため、借り入れ額によっては金利差で年間数十万円の負担差が出ることがあります。
共働きで、審査が不安な人はペアローンの利用も検討しよう
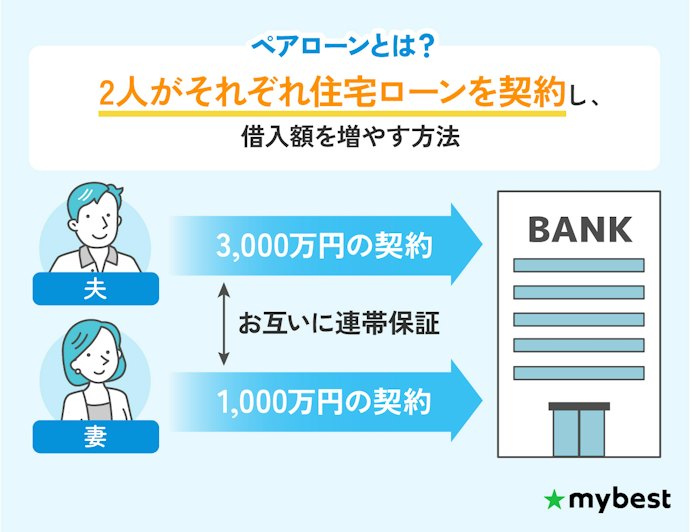
共働き世帯で住宅ローンの審査に不安がある人は、ペアローンの活用も検討しましょう。夫婦それぞれでローンを組むことで、単独での申し込みよりも借入可能額の上限が高くなるのが特徴です。
ペアローンは、夫婦がそれぞれ住宅ローンの契約者となり、互いに連帯保証人となる借り入れ形式。この方法を利用すれば、夫婦両方の収入をもとに審査されるため、希望の物件価格に近づきやすくなるのがメリットです。
ただし、借りられる額が増えることと無理なく返済できることは別の問題なので、将来どちらかが休職・退職した場合でも返済を続けられるかを基準に置いて借入額は慎重に決めましょう。また、互いに連帯保証人となることで生じるリスクも理解しておく必要があります。例えば、夫婦の片方が返済不能になると自身のローンにくわえて相手の残りの返済責任を負うことになります。仮に離婚などで離れ離れになっても保証義務は消えないため、ローン残高が残った場合に分配の割合で意見が対立しトラブルになる可能性も。
健康上の理由で返済不能になった場合に備えるなら、「夫婦連生団信」も確認しておきましょう。通常の団信では、どちらか一方のローンにしか適用されないため、残された配偶者にローン残高がすべて残ります。一方、夫婦連生団信を利用すれば、夫婦のどちらかが死亡・高度障害・特定疾病になった場合にもう一方の返済負担が軽くなります。
ペアローンを利用する場合は、将来、離婚や別居といった状況になったときに、どちらが住み続けるのか、どちらが持ち分を買い取るのかといった点まで事前に整理しておくことが重要です。
また、出産や育児による収入の変化、病気や転職などにより、当初の返済計画どおりに返済が進まなくなる可能性も考慮する必要があります。将来的に、どちらか1人の収入でも返済が継続できるかどうかを1つの目安として、借入額や返済計画を検討しておくとよいでしょう。
本記事の内容は一般的な情報提供を目的としたものであり、特定の金融商品の購入・契約を推奨するものではありません。住宅ローンの選択にあたっては、自身の収入・家計状況・将来のライフプランを踏まえ、必要に応じてファイナンシャルプランナーや住宅ローンアドバイザー等の専門家にご相談ください。




【徹底比較】変動金利住宅ローンのおすすめ人気ランキング
| 商品 | 画像 | 検証
スコア | リンク | 人気順 | 検証
スコア順 | 検証スコア | こだわりスコア | 詳細情報 | ||||||||||||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
返済負担の小ささ(死亡高度障害保障) | 返済方法の柔軟性 | 返済負担の小ささ(死亡高度障害保障・省エネ住宅割) | 返済負担の小ささ(がん100%保障) | 返済負担の小ささ(がん100%保障・省エネ住宅割) | 変動リスクの少なさ | 適用金利 | 手数料 | 保証料 | 環境配慮型住宅の割引 | 申込可能な年齢 | 年収条件 | 勤続年数の条件 | 最長借り入れ期間 | 分割融資可能 | 親子リレー返済可能 | ペアローン可能 | 5年ルール/125%ルールあり | 団信の基本保障 | 団信の特約 | がん団信の上乗せ金利 | ワイド団信あり | 夫婦連生団信あり | 繰り上げ返済の手数料 | 返済額の減額可能 | 金利タイプ変更手数料 | 借り換え利用可能 | Web契約可能 | 自社ATM利用手数料 | コンビニATM利用手数料 | 返済用口座の開設手続きが必要 | 借入できる地域 | |||||||
1 | 住宅ローン SBI新生銀行 |  | 3.78 | 1位 | 17位 | 年1.660%(*1) | 借入金額×2.2% | 年0.01% | 20歳~65歳以下 | 前年度税込年収が300万円以上 | 自営業:業歴2年以上 | 変動金利:50年(35年超は新規のみ選択でき、年0.1%金利上乗せ)、固定金利:35年 | 死亡・高度障害保障 | がん保障、リビング・ニーズ保障 | 年0.10% | 無料 | 5,500円 | スタンダードステージ:月5回0円(以降110円)/シルバーステージ以上:0円 | 全国 | |||||||||||||||||||
2 | 住宅ローン 三菱UFJ銀行 |  | 4.78 | 2位 | 2位 | 年1.195% | 借入金額×2.2%(*1) | 18歳~70歳の誕生日まで | 200万円以上 | 満1年以上 | 40年以内 | 死亡・高度障害保障 | 3大疾病50%:住宅ローン残高50%保障/7大疾病100%:住宅ローン残高100%保障/全疾病100%:住宅ローン残高100%保障/保険料支払型:全疾病保障(住宅ローン残高100%保障)、総合先進医療特約、女性疾病特約(オプション) | 年0.30% | 一部繰上返済:無料(オンライン)、16,500円(窓口)、 全額繰上返済:16,500円(オンライン)、33,000円(窓口) | インターネット:無料/窓口:11,000円 | 8:45~21:00:0円/その他の時間帯:110円 | 0~330円(日時により異なる) | 全国 | |||||||||||||||||||
3 | りそな住宅ローン りそな銀行 |  | 4.64 | 3位 | 4位 | 年1.250% | 借入金額×2.2%、保証会社事務取扱手数料 55,000円 | 不明 | 年0.01% | 満20歳~満70歳未満 | 前年の税込年収が100万円以上 | 給与所得者の場合:1年以上/給与所得者以外の場合:3年以上 | 40年以内 | 死亡・高度障害保障 | がん保障特約:がん保障、死亡・高度障害保障/三大疾病保障特約:三大疾病、死亡・高度障害保障/団信革命:三大疾病、死亡・高度障害保障、病気・ケガの保障、所定の要介護状態保障 | 年0.10% | 一部繰上返済:無料(オンライン)、5,500円(窓口) 全額繰上返済:11,000円(窓口) | 5,500円 | 平日:8:45~18:00(0円)、上記以外の時間帯(110円)/土日祝:110円 | 平日:110~220円(時間帯により異なる)/土日祝:220円 | 全国 | |||||||||||||||||
4 | 住宅ローン みずほ銀行 |  | 4.60 | 4位 | 6位 | 年1.275% | 借入金額×2.2% | 満18歳~71歳未満 | 35年以内 | 死亡・高度障害保障 | がん保障、7大疾病保障、8大疾病保障、その他のケガ・病気 | 年0.10% | 一部繰上返済:無料(オンライン)、33,000円(窓口) 全額繰上返済:33,000円(窓口) | みずほダイレクト:無料/店頭:11,000円 | 平日:0~220円(時間帯により異なる)/土日、祝日・振替休日:110~220円(時間帯により異なる) | 平日:110~220円(時間帯により異なる)/土日、祝日・振替休日:220円(時間帯により異なる) | 全国 | |||||||||||||||||||||
5 | 住宅ローン 関西みらい銀行 |  | 4.88 | 5位 | 1位 | 年1.145% | 借入金額×2.2%、保証会社事務取扱手数料 55,000円 | 不明 | 満20歳~満70歳未満 | 前年の税込年収が100万円以上(年金収入を除く) | 給与所得者の場合:1年以上/給与所得者以外の場合:3年以上 | 40年以内 | 死亡・高度障害保障 | 入院保障付き一般団信:死亡・高度障害保障、リビング・ニーズ特約、就業不能保障、ローン残高保障、失業信用保障/生活習慣病団信〈入院プラスα〉(あんしん11α):死亡・高度障害保障、リビング・ニーズ特約、生活習慣病長期入院時保障、入院保障/三大疾病重点型全疾病保障付き団信:3大疾病保障、全疾病保障、死亡・高度障害保障、リビング・ニーズ特約、就業不能保障、ローン残高保障、失業信用保障 | 年0.30% | 一部繰上返済:無料(オンライン)、5,500円(窓口) 全額繰上返済:11,000円(窓口) | 店頭受付:11,000円 | 平日:8:45~18:00(0円)、上記以外の時間帯(110円)/土日祝:110円 | 110~220円(日時により異なる) | 東京都、愛知県、滋賀県、京都府、大阪府、兵庫県、奈良県、和歌山県 | ||||||||||||||||||
6 | 住宅ローン auじぶん銀行 |  | 3.69 | 6位 | 20位 | 年1.725%(*1) | 借入金額×2.2%(*2) | 満18歳~満65歳 | 前年度年収が200万円以上(自営業の場合は申告所得) | 50年以内 | 死亡・高度障害保障、5つの重大疾病保障、全疾病入院保障、住宅ローン残高50%保障 | 住宅ローン残高100%保障 | 年0.05%(*3) | 無料 | 無料 | 110円 | 全国 | |||||||||||||||||||||
7 | 住宅ローン 横浜銀行 |  | 4.53 | 7位 | 7位 | 年1.325% | 借入金額×2.2%、不動産担保取扱手数料 33,000円 | 年0.02% | 満18歳~最終返済時の年齢が満82歳未満 | 35年以内 | 死亡・高度障害保障、残債一括返済保証、ご遺族・ご家族サポート | がん保障特約付き団信:がん保障、月額返済支援保障、一時金保障/3⼤疾病保障特約付き:がん保障、三大疾病保障、ご遺族・ご家族サポート | 年0.20% | 一部繰上返済:無料(オンライン)、44,000円(窓口)、 全額繰上返済:無料(オンライン)、44,000円(窓口) | インターネットバンキング:無料/窓口:11,000円 | 0~110円(日時により異なる) | 0~220円 | 神奈川県、東京都の一部 | ||||||||||||||||||||
8 | 住宅ローン ソニー銀行 |  | 3.47 | 8位 | 22位 | 年1.847% | 借入金額×2.2% | 年0.10% | 満20歳~満65歳未満 | 前年度の年収が400万円以上(自営業者の場合、前年度の申告所得もしくは直近3期分の平均申告所得のいずれか低い所得が400万円以上) | 35年以内 | がん保障、給付金、死亡保障、高度障害保障、リビング・ニーズ保障 | 3大疾病団信:急性心筋梗塞・脳卒中保障/生活習慣病団信:生活習慣病長期入院時保障 | 年0.10% | 無料 | 無料(固定金利から変動金利への変更は手数料がかかる場合もある) | 預入:0円/引出:月4回まで0円(月5回目以降は110円/回) | 全国 | ||||||||||||||||||||
9 | 住宅ローン PayPay銀行 |  | 3.86 | 9位 | 15位 | 年1.580% | 借入金額×2.2% | 20歳~65歳未満 | 前年度年収が200万円以上 | 50年以内 | 死亡・高度障害保障、リビングニーズ保障、重度がん保障特約 | がん50%保障団信:死亡・高度障害保障、リビングニーズ保障、重度がん保障、がん保障(がん診断保障、がん先進医療特約)、全疾病保障(入院限定)、失業保障、自然災害保障/がん100%保障団信:死亡・高度障害保障、リビングニーズ保障、がん保障(がん診断保障、がん先進医療特約、がん診断時一時金保障)、全疾病保障(入院限定)、失業保障、自然災害保障 | 年0.15% | 一部繰上返済:無料(オンライン)、5,500円(電話)、 全額繰上返済:33,000円(電話) | 無料 | 3万円以上:0円/3万円未満:165円 | 全国 | |||||||||||||||||||||
10 | 住宅ローン 楽天銀行 |  | 3.68 | 10位 | 21位 | 年1.797% | 330,000円 | 年齢65歳6か月未満 | 前年の年収400万円以上(申込人と連帯債務者合算) | 35年以内 | 死亡・高度障害保障、リビング・ニーズ特約、がん保障(ローン残高50%保障)、就業不能保障 | 死亡・高度障害保障、リビング・ニーズ特約、がん保障(ローン残高100%保障)、就業不能保障 | 年0.20% | 無料 | 無料 | 0~220円(会員ステージにより異なる) | 全国 | |||||||||||||||||||||
SBI新生銀行住宅ローン
| 適用金利 | 年1.660%(*1) |
|---|---|
| 手数料 | 借入金額×2.2% |
| 保証料 | |
| 5年ルール/125%ルールあり |
- 分割融資可能
- 借入できる地域
- 全国
負担がやや大きいネット銀行。5年ルール・125%ルールはない
死亡や高度障害の保障のみを付け、頭金1割を入れて4,000万円を借り、35年間返済した場合を想定して現在の金利で試算した総返済額は約4,830万円です。検証した住宅ローンのなかでも返済負担がやや大きいといえます。
一部繰上返済・全額繰上返済はいずれも手数料がかからず、余裕のあるときに返済額を調整しやすいでしょう。ただし、返済額の減額相談は受け付けておらず、月々の返済額を途中で減らすことはできません。
SBI新生銀行の団信は、死亡・高度障害を保障する基本的な団信が追加費用なしで付帯され、希望に応じてがん保障を追加できるシンプルな保障内容です。
申し込みには前年度の年収が300万円以上であることが条件です。ネット完結で手間をかけずに契約を進めたい人に適しています。
- 一部・全額繰上返済が無料で対応可能
- 返済額の減額相談は不可
- 返済負担はやや大きい
| 環境配慮型住宅の割引 | 年0.01% |
|---|---|
| 申込可能な年齢 | 20歳~65歳以下 |
| 年収条件 | 前年度税込年収が300万円以上 |
| 勤続年数の条件 | 自営業:業歴2年以上 |
| 最長借り入れ期間 | 変動金利:50年(35年超は新規のみ選択でき、年0.1%金利上乗せ)、固定金利:35年 |
| 親子リレー返済可能 | |
| ペアローン可能 | |
| 団信の基本保障 | 死亡・高度障害保障 |
| 団信の特約 | がん保障、リビング・ニーズ保障 |
| がん団信の上乗せ金利 | 年0.10% |
| ワイド団信あり | |
| 夫婦連生団信あり | |
| 繰り上げ返済の手数料 | 無料 |
| 返済額の減額可能 | |
| 金利タイプ変更手数料 | 5,500円 |
| 借り換え利用可能 | |
| Web契約可能 | |
| 自社ATM利用手数料 | |
| コンビニATM利用手数料 | スタンダードステージ:月5回0円(以降110円)/シルバーステージ以上:0円 |
| 返済用口座の開設手続きが必要 |
三菱UFJ銀行住宅ローン
| 適用金利 | 年1.195% |
|---|---|
| 手数料 | 借入金額×2.2%(*1) |
| 保証料 | |
| 5年ルール/125%ルールあり |
- 分割融資可能
- 借入できる地域
- 全国
勤続年数が満1年以上で申し込める。返済負担は軽い
死亡・高度障害の保障のみを付け、頭金1割を入れて4,000万円を借り、35年間返済した場合を想定して現在の金利で試算した総返済額は約4,490万円。今回検証した住宅ローンの平均と比べて返済負担は小さいという結果でした。
マイベストが調査した過去3年間のデータによれば、ほかの変動金利住宅ローンと比べても低金利で安定しているのが特徴です。そのため、将来的な金利上昇リスクは比較的低いと考えられます。
一部繰上返済はオンライン手続きであれば手数料が不要なので、返済額のコントロールがしやすいといえますが、全額繰上返済には手数料が必要です。返済額の減額相談も審査次第で可能なので、返済期間中の返済額の調整はしやすいでしょう。
三菱UFJ銀行の疾病保障付住宅ローンは、がん・3大疾病・全疾病など複数の疾病保障プランから選べます。金利上乗せ型と毎月保険料払い型の2種類から選べるため、ライフスタイルに合わせて支払い方法を決められますよ。
申し込みには勤続年数が満1年以上であることが条件です。5年ルール・125%ルールに対応しているため、金利上昇が心配な人に向いています。
- 一部繰上返済は無料で実施可能
- 過去3年間の金利変動が小さい
- 返済負担が小さい
- 全額繰上返済には手数料がかかる
| 環境配慮型住宅の割引 | |
|---|---|
| 申込可能な年齢 | 18歳~70歳の誕生日まで |
| 年収条件 | 200万円以上 |
| 勤続年数の条件 | 満1年以上 |
| 最長借り入れ期間 | 40年以内 |
| 親子リレー返済可能 | |
| ペアローン可能 | |
| 団信の基本保障 | 死亡・高度障害保障 |
| 団信の特約 | 3大疾病50%:住宅ローン残高50%保障/7大疾病100%:住宅ローン残高100%保障/全疾病100%:住宅ローン残高100%保障/保険料支払型:全疾病保障(住宅ローン残高100%保障)、総合先進医療特約、女性疾病特約(オプション) |
| がん団信の上乗せ金利 | 年0.30% |
| ワイド団信あり | |
| 夫婦連生団信あり | |
| 繰り上げ返済の手数料 | 一部繰上返済:無料(オンライン)、16,500円(窓口)、 全額繰上返済:16,500円(オンライン)、33,000円(窓口) |
| 返済額の減額可能 | |
| 金利タイプ変更手数料 | インターネット:無料/窓口:11,000円 |
| 借り換え利用可能 | |
| Web契約可能 | |
| 自社ATM利用手数料 | 8:45~21:00:0円/その他の時間帯:110円 |
| コンビニATM利用手数料 | 0~330円(日時により異なる) |
| 返済用口座の開設手続きが必要 |
りそな銀行りそな住宅ローン

| 適用金利 | 年1.250% |
|---|---|
| 手数料 | 借入金額×2.2%、保証会社事務取扱手数料 55,000円 |
| 保証料 | 不明 |
| 5年ルール/125%ルールあり |
- 分割融資可能
- 借入できる地域
- 全国
店舗で相談しつつ、返済負担を抑えたい人向けの住宅ローン
死亡・高度障害のみを条件に、頭金1割で4,000万円を35年間返済した場合を想定して現在の金利で試算した総返済額は約4,530万円でした。同条件の他行ローンと比較すると、返済の負担は小さいといえます。
また、マイベストが調査した過去3年間の金利を見ると、りそな銀行は変動金利のなかでも低めの金利で安定していました。そのため、今後も低金利が続くと期待できるでしょう。
一部繰上返済はオンライン手続きなら手数料がかからず返済額の調整がしやすい一方で、全額繰上返済は有料です。返済額減額の相談も可能で、審査の結果によっては認められます。
りそな銀行の年0.25%〜上乗せでつけられる団信革命は、がんや心筋梗塞・脳卒中のほか、ケガや病気による麻痺・透析など16の状態に該当すれば、就業不能状態の継続を条件とせずローン残高がゼロになります。多くの団信では一定期間働けないことが条件になりますが、その条件がない点が大きな特徴です。
店舗での相談体制が整っているため、返済負担を抑えつつサポートを重視する人にも向いています。
- 返済負担は小さい
- 一部繰上返済の手数料が無料
- 過去3年間の金利変動が小さい
- 全額繰上返済が有料
| 環境配慮型住宅の割引 | 年0.01% |
|---|---|
| 申込可能な年齢 | 満20歳~満70歳未満 |
| 年収条件 | 前年の税込年収が100万円以上 |
| 勤続年数の条件 | 給与所得者の場合:1年以上/給与所得者以外の場合:3年以上 |
| 最長借り入れ期間 | 40年以内 |
| 親子リレー返済可能 | |
| ペアローン可能 | |
| 団信の基本保障 | 死亡・高度障害保障 |
| 団信の特約 | がん保障特約:がん保障、死亡・高度障害保障/三大疾病保障特約:三大疾病、死亡・高度障害保障/団信革命:三大疾病、死亡・高度障害保障、病気・ケガの保障、所定の要介護状態保障 |
| がん団信の上乗せ金利 | 年0.10% |
| ワイド団信あり | |
| 夫婦連生団信あり | |
| 繰り上げ返済の手数料 | 一部繰上返済:無料(オンライン)、5,500円(窓口) 全額繰上返済:11,000円(窓口) |
| 返済額の減額可能 | |
| 金利タイプ変更手数料 | 5,500円 |
| 借り換え利用可能 | |
| Web契約可能 | |
| 自社ATM利用手数料 | 平日:8:45~18:00(0円)、上記以外の時間帯(110円)/土日祝:110円 |
| コンビニATM利用手数料 | 平日:110~220円(時間帯により異なる)/土日祝:220円 |
| 返済用口座の開設手続きが必要 |
【徹底比較】固定金利住宅ローンのおすすめ人気ランキング
| 商品 | 画像 | 検証
スコア | リンク | 人気順 | 検証
スコア順 | 検証スコア | こだわりスコア | 詳細情報 | |||||||||||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
返済負担の小ささ(死亡高度障害保障) | 返済方法の柔軟性 | 返済負担の小ささ(死亡高度障害保障・省エネ住宅割) | 返済負担の小ささ(がん100%保障) | 返済負担の小ささ(がん100%保障・省エネ住宅割) | 固定金利の金利タイプ | 適用金利 | 手数料 | 保証料 | 環境配慮型住宅の割引 | 固定期間後の変動金利(固定10年) | 申込可能な年齢 | 年収条件 | 勤続年数の条件 | 最長借り入れ期間 | 分割融資可能 | 親子リレー返済可能 | ペアローン可能 | 団信の基本保障 | 団信の特約 | がん団信の上乗せ金利 | ワイド団信あり | 夫婦連生団信あり | 繰り上げ返済の手数料 | 返済額の減額可能 | 固定期間再選択手数料 | 借り換え利用可能 | Web契約可能 | 自社ATM利用手数料 | 当初引き下げ期間 | 借入できる地域 | |||||||
1 | 住宅ローン(固定10年) 関西みらい銀行 |  | 4.88 | 1位 | 1位 | 固定金利期間選択型 | 年3.520% | 借入金額×2.2%、保証会社事務取扱手数料 55,000円 | 不明 | 年1.145% | 満20歳~満70歳未満 | 前年の税込年収が100万円以上(年金収入を除く) | 給与所得者の場合:1年以上/給与所得者以外の場合:3年以上 | 40年以内 | 死亡・高度障害保障 | 入院保障付き一般団信:死亡・高度障害保障、リビング・ニーズ特約、就業不能保障、ローン残高保障、失業信用保障/生活習慣病団信〈入院プラスα〉(あんしん11α):死亡・高度障害保障、リビング・ニーズ特約、生活習慣病長期入院時保障、入院保障/三大疾病重点型全疾病保障付き団信:3大疾病保障、全疾病保障、死亡・高度障害保障、リビング・ニーズ特約、就業不能保障、ローン残高保障、失業信用保障 | 年0.30% | 一部繰上返済:無料(オンライン)、33,000円(窓口) 、全額繰上返済:33,000円(窓口) | インターネット:無料/店頭受付:11,000円 | 平日:8:45~18:00(0円)、上記以外の時間帯(110円)/土日祝:110円 | 2年、3年、5年、7年、10年、15年、20年 | 東京都、愛知県、滋賀県、京都府、大阪府、兵庫県、奈良県、和歌山県 | |||||||||||||||
2 | 住宅ローン(固定10年) みずほ銀行 |  | 4.87 | 2位 | 2位 | 固定金利期間選択型 | 年3.400% | 借入金額×2.2% | 年1.275% | 満18歳~71歳未満 | 35年以内 | 死亡・高度障害保障 | がん保障、7大疾病保障、8大疾病保障、その他のケガ・病気 | 年0.10% | 一部繰上返済:無料(オンライン)、33,000円(窓口) 全額繰上返済:33,000円(窓口) | みずほダイレクト:無料/店頭:11,000円 | 平日:0~220円(時間帯により異なる)/土日、祝日・振替休日:110~220円(時間帯により異なる) | 2年、3年、5年、7年、10年、15年、20年 | 全国 | ||||||||||||||||||
3 | 住宅ローン(全期間固定35年) auじぶん銀行 |  | 3.33 | 3位 | 28位 | 全期間固定金利型 | 年4.626%(*1) | 借入金額×2.2%(*2) | 満18歳~満65歳 | 前年度年収が200万円以上(自営業の場合は申告所得) | 50年以内 | 死亡・高度障害保障、5つの重大疾病保障、全疾病入院保障、住宅ローン残高50%保障 | 住宅ローン残高100%保障 | 年0.05% | 一部繰上返済:無料、 全額繰上返済:33,000円(固定金利適用時のみ) | 全国 | |||||||||||||||||||||
3 | スターセレクト住宅ローン(固定10年) 東京スター銀行 |  | 4.03 | 3位 | 16位 | 固定金利期間選択型 | 年4.200% | 借入金額×2.2% | 年2.050% | 20歳~64歳以下 | 税込年収400万円以上 | 正社員:1年以上 | 35年以内 | 不明 | 死亡・高度障害保障、リビング・ニーズ特約 | がん保障 | 年0.30% | 無料 | 不明 | 3年、5年、10年 | 千葉県、東京都、神奈川県、埼玉県 | ||||||||||||||||
- | 住宅ローン(固定10年) 三井住友銀行 |  | 4.51 | 9位 | 固定金利期間選択型 | 年3.700% | 借入金額×2.2% | 年0.10% | 年1.775% | 満18歳~満70歳の誕生日まで | 35年以内 | 死亡・高度障害保障 | 8大疾病保障、日常のケガ・病気保障、自然災害保障(web申し込み専用) | 年0.30% | 一部繰上返済:無料(オンライン)、16,500円(窓口)、 全額繰上返済:無料(オンライン)、33,000円(窓口) | SMBCダイレクト:無料/窓口・書面:16,500円 | 平日:0円/土日祝:110円 | 5年、10年、15年、20年 | 全国 | ||||||||||||||||||
- | 住宅ローン(固定10年) 三菱UFJ銀行 |  | 4.33 | 11位 | 固定金利期間選択型 | 年3.890% | 借入金額×2.2%(*1) | 年1.825% | 18歳~70歳の誕生日まで | 満1年以上 | 40年以内 | 不明 | 死亡・高度障害保障 | 3大疾病50%:住宅ローン残高50%保障/7大疾病100%:住宅ローン残高100%保障/全疾病100%:住宅ローン残高100%保障/保険料支払型:全疾病保障(住宅ローン残高100%保障)、総合先進医療特約、女性疾病特約(オプション) | 年0.30% | 一部繰上返済:無料(オンライン)、16,500円(窓口)、 全額繰上返済:16,500円(オンライン)、33,000円(窓口) | 不明 | 8:45~21:00:0円/その他の時間帯:110円 | 3年、10年、20年 | 全国 | |||||||||||||||||
- | 住宅ローン(固定10年) ソニー銀行 |  | 4.04 | 15位 | 固定金利期間選択型 | 年3.653% | 借入金額×2.2% | 年0.10% | 年2.607% | 満20歳~満65歳未満 | 前年度の年収が400万円以上(自営業者の場合、前年度の申告所得もしくは直近3期分の平均申告所得のいずれか低い所得が400万円以上) | 35年以内 | がん保障、給付金、死亡保障、高度障害保障、リビング・ニーズ保障 | 3大疾病団信:急性心筋梗塞・脳卒中保障/生活習慣病団信:生活習慣病長期入院時保障 | 年0.10% | 無料 | 不明 | 2年、3年、5年、7年、10年、15年、20年、20年超 | 全国 | ||||||||||||||||||
- | 住宅ローン(固定10年) auじぶん銀行 |  | 3.99 | 17位 | 固定金利期間選択型 | 年3.351%(*1) | 借入金額×2.2%(*2) | 年2.887% | 満18歳~満65歳 | 前年度年収が200万円以上(自営業の場合は申告所得) | 50年以内 | 死亡・高度障害保障、5つの重大疾病保障、全疾病入院保障、住宅ローン残高50%保障 | 住宅ローン残高100%保障 | 年0.05% | 一部繰上返済:無料、全額繰上返済:33,000円 | 無料 | 2年、3年、5年、10年、15年、20年、30年、35年 | 全国 | |||||||||||||||||||
- | 住宅ローン(固定10年) 横浜銀行 |  | 4.81 | 3位 | 固定金利期間選択型 | 年3.600% | 借入金額×2.2%、不動産担保取扱手数料 33,000円 | 年0.02% | 年1.325% | 満18歳~最終返済時の年齢が満82歳未満 | 35年以内 | 死亡・高度障害保障、残債一括返済保証、ご遺族・ご家族サポート | ガン保障特約付き団信:がん保障、月額返済支援保障、一時金保障/3⼤疾病保障特約付き:がん保障、三大疾病保障、ご遺族・ご家族サポート | 年0.20% | 一部繰上返済:無料(オンライン)、44,000円(窓口)、 全額繰上返済:無料(オンライン)、44,000円(窓口) | インターネットバンキング:無料/窓口:11,000円 | 0~110円(日時により異なる) | 3年、5年、10年 | 神奈川県、東京都の一部 | ||||||||||||||||||
- | 住宅ローン(固定10年) PayPay銀行 |  | 4.24 | 13位 | 固定金利期間選択型 | 年3.570% | 借入金額×2.2% | 年2.130% | 20歳~65歳未満 | 前年度年収が200万円以上 | 50年以内 | 死亡・高度障害保障、リビングニーズ保障、重度がん保障特約 | がん50%保障団信:死亡・高度障害保障、リビングニーズ保障、重度がん保障、がん保障(がん診断保障、がん先進医療特約)、全疾病保障(入院限定)、失業保障、自然災害保障/がん100%保障団信:死亡・高度障害保障、リビングニーズ保障、がん保障(がん診断保障、がん先進医療特約、がん診断時一時金保障)、全疾病保障(入院限定)、失業保障、自然災害保障 | 年0.15% | 一部繰上返済:無料(オンライン)、5,500円(電話)、 全額繰上返済:33,000円(電話) | 無料 | 2年、3年、5年、10年、15年、20年、30年、35年 | 全国 | |||||||||||||||||||
関西みらい銀行住宅ローン(固定10年)
| 適用金利 | 年3.520% |
|---|---|
| 固定期間後の変動金利(固定10年) | 年1.145% |
- 手数料
- 借入金額×2.2%、保証会社事務取扱手数料 55,000円
- 保証料
- 不明
- 分割融資可能
- 団信の基本保障
- 死亡・高度障害保障
関西圏なら検討候補、固定金利でも低金利に抑えられる
固定10年型で死亡・高度障害のみの団信に加入し、4,000万円の購入費に対して頭金1割を入れ、35年間返済した場合を想定し、現在の金利で試算した総返済額は約5,296万円となりました。他行と比べても返済負担は小さく高評価でした。
一部繰上返済はオンラインでの手続きなら無料ですが、全額繰上返済には手数料がかかります。毎月の返済額減額の相談も審査次第で可能です。
年0.22%〜の上乗せで加入できる団信メガMAXは、持病や既往歴があっても条件次第で加入できます。すべての病気やケガによる日帰り入院も含め、所定の入院・治療状態に応じて保障が適用されるため、幅広い人が利用できるのも魅力でしょう。
返済総額を低く抑えたい人や、保障内容と金利のバランスを重視する人に向いた住宅ローンです。ペアローンには対応していないため、単独で借り入れを検討している人に適しています。
- 返済負担が小さい
- 全額繰上返済には手数料が必要
- ペアローンは利用不可
| 固定金利の金利タイプ | 固定金利期間選択型 |
|---|---|
| 環境配慮型住宅の割引 | |
| 申込可能な年齢 | 満20歳~満70歳未満 |
| 年収条件 | 前年の税込年収が100万円以上(年金収入を除く) |
| 勤続年数の条件 | 給与所得者の場合:1年以上/給与所得者以外の場合:3年以上 |
| 最長借り入れ期間 | 40年以内 |
| 親子リレー返済可能 | |
| ペアローン可能 | |
| 団信の特約 | 入院保障付き一般団信:死亡・高度障害保障、リビング・ニーズ特約、就業不能保障、ローン残高保障、失業信用保障/生活習慣病団信〈入院プラスα〉(あんしん11α):死亡・高度障害保障、リビング・ニーズ特約、生活習慣病長期入院時保障、入院保障/三大疾病重点型全疾病保障付き団信:3大疾病保障、全疾病保障、死亡・高度障害保障、リビング・ニーズ特約、就業不能保障、ローン残高保障、失業信用保障 |
| がん団信の上乗せ金利 | 年0.30% |
| ワイド団信あり | |
| 夫婦連生団信あり | |
| 繰り上げ返済の手数料 | 一部繰上返済:無料(オンライン)、33,000円(窓口) 、全額繰上返済:33,000円(窓口) |
| 返済額の減額可能 | |
| 固定期間再選択手数料 | インターネット:無料/店頭受付:11,000円 |
| 借り換え利用可能 | |
| Web契約可能 | |
| 自社ATM利用手数料 | 平日:8:45~18:00(0円)、上記以外の時間帯(110円)/土日祝:110円 |
| 当初引き下げ期間 | 2年、3年、5年、7年、10年、15年、20年 |
| 借入できる地域 | 東京都、愛知県、滋賀県、京都府、大阪府、兵庫県、奈良県、和歌山県 |
みずほ銀行住宅ローン(固定10年)
| 適用金利 | 年3.400% |
|---|---|
| 固定期間後の変動金利(固定10年) | 年1.275% |
- 手数料
- 借入金額×2.2%
- 保証料
- 分割融資可能
- 団信の基本保障
- 死亡・高度障害保障
団信をつけても低金利!返済負担を軽くしたい人におすすめ
死亡・高度障害のみの団信に加入し、頭金1割を用意して4,000万円を35年間返済した場合を想定し、現在の金利で試算した総返済額は約5,300万円。固定10年型のなかでも返済負担は小さく高評価となりました。
オンライン手続きによる一部繰上返済は手数料無料で行えますが、全額繰上返済には費用がかかります。また、返済額を減らすための相談も可能なので、返済期間中は家計の状況に合った返済ができるでしょう。
みずほ銀行の団信は、がん・7大疾病・そのほかの病気やケガを必要に応じて追加できるのが特徴です。また、地震・津波・水災など8種類の自然災害に備える自然災害支援ローンでは、年0.10%上乗せで最長2年間、24回分の返済額を払い戻す特約も選ぶことができます。
固定期間10年で総返済額をできるだけ抑えたい人におすすめの住宅ローンです。
- 返済負担が小さい
- 分割融資が可能
- 全額繰上返済に手数料がかかる
| 固定金利の金利タイプ | 固定金利期間選択型 |
|---|---|
| 環境配慮型住宅の割引 | |
| 申込可能な年齢 | 満18歳~71歳未満 |
| 年収条件 | |
| 勤続年数の条件 | |
| 最長借り入れ期間 | 35年以内 |
| 親子リレー返済可能 | |
| ペアローン可能 | |
| 団信の特約 | がん保障、7大疾病保障、8大疾病保障、その他のケガ・病気 |
| がん団信の上乗せ金利 | 年0.10% |
| ワイド団信あり | |
| 夫婦連生団信あり | |
| 繰り上げ返済の手数料 | 一部繰上返済:無料(オンライン)、33,000円(窓口) 全額繰上返済:33,000円(窓口) |
| 返済額の減額可能 | |
| 固定期間再選択手数料 | みずほダイレクト:無料/店頭:11,000円 |
| 借り換え利用可能 | |
| Web契約可能 | |
| 自社ATM利用手数料 | 平日:0~220円(時間帯により異なる)/土日、祝日・振替休日:110~220円(時間帯により異なる) |
| 当初引き下げ期間 | 2年、3年、5年、7年、10年、15年、20年 |
| 借入できる地域 | 全国 |
auじぶん銀行住宅ローン(全期間固定35年)
| 適用金利 | 年4.626%(*1) |
|---|---|
| 固定期間後の変動金利(固定10年) |
- 手数料
- 借入金額×2.2%(*2)
- 保証料
- 分割融資可能
- 団信の基本保障
- 死亡・高度障害保障、5つの重大疾病保障、全疾病入院保障、住宅ローン残高50%保障
繰上返済は一部なら無料だが全額は有料。返済負担も大きい
auじぶん銀行は、KDDIと三菱UFJ銀行が共同出資するネット銀行です。対面手続き不要で申し込みから契約までをオンラインで完結できます。
全期間固定35年で死亡高度障害のみ・頭金1割・借入総額3,600万円・返済期間35年の場合、現在の金利で試算した総返済額は約7,353万円でした。返済負担は大きく、返済額の小ささを重視する人には不向きでしょう。
一部繰上返済は無料で行えますが、固定金利適用時の全額繰上返済には手数料がかかります。また、毎月の返済額を減らす手続きも審査次第で可能です。
auじぶん銀行のがん50%保障団信は、上乗せ金利なしで加入できます。がんだけでなく、急性心筋梗塞や脳卒中、肝疾患・腎疾患にも備えられ、対象状態になるとローン残高の半分が保障。加えて、夫婦でローンを組む場合は、万一のときに2人分のローンをゼロにできる仕組みも選択可能です。
返済額よりもネット完結の手軽さを重視したい人には検討候補になります。ただし、返済負担を重視する人にはおすすめしにくい住宅ローンです。
- 一部繰上返済は手数料無料
- 契約はWeb完結で来店不要
- 全期間固定で毎月の返済額が安定
- 返済負担が大きい
- 固定金利適用時の全額繰上返済には手数料が必要
| 固定金利の金利タイプ | 全期間固定金利型 |
|---|---|
| 環境配慮型住宅の割引 | |
| 申込可能な年齢 | 満18歳~満65歳 |
| 年収条件 | 前年度年収が200万円以上(自営業の場合は申告所得) |
| 勤続年数の条件 | |
| 最長借り入れ期間 | 50年以内 |
| 親子リレー返済可能 | |
| ペアローン可能 | |
| 団信の特約 | 住宅ローン残高100%保障 |
| がん団信の上乗せ金利 | 年0.05% |
| ワイド団信あり | |
| 夫婦連生団信あり | |
| 繰り上げ返済の手数料 | 一部繰上返済:無料、 全額繰上返済:33,000円(固定金利適用時のみ) |
| 返済額の減額可能 | |
| 固定期間再選択手数料 | |
| 借り換え利用可能 | |
| Web契約可能 | |
| 自社ATM利用手数料 | |
| 当初引き下げ期間 | |
| 借入できる地域 | 全国 |
【徹底比較】フラット35のおすすめ人気ランキング
| 商品 | 画像 | 検証
スコア | リンク | 人気順 | 検証
スコア順 | 検証スコア | こだわりスコア | 詳細情報 | ||||||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
返済負担の小ささ(死亡高度障害保障) | 返済方法の柔軟性 | 返済負担の小ささ(死亡高度障害保障・省エネ住宅割) | 返済負担の小ささ(がん100%保障) | 返済負担の小ささ(がん100%保障・省エネ住宅割) | 適用金利 | 手数料 | 保証料 | 環境配慮型住宅の割引 | フラット35のタイプ | 申込可能な年齢 | 年収条件 | 勤続年数の条件 | 分割融資可能 | 親子リレー返済可能 | ペアローン可能 | 団信の基本保障 | 団信の特約 | がん団信の上乗せ金利 | ワイド団信あり | 夫婦連生団信あり | 繰り上げ返済の手数料 | 返済額の減額可能 | Web契約可能 | 自社ATM利用手数料 | 借入できる地域 | |||||||
1 | フラット35(買取型) 三井住友信託銀行 |  | 4.26 | 1位 | 3位 | 年3.810% | 融資金額×0.99%(最低額:220,000円) | 年0.75% | 買取型 | 70歳未満 | 年間返済額の年収に占める割合が30%以下の場合:年収400万円未満/年間返済額の年収に占める割合が35%以下の場合:年収400万円以上 | 新機構団信:死亡・高度障害保障 | がん保障、8大疾病保障、8大疾病保障ワイド(全疾病入院保障) | 年0.24% | 無料 | 0~110円(時間帯により異なる) | 全国 | |||||||||||||||
2 | フラット35 日本住宅ローン |  | 4.04 | 2位 | 9位 | 年3.810% | 融資金額×2.2% | 年0.75% | 買取型 | 満70歳未満 | 新機構団信:死亡・高度障害保障 | 新3大疾病付機構団信:3大疾病保障、介護保障 | 年0.24% | 無料 | 全国 | |||||||||||||||||
3 | スーパーフラット(保証型) ARUHI 住宅ローン |  | 4.00 | 3位 | 15位 | 年3.800% | 融資金額×2.2%(最低額:220,000円) | 年0.75% | 保証型 | 満70歳未満 | 総返済負担率20%以下の場合:年収400万円未満・年収400万円以上 | 死亡・高度障害保障,リビングニーズ(余命宣告) | 一般団信:死亡・高度障害保障、リビング・ニーズ保障/がん団信:死亡・高度障害保障、リビング・ニーズ保障、がん保障(ローン残高50%保障)/がん団信プラス:死亡・高度障害保障、リビング・ニーズ保障、がん保障(ローン残高100%保障、診断給付金)/生活習慣団信:死亡・高度障害保障、リビング・ニーズ保障、がん保障(ローン残高100%保障、診断給付金)、病気・ケガによる入院 | 年0.15% | 一部繰上返済:無料(オンライン)、11,000円(電話・期間短縮型) 全額繰上返済:55,000円(窓口) | 全国 | ||||||||||||||||
4 | フラット35(保証型) ドコモ・ファイナンス |  | 4.95 | 4位 | 1位 | 年3.630% | 融資金額×2.2% | 年0.75% | 保証型 | 満70歳未満 | 年間返済額の年収に占める割合が20%以下または30%以下の場合:年収400万円未満/年間返済額の年収に占める割合が20%以下または35%以下の場合:年収400万円以上 | 死亡・高度障害、リビングニーズ(余命宣告) | がん団信:がん保障(ローン残高100%保障、診断給付金) | 年0.24% | 無料 | 全国 | ||||||||||||||||
5 | フラット35 全宅住宅ローン |  | 4.12 | 5位 | 7位 | 年3.810% | 融資金額×1.65% | 年0.75% | 買取型 | 70歳未満 | 新機構団信:死亡・高度障害保障 | 新3大疾病付機構団信:3大疾病保障、介護保障 | 年0.24% | 無料 | 全国 | |||||||||||||||||
6 | フラット35(保証型) ファミリーライフサービス |  | 4.48 | 6位 | 2位 | 年3.710% | 融資金額×2.2%(最低額:220,000円) | 年0.75% | 保証型 | 満70歳未満 | 年間返済額の年収に占める割合が30%以下の場合:年収400万円未満/年間返済額の年収に占める割合が35%以下の場合:年収400万円以上 | 新機構団信:死亡・高度障害保障 | 新3大疾病付機構団信:3大疾病保障、介護保障 | 年0.30% | 一部繰上返済:無料、 全額繰上返済:33,000円 | 全国 | ||||||||||||||||
7 | フラット35(買取型) ARUHI 住宅ローン |  | 4.04 | 7位 | 9位 | 年3.810%(*1) | 融資金額×2.2%(最低額:220,000円) | 不明 | 年0.75% | 買取型 | 満70歳未満 | 総返済負担率30%以下の場合:年収400万円未満/総返済負担率35%以下の場合:年収400万円以上 | 死亡保障・身体障害保障 | 死亡保障、身体障害保障、3大疾病保障、介護保障 | 年0.24% | 無料 | 全国 | |||||||||||||||
8 | フラット35 ハウス・デポ・パートナーズ |  | 4.04 | 8位 | 9位 | 年3.810% | 融資金額×2.20%(最低額:110,000円) | 年0.75% | 買取型 | 70歳未満 | 年間返済額の年収に占める割合が30%以下の場合:年収400万円未満/年間返済額の年収に占める割合が35%以下の場合:年収400万円以上 | 新機構団信:死亡・高度障害保障 | 新3大疾病付機構団信:3大疾病保障、介護保障 | 年0.24% | 無料 | 全国 | ||||||||||||||||
9 | フラット35(買取型) ドコモ・ファイナンス |  | 4.04 | 9位 | 9位 | 年3.810% | 融資金額×2.2% | 年0.75% | 買取型 | 70歳未満 | 年間返済額の年収に占める割合が30%以下の場合:年収400万円未満/年間返済額の年収に占める割合が35%以下の場合:年収400万円以上 | 新機構団信:死亡・高度障害保障 | 新3大疾病付機構団信:3大疾病保障、介護保障 | 年0.24% | 無料 | 全国 | ||||||||||||||||
10 | フラット35(買取型) 楽天銀行 |  | 4.16 | 10位 | 6位 | 年3.810% | 融資金額×1.43%(楽天銀行を返済口座に指定のお客さまは借入金額×1.1%、最低額:110,000円) | 年0.75% | 買取型 | 70歳未満(完済時年齢満80歳未満) | 年間返済額の年収に占める割合が30%以下の場合:年収400万円未満/年間返済額の年収に占める割合が35%以下の場合:年収400万円以上 | 新機構団信:死亡・高度障害保障 | 新3大疾病付機構団信:3大疾病保障、介護保障 | 年0.24% | 無料 | 全国 | ||||||||||||||||
三井住友信託銀行フラット35(買取型)

| 適用金利 | 年3.810% |
|---|
- 借入できる地域
- 全国
事務手数料が安い買取型。頭金なしの契約ならおすすめ
フラット35を利用し、死亡・高度障害のみの保障で頭金1割を入れ、現在の金利で4,000万円を35年かけて返済した場合の総返済額は約6,559万円でした。手数料が融資金額×0.99%で比較的低く、他のフラット35と比較すると返済負担はやや小さいといえます。
一部繰上返済・全額繰上返済はいずれも手数料がかからず利用可能です。毎月の返済額の減額相談も審査次第で可能な場合があるので、返済期間中の返済額の調整はしやすいでしょう。
団信の保障内容は新機構団信の標準的なものです。一方、一般的な多くの金融機関の2.2%と比べて事務取扱手数料が借入金額×0.99%と大幅に低い点が大きな特徴ですよ。住宅金融支援機構の新機構団信は、死亡や重い障害時にはローン残高がゼロになり、さらに0.24%の金利上乗せで、がんや心筋梗塞などにも備えられますよ。
借り入れ時の手数料負担を抑えられるため、ほかの買取型よりも総支払額を抑えられます。頭金なしで契約したい人におすすめのフラット35です。
- 手数料が比較的低い
- 一部・全額の繰上返済が無料
- 返済負担がやや小さい
- 特になし
| 手数料 | 融資金額×0.99%(最低額:220,000円) |
|---|---|
| 保証料 | |
| 環境配慮型住宅の割引 | 年0.75% |
| フラット35のタイプ | 買取型 |
| 申込可能な年齢 | 70歳未満 |
| 年収条件 | 年間返済額の年収に占める割合が30%以下の場合:年収400万円未満/年間返済額の年収に占める割合が35%以下の場合:年収400万円以上 |
| 勤続年数の条件 | |
| 分割融資可能 | |
| 親子リレー返済可能 | |
| ペアローン可能 | |
| 団信の基本保障 | 新機構団信:死亡・高度障害保障 |
| 団信の特約 | がん保障、8大疾病保障、8大疾病保障ワイド(全疾病入院保障) |
| がん団信の上乗せ金利 | 年0.24% |
| ワイド団信あり | |
| 夫婦連生団信あり | |
| 繰り上げ返済の手数料 | 無料 |
| 返済額の減額可能 | |
| Web契約可能 | |
| 自社ATM利用手数料 | 0~110円(時間帯により異なる) |
日本住宅ローンフラット35
| 適用金利 | 年3.810% |
|---|
- 借入できる地域
- 全国
全国対応の住宅ローン専門機関。繰上返済は無料で行える
日本住宅ローンは、住宅ローン専門の金融機関として各地域のハウスメーカーと提携し、利用者に向けたフラット35を提供しています。
フラット35で死亡高度障害のみ・頭金1割・借入総額4,000万円・返済期間35年で現在の金利で試算した場合の総返済額は約6,603万円でした。ほかのフラット35と比較すると返済負担はやや大きいため、返済負担を抑えたい人は負担の小さい商品との比較検討が必要です。
一部繰上返済・全額繰上返済はどちらも無料で利用可能です。ただし、繰上返済せずに毎月の返済額を途中で変更するには審査や費用が発生する可能性がありますよ。
任意加入の住宅金融支援機構の新機構団信では、死亡や重い身体障害が発生した場合に住宅ローンの返済が不要になります。健康上の理由で団信に加入できない場合でも、金利が0.20%引き下げられた状態でローンを利用できます。
返済負担は標準的ですが、連携している大手ハウスメーカーで物件購入とともにスムーズに契約を進めたい人向きのフラット35です。
- 一部・全額繰上返済が無料
- 返済負担はやや大きい
| 手数料 | 融資金額×2.2% |
|---|---|
| 保証料 | |
| 環境配慮型住宅の割引 | 年0.75% |
| フラット35のタイプ | 買取型 |
| 申込可能な年齢 | 満70歳未満 |
| 年収条件 | |
| 勤続年数の条件 | |
| 分割融資可能 | |
| 親子リレー返済可能 | |
| ペアローン可能 | |
| 団信の基本保障 | 新機構団信:死亡・高度障害保障 |
| 団信の特約 | 新3大疾病付機構団信:3大疾病保障、介護保障 |
| がん団信の上乗せ金利 | 年0.24% |
| ワイド団信あり | |
| 夫婦連生団信あり | |
| 繰り上げ返済の手数料 | 無料 |
| 返済額の減額可能 | |
| Web契約可能 | |
| 自社ATM利用手数料 |
ARUHI 住宅ローンスーパーフラット(保証型)

| 適用金利 | 年3.800% |
|---|
- 借入できる地域
- 全国
頭金を増やすほど低金利に。ペアローンも利用可能
ARUHI 住宅ローンは、フラット35に特化した住宅ローン専門会社で、全国の店舗網と手厚いサポート体制を持っています。スーパーフラット(保証型)では頭金の金額が大きくなるほど金利が引き下げられます。
死亡高度障害のみ・頭金1割・借入総額4,000万円・返済期間35年の場合、現在の金利で試算した場合の総返済額は約6,594万円でした。ほかのフラット35と比較して返済負担は標準的ですが、省エネ住宅割を利用することで一定期間金利を引き下げられます。
一部繰上返済はオンライン手続きなら手数料無料で行えますが、全額繰上返済には手数料が必要です。毎月の返済額の減額相談にも対応しており、審査の結果によっては利用できます。
ARUHIの団信は、がんと診断された場合にローン残高の50%または100%が保障されるプランにくわえ、持病などがある人でも加入しやすいワイド団信にも対応しています。保障の選択肢が幅広く、健康面に不安がある人でも検討しやすい点が特徴です。
ペアローンを利用できるため、収入の審査に不安がある人の検討候補になります。ただし、頭金は1割以上必要なので注意しましょう。
- 一部繰上返済の手数料が無料
- 頭金が多いほど金利が下がる(最大5割まで)
- 頭金1割以上が必須
- 全額繰上返済には手数料が必要
| 手数料 | 融資金額×2.2%(最低額:220,000円) |
|---|---|
| 保証料 | |
| 環境配慮型住宅の割引 | 年0.75% |
| フラット35のタイプ | 保証型 |
| 申込可能な年齢 | 満70歳未満 |
| 年収条件 | 総返済負担率20%以下の場合:年収400万円未満・年収400万円以上 |
| 勤続年数の条件 | |
| 分割融資可能 | |
| 親子リレー返済可能 | |
| ペアローン可能 | |
| 団信の基本保障 | 死亡・高度障害保障,リビングニーズ(余命宣告) |
| 団信の特約 | 一般団信:死亡・高度障害保障、リビング・ニーズ保障/がん団信:死亡・高度障害保障、リビング・ニーズ保障、がん保障(ローン残高50%保障)/がん団信プラス:死亡・高度障害保障、リビング・ニーズ保障、がん保障(ローン残高100%保障、診断給付金)/生活習慣団信:死亡・高度障害保障、リビング・ニーズ保障、がん保障(ローン残高100%保障、診断給付金)、病気・ケガによる入院 |
| がん団信の上乗せ金利 | 年0.15% |
| ワイド団信あり | |
| 夫婦連生団信あり | |
| 繰り上げ返済の手数料 | 一部繰上返済:無料(オンライン)、11,000円(電話・期間短縮型) 全額繰上返済:55,000円(窓口) |
| 返済額の減額可能 | |
| Web契約可能 | |
| 自社ATM利用手数料 |
住宅ローンを契約するまでの手順は?
事前審査の段階では、申告した年収や職業などの情報を基に簡易的に審査が行われます。事前審査に通過後、本審査にて源泉徴収票などの書類を基に支払負担に耐えられるかがより厳密にチェックされます。
本審査に無事通過すると、金融機関との間に金銭消費貸借契約を締結し、住宅ローン利用者となる契約を行います。契約締結後、口座への振込という形で融資が実行され、翌月もしくは翌々月から返済が開始します。
契約後に気になる人が多い名義変更の手続きは以下で解説しているので、あわせて確認してください。


住宅ローン控除とは?
住宅ローン控除は、年末ローン残高の0.7%が所得税等から差し引かれる制度です。控除期間は新築等で最長13年、中古で原則10年。利用には「合計所得2,000万円以下」「返済期間10年以上」「床面積50㎡以上(一部例外あり)」などの要件があります。
注意点として、2024年以降建築確認の新築住宅は、原則「省エネ基準」への適合が必須です(参照:国土交通省)。また、対象となる借入限度額は、住宅の省エネ性能(ZEH水準など)や世帯区分(子育て・若者夫婦世帯への上乗せなど)によって2,000万〜5,000万円と細かく設定されています。
2026年以降の入居は税制改正に伴い要件が変わり(参照:国土交通省)、さらに住宅ローン控除の適用条件や控除額は、入居時期や建物の性能によって異なります。国税庁の最新情報を確認し、実際の減税額を把握しておきましょう。なお、借り換え時の扱いは以下のコンテンツで解説しています。

住宅ローンを滞納したらどうなる?
住宅ローンを払えない状態が続くと、最終的には立ち退きを要求される可能性があります。
1~2か月の滞納では金融機関から督促状が送付され、滞納期間が3~5か月まで延びると信用情報に事故として登録されます。1年近く滞納が続くと物件が裁判所の競売にかけられ、物件の所有権が別の人に移り家を立ち退く必要があります。
以下では住宅ローンを払えなくなった際に取るべき行動も解説しているので、あわせて確認してください。

住宅ローンの借り換えのタイミングは?注意点は?
注意点として、金利の低さだけを見ずに諸費用込みで考えるようにしましょう。手数料も考慮すると、借り換えた結果損をする場合も。まず金利の低さで住宅ローンを比較し、次にトータルの返済額がいくらになるのかシミュレーションをして借り換え先を決めましょう。
借り換えをすればするほどその度に手数料がかかり、次第に借り換えの効果が下がっていくことにも気をつけましょう。できることなら借り換えは1回までにするようにし、ほかのローンが割安になったタイミングを見定めて行いましょう。
以下のコンテンツでは、それぞれ借り換えのメリット・デメリットの説明や借り換え先としておすすめの銀行を紹介しているので、ぜひ確認してください。
ローン残高が1,000万円以上、返済期間が10年以上、金利差が0.5%以上ある場合は、借り換えを検討する価値が高いでしょう。ただし、この条件に完全に当てはまらなくても、効果はあがる可能性があります。借り換えの際は、複数の金融機関で見積もりを取り、手数料や総返済額で比較することが大切です。


住宅ローンで2軒目の家は買える?
憧れの別荘や、週末を過ごすための2拠点生活。いざ2軒目の家を買おうとしたとき、「今の住宅ローンと同じように借りられるのかな?」と疑問に思う方も多いのではないでしょうか。実は、一般的な住宅ローンは「本人が生活の拠点とする家」にしか使えないため、2軒目の購入には利用できません。
そこで必要になるのが、専用の「セカンドハウスローン」です。ただし、一般的な住宅ローンに比べて金利が高めに設定されている、すでに住宅ローンがある場合は「2つのローンを無理なく返済できるか」などで審査が厳しくなる傾向があります。そのため、事前のしっかりとした資金計画が欠かせません。
以下のコンテンツでは、普通の住宅ローンとの違いや、セカンドハウスローンのメリット・デメリット、取り扱いのある金融機関を解説しています。憧れのライフスタイルを実現するために、ぜひ確認してみてください。

フラット35にデメリットや注意点はある?
金利がずっと変わらないフラット35は安心感がありますが、実は変動金利と比べて金利が高めに設定されています。また、独自の厳しい審査基準があるため、古い中古物件など基準を満たさない家では利用できない点にも注意が必要です。
以下のページでは詳しいメリット・デメリットや、フラット35に向いている人を解説しているので、ぜひ参考にしてください。

本サイトは情報提供が目的であり、個別の金融商品に関する契約締結の代理や媒介、斡旋、推奨、勧誘を行うものではありません。本サイト掲載の情報に基づいて被ったいかなる損害についても、当社及び情報提供者は一切の責任を負いません。