

プロミスの月々の返済額は?最低返済額や利息を抑える方法を解説
プロミスを利用中で「毎月の最低返済額はいくら?」「最低返済額だけ払い続けても大丈夫?」などの疑問や不安を感じている人もいるでしょう。返済期間が長くなると利息の負担が大きくなるため、利息を抑えて返済額を減らすための対応をしておきたいところです。
そこで今回は、プロミスの返済額の決まり方や最低返済額の目安を解説します。総返済額の確認方法や利息を抑える方法も紹介するため、無理のない返済計画を立てる参考にしてください。
スターフューチャーズ証券での勤務を経て2006年に内山FP総合事務所を設立。現在はファイナンシャル・プランの相談業務を中心に、ローンや資産運用に関するセミナー・執筆・ファイナンシャルプランナー資格対策など幅広い活動を行っている。また、「ファイナンシャルプランナーとしてできることは何でも挑戦」することをモットーに、ライフプラン作成業務、企業の経営サポート、グローバル展開など得意分野は多岐に渡る。内山FP総合事務所(公式サイト):https://uchiyama-fp.com/
大学卒業後に銀行員として勤務、法人顧客の経営支援・融資商品の提案や、個人向け資産運用相談を担当。 2020年にマイベストに入社、自身の銀行員時代の経験を活かし、カードローン・クレジットカード・生命保険・損害保険・株式投資などの金融サービスやキャッシュレス決済を専門に解説コンテンツの制作を統括する。 また、Yahoo!ファイナンスで借入や投資への疑問や基礎知識に関する連載も担当。「Yahoo!ファイナンス お金の先生」にて専門家としても活動している。
プロミスの返済額はどう決まる?計算の仕組み
プロミスの毎月の返済額は「残高スライド方式」で設定されます(参照:プロミス公式)。残高スライド方式とは、借入をした時点の残高をもとに返済額が決まる返済方式です。
借入残高が大きいほど返済額が高くなるため、たとえば10万円を借りた場合と50万円を借りた場合の返済額は一律ではありません。追加で借入をした場合は、その時点の借入残高に応じて次回以降の返済額が見直されます。
プロミスの最低返済額はいくら?借入残高別の目安
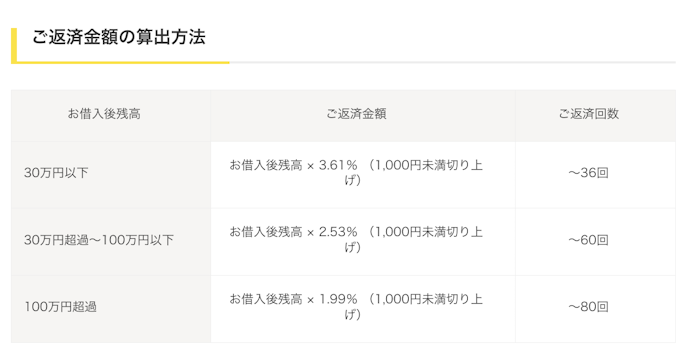
プロミスの毎月の最低返済額は、借入残高に一定の割合をかけて算出した金額(1,000円未満切り上げ)です。以下の計算式で算出されます。
【借入残高に応じた月々の最低返済額】
- 30万円以下:借入残高×3.61%
- 30万超〜100万円以下:借入残高×2.53%
- 100万円超:借入残高×1.99%
(参照:プロミス)
例えば、借入残高が5万円の場合は「5万円×3.61%=1,805円」となり、1,000円未満を切り上げて2,000円が最低返済額です。借入残高が50万円の場合は「50万円×2.53%=12,650円」。1,000円未満の切り上げにより、13,000円が最低返済額となります。
なお、3.61%・2.53%・1.99%は、借入残高に対してかかる金利(実質年率)ではありません。あくまで毎月の返済金額を算出するための割合です。実際に適用される金利は別に定められており、利息の計算に使われます。
返済シミュレーションで総返済額を確認する方法
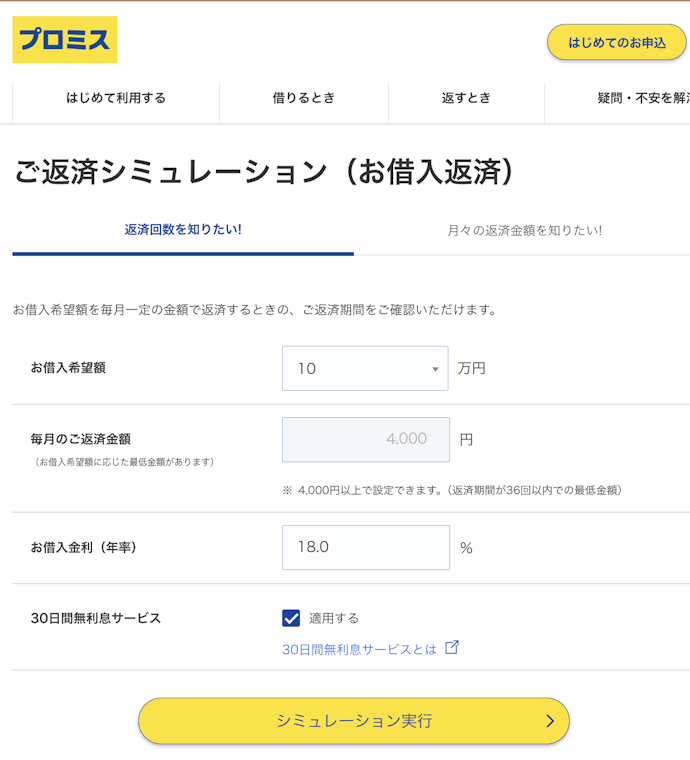
総返済額を把握したい場合は、プロミスの公式サイトにある返済シミュレーターを活用しましょう。借入額・毎月の返済額・金利を入力すると、完済までの総返済額や返済期間、利息充当額を確認できます。
返済シミュレーターを使えば、最低返済額のまま返済した場合と、毎月の返済額を増やした場合で、総返済額や返済期間がどの程度変わるかを比較可能です。繰り上げ返済や追加返済を検討している場合は、具体的な金額を入力して、返済計画を立てる際の参考にするとよいでしょう。
最低返済額だけ払い続けるとどうなる?総返済額が増えるリスク
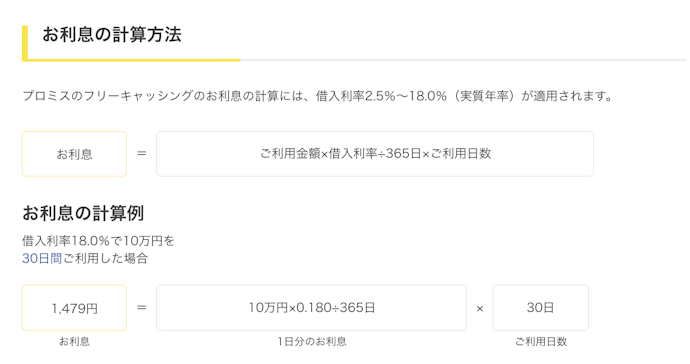
最低返済額だけを払い続けると元金が減るペースが遅くなり、返済期間が長くなります。利息は借入残高をもとに計算され、元金の返済に時間がかかるほど支払う利息の総額が増えるからです。
プロミスのカードローンの実質年率は年2.5%~18.0%で、適用される金利は契約時の審査結果や借入限度額などによって決まります。利息は「利用金額×年利×利用日数÷365日」の計算式で算出した金額です(参照:プロミス)。
カードローンの金利は、住宅ローンなどと比べると高めの水準であり、借入残高が多い状態が長く続くと、利息の負担は軽視できなくなっていきます。今の最低返済額で総返済額がいくらになりそうか、一度シミュレーションしておくとよいでしょう。
プロミスの金利については、以下のコンテンツでも詳しく紹介しているため、参考にしてください。

プロミスの返済額・利息を抑える3つの方法
繰り上げ返済や返済額の上乗せで元金を早く減らす
毎月の返済にくわえて繰り上げ返済(臨時返済)をしたり、月々の返済額を多めに設定したりすると元金を早く減らせるため、総返済額に含まれる利息を抑えられます。利息は借入残高をもとに計算されるため、少額であっても後回しにせず、早いタイミングで実行するのがコツです。
ただし、繰り上げ返済に資金を使いすぎて生活費を圧迫しては本末転倒です。あくまで余裕資金の範囲で無理なく返済額を増やしましょう。毎月決まった額を上乗せするか、余裕がある月だけ臨時返済をするか、自分の収入や家計の状況に合わせて選ぶとよいでしょう。
金利の低いローンへの借り換えを検討する
適用されている金利が高い場合は、より低金利のカードローンへ借り換えることで、利息の負担軽減が可能です。借入残高が同じでも、金利が下がれば利息の計算に使われる年利が小さくなるため、返済期間などの条件が同じであれば、支払う利息も少なくなります。
借り換えを検討する際は、現在の適用金利と借り換え先の金利を比較し、どの程度利息を抑えられるか確認しましょう。他社との金利差を具体的に比較したい場合は、アコムとプロミスの金利・審査スピード比較も参考になります。
借り換え先でも新たに審査を受ける必要があるため、必要書類や申し込み条件を事前に確認しておくと、手続きをスムーズに進められます。
延滞を避けて遅延損害金を防ぐ
総支払額を抑えるために、返済の延滞は避けましょう。返済が遅れると、通常の利息とは別に遅延損害金が発生してしまいます。遅延損害金(遅延利息)の上限利率は年20%と、通常の利息よりも高い水準です(参照:日本貸金業協会)。延滞日数が長くなるほど遅延損害金も増え、総返済額を大きく押し上げる要因になります。
うっかり忘れていただけの延滞でも、費用面での影響は決して小さくありません。また、延滞の事実が信用情報に記録されると、その後の借入や契約に影響する可能性もあります。
返済日をうっかり忘れやすい人は、口座振替にしたりスマホのリマインダー機能を活用したりするとよいでしょう。給料日の直後を返済日に設定しておくのも、延滞を防ぐ方法の1つです。
プロミスの返済方法一覧(ATM・ネット返済など)
プロミスの返済方法には、インターネット返済・ATM・口座振替などがあり、繰り上げ返済も同じ方法で行えます。返済方法によって手数料や利用できる時間帯などが異なるため、自分の生活スタイルに合った方法を選びましょう。
返済方法に迷ったときは、時間や場所を選ばないインターネット返済を選ぶのが無難です。なお、ATMでの具体的な操作手順に不安がある人は、ATMでの借入・返済の手順も参考にしてください。
よくある質問(プロミスの返済額について)
プロミスの返済について、よくある質問をまとめました。返済中に気になりやすい点を順番に確認していきましょう。
プロミス以外の借入もまとめて返済額を減らせる?
複数の借入先がある場合は、プロミスの「おまとめローン」を利用して借入を1社にまとめることで、返済の負担を軽減できる可能性があります。複数の借入を1つにまとめることで、現在より低い金利が適用されれば、支払う利息を減らせるからです。また、返済先が1社になることで、複数の返済日を管理する手間も減らせます。
ただし、おまとめローンの利用には審査があるため、必ず利用できるとは限りません。まずは現在の借入総額や毎月の返済額を整理し、本当に負担が軽くなるかシミュレーションしたうえで検討するとよいでしょう。
店舗窓口でも返済相談できる?
現在プロミスでは、店舗窓口で返済に関する相談はできません。2023年3月31日をもってお客様サービスプラザの店頭窓口営業が終了しており、相談は電話やインターネットなどで受け付けています(参照:SMBCコンシューマーファイナンス株式会社 )。
なお、2026年9月から自動契約コーナーも順次営業を終了する方針です(参照:プロミス)。返済の相談をしたい場合はプロミスコールに問い合わせましょう。相談の対応については、以下のコンテンツで詳しく解説しているため、参考にしてください。

返済が厳しいときはどうすればいい?
返済が難しくなった場合は、1人で抱え込まずに早い段階でプロミスに相談しましょう。状況によっては返済方法の見直しなど、個別の事情に応じた対応をしてもらえることもあります。返済額の負担が続いている場合は、プロミスへの相談とあわせて家計全体を見直し、無理のない返済計画を考えることも大切です。
本サイトは情報提供が目的であり、個別の金融商品に関する契約締結の代理や媒介、斡旋、推奨、勧誘を行うものではありません。本サイト掲載の情報に基づいて被ったいかなる損害についても、当社及び情報提供者は一切の責任を負いません。


