
走行距離で保険料が変わる自動車保険を比較!主要7社の距離区分と保険料の違いを解説
1年間に走る距離に応じて保険料が変動する、走行距離連動型の自動車保険。「走る分だけ」というフレーズを、耳にしたことがある人は多いでしょう。年間の走行距離が少ないドライバーほど保険料が安くなるので、「週末しか車を使わない」「車に乗るのは、子どもの塾の送迎や近所の買い物がほとんど」などという人から注目が高まっています。
そこで今回は、走行距離で保険料が決まる仕組みから、自分に合った商品の選び方のポイント、注意点まで幅広く解説します。主要7社の走行距離区分も紹介するので、比較して自分の年間走行距離に合ったプランを選ぶために、活用してくださいね。
生命保険会社在籍中にTLC(生命保険協会認定FP)を獲得。その後CFPの認定を受ける。また、損害保険会社在籍期間には、損害保険プランナー資格を取得。 2011年からは「人々に複雑な保険の仕組みをわかりやすく説明する」ことをモットーに、独立系FPとして活動。個人/法人からの相談業務や北海道のテレビ番組のコメンテーター、Webライティング、セミナーなど活躍の場は多岐に渡っており、日本FP協会道央支部の幹事も務めている。
大学卒業後に銀行員として勤務、法人顧客の経営支援・融資商品の提案や、個人向け資産運用相談を担当。 2020年にマイベストに入社、自身の銀行員時代の経験を活かし、カードローン・クレジットカード・生命保険・損害保険・株式投資などの金融サービスやキャッシュレス決済を専門に解説コンテンツの制作を統括する。 また、Yahoo!ファイナンスで借入や投資への疑問や基礎知識に関する連載も担当。「Yahoo!ファイナンス お金の先生」にて専門家としても活動している。
本コンテンツは情報提供を目的としたものであり、特定の保険商品についての勧誘や契約の推奨を目的としたものではありません。弊社が内容について正確性を含め一切を保証するものではないため、個別商品については各保険会社にお問い合わせください。
更新 コンテンツ全体の記載内容を刷新しました。
走行距離で保険料が変わる自動車保険とは?注目される理由も解説
一般に「走る分だけ」といわれる自動車保険は、年間の走行距離に応じて保険料を算出する仕組みを取り入れた保険商品のことです。過去1年間の走行距離実績を元に保険料を算出する会社と、今後1年間の予想走行距離を元に算出する会社があり、年間走行距離が少ないほど事故リスクが低いと判断されて保険料が安く設定される仕組み。ダイレクト型を中心に多くの保険会社が採用しています。
保険会社によって設定の仕方は異なりますが、「走行距離区分」には3,000km以下・5,000km以下・10,000km以下・20,000km超などの区切りが設けられているため、そのなかから自分にあった年間走行距離を選択します。ほかの条件が同じでも、走行距離区分によって保険料が1.5倍程度変わることもあるため、自分の年間走行距離を把握しておくことは重要です。
とくに年間5,000km未満などそれほど車を使わない人は、走行距離による割引が受けられ、保険料がお得になる可能性があります。1,000km未満・3,000km以下・5,000km以下など区分が細かい保険会社を候補に入れるとよいでしょう。
なお、15,000km超など年間走行距離が長い人は、走行距離が保険料に影響しない自動車保険も選択肢になります。走行距離を気にせず乗れるうえ、区分を超えたときの手続きも不要です。代理店型の保険会社のなかには、走行距離を保険料の算出要素にしていない商品もあります。ただし、保険料は等級や年齢条件、車種などでも変わるため、走行距離区分のある会社とない会社の両方で見積もりを取り、比べてみましょう。

買い物や子どもの送迎程度しか車を使わない人、在宅ワークが多い人、週末しか乗らない人など、走行距離連動型のメリットが大きいのは、年間走行距離が3,000〜5,000km程度に収まる人です。必要な分だけの保険料で済むため、該当する人は走行距離区分の細かい保険会社を選ぶとよいでしょう。
年間予定走行距離はどう決める?契約時の申告方式は大きく2種類
予定走行距離の申告方式は、「前年実績方式」「予想方式」の2種類が主流。それぞれの仕組みや違いを知って、自分のスタイルに合う方式を採用している保険会社を選びましょう。
前年実績方式:過去1年間の走行距離に基づいて決定
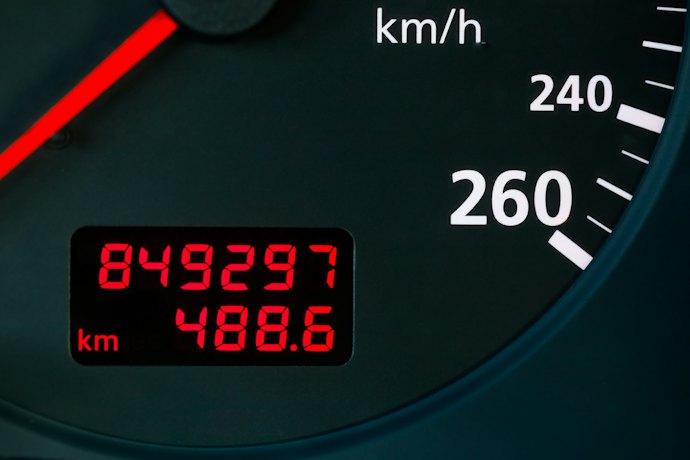
前年実績方式では、昨年実際に走行した距離を、次の1年間の走行予定距離として契約します。ダッシュボードにあるオドメーター(積算走行距離計)の値を確認し、前回の更新時に申請した値との差で前年走行距離を算出。それを年間走行距離とする方法が一般的で、国内のダイレクト自動車保険では前年実績方式が主流になっています。
なお、前年実績方式は過去1年間の走行実績をもとに区分を選ぶため、自動車保険にはじめて加入する場合や中断証明書を使って加入する場合は、実績がなく区分を選べません。この場合は各社が定めた「新規契約区分」が自動的に適用されるので、実際にはあまり乗らない人でも、走行距離の少なさを保険料に反映させられない点に注意しましょう。一方、他社から乗り換える場合は、前の契約期間の実績があるため区分を選べます。
はじめて加入する人は、今後1年間の予定距離を自己申告する予想方式の会社もあわせて保険料の見積もりを取り、比較してみてください。なお三井ダイレクト損保のように、はじめての加入者だけ予想方式を適用する会社もあります。
予想方式:年間の走行予定距離を自分で予測して申告
予想方式では、今後1年間にどれくらい車に乗るかを自分で想定して、予定距離を申告します。
年間走行距離の算出にあたっては、オドメーターの走行記録を基に計算するのが確実です。自動車通勤などで毎月の走行距離が安定している人は、1か月の走行距離を記録し、12倍するとよいでしょう。
そのほか、前回車検時の走行距離と現在の走行距離の差を月数で割って、年換算する方法もおすすめ。車検証の備考欄には、車検を受けたときの走行距離計の数値が記載されています(参照:国土交通省)。ただし2023年1月以降に交付されている電子車検証では、この情報はICタグに記録されているため、車検証と一緒に交付される「自動車検査証記録事項」か、国土交通省の車検証閲覧アプリで確認します(参照:国土交通省「電子車検証特設サイト」)。
なお、ライフスタイルの変化などで自動車の利用方法が変わる場合は、トリップメーターなどで直近の走行記録をとって計算しましょう。たとえば、「転職やリモートワークの導入で通勤距離が大きく変化した」「親の介護で新たな移動が増えた」など、生活の変化によっては、走行距離が大きく変動することが考えられます。単純に過去のデータを適用すると差が出てしまうので、気をつけてください。
契約中に申告した年間走行距離を上回ったら?ペナルティはある?
申込時の過去1年間の実績で保険料が決まる前年実績方式では、予定より多く走っても追加の保険料や変更手続きは不要です。事故の際の補償にも影響しません。次回更新時に、その時点での過去1年の距離を改めて申告して区分を設定しなおせば問題ありません。
予想方式で走行距離が申告よりも多くなった場合は、保険会社に連絡することが大切。保険会社にもよりますが、マイページなどから走行距離区分を変更して再計算し、差額の保険料を支払うケースがほとんどです。
年間走行距離は、保険契約時に正確な内容を伝えなければならない「告知事項」のひとつ。誤りがあると、「告知義務違反」として契約を解除されたり、事故があったときに保険金が下りないリスクがあるので、走行距離を超えそうになったら、はやめに変更手続きを行いましょう。
逆に予定したほど走らなかったというケースでは、何もしなければ保険料は戻らない仕組み。ただし契約期間中に区分を下げる手続きをすれば、差額が返還される場合があります。また、ソニー損保のように、走らなかったぶんを翌年の保険料から割引する制度を設けている会社も。詳細は公式サイトなどで確認してください。
走行距離だけでなく、使用目的の申告も正確に行いましょう。たとえば、転職や異動で通勤に車を使うようになった場合、用途を「日常・レジャー」から「通勤・通学」へ変更する必要があります。多くの保険会社では、年間を平均して月15日以上通勤・通学に使うかどうかが判定の目安です。
走行距離区分を保険料に反映させている主要7社の設定を比較
1.前年実績方式の保険会社
- 東京海上ダイレクト
走行距離区分:「3,000km以下」から「20,000km超」までの8区分 - SOMPOダイレクト損害保険(おとなの自動車保険)
- 走行距離区分:「3,000km以下」から「20,000km超」までの7区分
- SBI損保
走行距離区分:「3,000km以下」から「15,000km超」までの5区分 - 三井ダイレクト損保
走行距離区分:「3,000km以下」から「20,000km超」までの8区分
2.予想方式の保険会社
- ソニー損保
・走行距離区分:「3,000km以下」から「無制限」までの7区分
・年間予定走行距離を超えた場合、マイページまたは電話での変更手続きが必要。2年目以降は、「こえても安心サービス」の適用対象になると変更手続きが不要になる
・実際に走った距離が、契約距離区分の上限キロ数より1,000km以上短かった場合などには、翌年の継続契約の保険料から「くりこし割引」が適用される - アクサダイレクト
・走行距離区分:「1,000km未満」から「20,000km以上」までの8区分
・年間予定走行距離を超えたらマイページから変更手続きが必要 - チューリッヒのネット専用自動車保険
走行距離区分:「3,000km以下」から「15,000km超」までの5区分
年間予定走行距離を超えたらマイページから変更手続きが必要
近年は、走行距離や安全運転の度合いに応じて割引を受けられる商品も
ITやAIの進化によって、「テレマティクス保険」と呼ばれるタイプの保険も一般化しています。車に通信機能がある機器を取りつけて、走行中のデータを取得して保険会社に送信。実際の走行データを取得・分析して、保険料の決定に活かす仕組みです。
「走行距離連動型」タイプのテレマティクス保険では、走行データから実際の運転距離を計測し、走ったぶんだけ保険料を支払う仕組みを実現しています。国内でも、あいおいニッセイ同和損保の「タフ・つながるクルマの保険」のように、走行距離と安全運転スコアに応じて毎月の運転分保険料が決まる商品も。ただし、対象となるのは通信機能を備えたコネクティッドカーなど、所定の車載機がある車に限られます。
なお、テレマティクス保険には、運転の丁寧さや安全度をスコア化し、保険料割引やキャッシュバックを行う「運転挙動連動型」と呼ばれるタイプも。日本でも、安全運転スコアに応じた保険料割引やキャッシュバックを行う商品があり、事故の際に保険会社への自動連絡を行う機能やAIによる運転診断・アドバイス機能とあわせて提供されています。
国内では、以下のような保険会社が、テレマティクス技術を活用した運転サポートサービスを提供しています。
- あいおいニッセイ同和損保:タフ・見守るクルマの保険シリーズ
- 損保ジャパン: Driving!
- 三井住友海上:見守るクルマの保険(プレミアム ドラレコ型)
自分にあった自動車保険を見つけよう!
走行距離によって保険料が変わる仕組みは理解できたものの、実際にどの保険商品を選べばいいのか、迷う人もいるのではないでしょうか?そこでマイベストでは、人気の自動車保険12商品を比較・検証し、おすすめの自動車保険をランキング形式でご紹介しています。
専門家の監修による自動車保険の選び方も詳しく解説しているので、納得できる自動車保険探しのために、ぜひ参考にしてください。

本サイトは情報提供が目的であり、個別の金融商品に関する契約締結の代理や媒介、斡旋、推奨、勧誘を行うものではありません。本サイト掲載の情報に基づいて被ったいかなる損害についても、当社及び情報提供者は一切の責任を負いません。