
自動車保険の運転者限定とは?限定あり・なしで保険料がどのくらい変わるかも解説!
補償対象となるドライバーをあらかじめ絞り込むことで保険料を抑えられる仕組みが、自動車保険の運転者限定特約。「本人限定」「本人・配偶者限定」「家族限定」などの種類があり、限定の有無や限定の範囲によって保険料が大きく変わります。「限定の仕方によって保険料はどのくらい違うの?」「自分にはどの区分があっているの?」など、詳しく知りたい人も多いでしょう。
そこで今回は、運転者限定特約の基本的な仕組みとともに、限定区分別の特徴や保険料の違いをわかりやすく解説。最後まで読んで、家族構成や車の利用状況にあった正しい選択をしてくださいね。
生命保険会社在籍中にTLC(生命保険協会認定FP)を獲得。その後CFPの認定を受ける。また、損害保険会社在籍期間には、損害保険プランナー資格を取得。 2011年からは「人々に複雑な保険の仕組みをわかりやすく説明する」ことをモットーに、独立系FPとして活動。個人/法人からの相談業務や北海道のテレビ番組のコメンテーター、Webライティング、セミナーなど活躍の場は多岐に渡っており、日本FP協会道央支部の幹事も務めている。
大学卒業後に銀行員として勤務、法人顧客の経営支援・融資商品の提案や、個人向け資産運用相談を担当。 2020年にマイベストに入社、自身の銀行員時代の経験を活かし、カードローン・クレジットカード・生命保険・損害保険・株式投資などの金融サービスやキャッシュレス決済を専門に解説コンテンツの制作を統括する。 また、Yahoo!ファイナンスで借入や投資への疑問や基礎知識に関する連載も担当。「Yahoo!ファイナンス お金の先生」にて専門家としても活動している。
本コンテンツは情報提供を目的としたものであり、特定の保険商品についての勧誘や契約の推奨を目的としたものではありません。弊社が内容について正確性を含め一切を保証するものではないため、個別商品については各保険会社にお問い合わせください。
更新 コンテンツ全体の記載内容を刷新しました。
運転者限定特約とは?
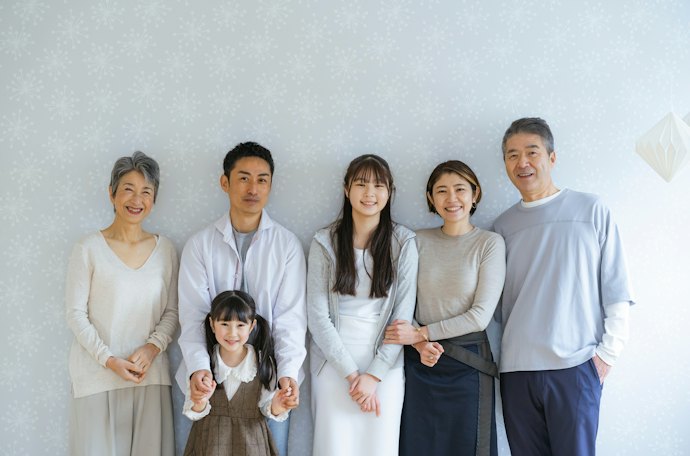
運転者限定特約とは、自動車保険の契約の際に選べるオプションのひとつ。事故を起こした際に補償を受けられる運転者の範囲をあらかじめ限定することで、保険料の割引が受けられる仕組みです。限定範囲外の人が運転中に事故を起こした場合は補償の対象外となるため、実際に車を運転する人にあわせて、以下の区分から適切なものを選ぶ必要があります。
- 本人限定:本人のみが対象
- 本人・配偶者限定:本人と配偶者が対象
- 家族限定:本人・配偶者・同居の親族・別居の未婚の子が対象
- 限定なし:運転者を限定しない
運転者を限定するほど事故の発生リスクが低くなるので、保険料が安くなるというのが、運転者限定特約の基本的な考え方。「限定なし」よりも「限定あり」の方が保険料が安く、限定ありのなかでもより範囲が狭い「本人限定」の場合の保険料が最も安くなります。

実際に「限定なし」で契約しているケースはあまり多くは見られません。たとえば、本人限定や本人・配偶者限定にしていて、子どもが帰省時だけ車を使うような場合は、その期間だけ1日自動車保険に加入する・レンタカーを利用するという手段もあるため、「限定なし」に設定する必要性は低いといえるでしょう。運転者限定は保険料に影響するため、日常的に運転する人の範囲にあわせて限定し、保険料を抑えることを意識してみてください。
保険会社によっては「家族限定」を設けていないケースがあるので注意
運転者の限定あり・限定なしで保険料はどのくらい変わる?
保険会社や商品によって異なりますが、保険料は家族限定の場合で約1〜2%、本人・配偶者限定の場合で約5〜7%、本人限定の場合は7〜8%程度が割り引かれます。たとえば「運転者限定なし」で年間保険料が5万円の場合、「家族限定」では約500〜1,000円、「本人限定」では約3,500〜4,000円、「本人・配偶者限定」では約2,500〜3,500円ほどが安くなる計算です。
ただし、上記はあくまで目安で、具体的な割引額は保険会社や契約条件によって異なるため、実際の保険料は見積りで確認しましょう。また、割引率が保険料全体ではなく、リスクに応じた部分にのみ適用される保険会社もあるため、実際の割引額は目安より小さくなることがあります。
運転者限定特約の区分設定のポイント
ここからは、運転者限定特約で区分設定をする際のポイントを詳しく紹介していきます。
「本人限定」「本人・配偶者限定」の割引の差はそれほど大きくない
なお、配偶者に内縁関係や同性パートナーを含むかどうかは保険会社によって異なるので、前もって確認してください。
「家族限定」区分では、対象者の条件に注意
家族限定とは運転者を家族に広げる区分。対象者が増えるぶん割引幅は小さめですが、「限定なし」よりは保険料を抑えられます。自動車保険でいう家族に含まれるのは本人・配偶者・同居の親族・別居している未婚の子です。2世代同居・3世代同居などのケースが該当します。
同居の親族に該当するのは、本人または配偶者の同居している親族のみで、別居の親族は補償対象外。また、同一敷地内でも別の建物に住んでいる親族は、原則として別居扱いです。ただし、台所などの生活設備を持たない「離れ」に住んでいる場合は同一家屋とみなされ、同居扱いになります。住民票上の住所が同じでも実際に別の家で暮らしていれば別居扱いとなり、生計や扶養関係も問われないため、不安な場合は事前に保険会社に確認しましょう。
別居している未婚の子には、一人暮らしをしている子どもが該当。結婚した場合はもちろん、離婚して独身に戻った場合も「未婚」には当たらず家族限定の補償対象外となるため、運転者限定の範囲を変更する必要があります。なお、別居の未婚の子には運転者の年齢条件が適用されないため、子どもの帰省のために年齢条件を引き下げる対応は不要です。
ライフスタイルにあわせて、区分設定は契約期間中でも変更可能
ライフスタイルや家族構成に変化があった場合、運転者の限定範囲は保険期間中でも変更可能です。子どもが免許をとって運転するようになった、同居の親が高齢になり免許を返納したなど、運転者の変化があった場合は、補償対象の漏れや無駄な保険料の支払いを防ぐために、限定範囲を変更しましょう。
多くの場合、アプリやPCから簡単に手続きできます。なお、変更日を手続き当日にできる保険会社でも、補償が切り替わるのは手続きが完了した時点からです。手続き完了前に起きた事故は変更後の条件では補償されないため、運転する前に手続きを終えておきましょう。
運転者限定以外の人が運転する場合の3つの対処法
運転者限定特約を付帯した場合、限定範囲外の人が運転して起こした事故は補償を受けられないので注意が必要です。たとえば、本人限定の特約をつけた場合、配偶者の運転による事故は補償の対象外になります。対象者以外の人が運転する場合は、以下のような方法で対処しましょう。
①1日自動車保険に加入する
1日自動車保険とは、その名のとおり1日単位で加入できる自動車保険です。運転する人の名前・車のナンバーを入力すれば、1日単位で当日でも簡単に保険を申し込めるのが魅力。たとえば、帰省先で1日だけ急きょ親の車を借りるといった場面での利用に向いています。運転する本人や配偶者が所有する車には使えませんが、親の車であれば同居・別居を問わず利用できます。
ただし、1日自動車保険の契約には注意点も。はじめて利用する場合、借りた車の損害を補償するプランは利用開始日の7日前までに事前登録が必要な商品もあります。急な利用では相手への賠償が中心のプランしか選べないことがあるため、早めの登録がおすすめです。1日自動車保険におすすめの保険会社は以下のコンテンツでまとめています。契約の際の参考にしてくださいね。

②一時的に運転者限定の解除手続きを行う
保険期間中でも、一時的に運転者限定の特約を外す「運転者の変更」手続きが可能。電話やWebから申請するだけと手続きも簡単なので、数日以上にわたって車を貸す場合などにおすすめです。
たとえば対象範囲を「本人限定」から「限定なし」へと広げた場合、変更期間に応じた追加の保険料が発生します。元の限定に戻した際には未経過分が返金されるので、必要な期間だけ範囲を広げて、期間が終わったら忘れずに戻す手続きを行いましょう。
③運転者が入っている他車運転特約を利用する
他車運転特約は、借りた車の運転中の事故に補償が適用される特約で、多くの自動車保険で自動付帯です。友人や別居の家族など、車を運転する人の自動車保険に他車運転特約がついていれば、借りた車での事故にもその人の保険が適用されます。そのため、車を貸す側が限定解除や1日保険の手配をする対応は不要です。
ただし、補償内容は運転する人の契約に準じます。運転する人の契約に車両保険がなければ借りた車の損害は補償されず、事故で保険を使えば運転した人の等級が下がるので注意してください。また、配偶者や同居の親族が所有する車は「他車」に当たらないため、同居の子どもが親の車を運転する場合などでは使えない点にも注意が必要です。他車運転特約は、以下のコンテンツでも詳しく解説しています。

自分にぴったりの自動車保険を見つけよう!
そこでマイベストでは、専門家の監修のもとに人気のダイレクト型自動車保険12商品を比較・検証し、ランキング形式で紹介。自動車保険の選び方も詳しく解説しているので、納得できる保険探しに、ぜひ参考にしてくださいね。

本サイトは情報提供が目的であり、個別の金融商品に関する契約締結の代理や媒介、斡旋、推奨、勧誘を行うものではありません。本サイト掲載の情報に基づいて被ったいかなる損害についても、当社及び情報提供者は一切の責任を負いません。