
車両保険とは?補償内容・必要性・種類の違いをわかりやすく解説
自分の車が事故などによって損害を受けた際に、修理費用が補償される自動車保険の車両保険。事故・盗難・自然災害などによる、幅広いリスクに備えられます。しかし、「そもそも車両保険は必要?」「一般型とエコノミー型の違いがわからない」などの理由で、迷っている人は多いのではないでしょうか。
そこで今回は、車両保険の補償範囲や必要性を詳しく解説します。自分にとって必要か不要かの判断基準に加え、保険料を下げるコツや事故時の等級への影響も紹介するので、車両保険に加入する前にぜひチェックしてください。
生命保険会社在籍中にTLC(生命保険協会認定FP)を獲得。その後CFPの認定を受ける。また、損害保険会社在籍期間には、損害保険プランナー資格を取得。 2011年からは「人々に複雑な保険の仕組みをわかりやすく説明する」ことをモットーに、独立系FPとして活動。個人/法人からの相談業務や北海道のテレビ番組のコメンテーター、Webライティング、セミナーなど活躍の場は多岐に渡っており、日本FP協会道央支部の幹事も務めている。
大学卒業後に銀行員として勤務、法人顧客の経営支援・融資商品の提案や、個人向け資産運用相談を担当。 2020年にマイベストに入社、自身の銀行員時代の経験を活かし、カードローン・クレジットカード・生命保険・損害保険・株式投資などの金融サービスやキャッシュレス決済を専門に解説コンテンツの制作を統括する。 また、Yahoo!ファイナンスで借入や投資への疑問や基礎知識に関する連載も担当。「Yahoo!ファイナンス お金の先生」にて専門家としても活動している。
本コンテンツは情報提供を目的としたものであり、特定の保険商品についての勧誘や契約の推奨を目的としたものではありません。弊社が内容について正確性を含め一切を保証するものではないため、個別商品については各保険会社にお問い合わせください。
更新 コンテンツ全体の記載内容を更新しました。
車両保険とは?補償内容についても解説!
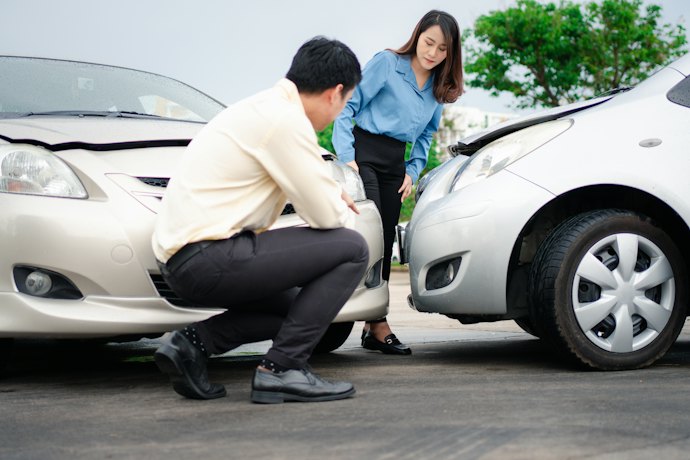
自動車保険(任意保険)の車両保険とは、自分の車が受けた損害が補償される保険のことです。修理代や買替費用を保険金でカバーできます。事故の相手ではなく、自分の車そのものを守るための保険だということを、まず理解しておきましょう。
最近は修理代が高額化する傾向があり、事故によっては100万円を超える場合もあります。高額な出費を避けて家計への負担を最小限に抑えるためには、車両保険が役立ちます。その一方で、車両保険をつけるかどうかや、どこまでの補償を求めるかによって自動車保険料は大きく変わるので、慎重な判断が必要です。この後の説明を参考に、じっくり検討してください。
車両保険の必要性と判断基準とは?
車両保険が必要かどうかは、「車の状態」と「資金の余力」のバランスで判断しましょう。以下を参考に、車や家計の現状をふまえて検討してください。
車両保険をつけた方がよいケース
事故のリスクが高い場合や、自己負担できない高額な修理費がかかる可能性がある場合は、車両保険に加入した方がよいでしょう。貯蓄が少ない家庭では、車両の修理費が生活費を圧迫するリスクがあります。車両保険に加入しておけば、高額な修理費や買替費用を自己負担せずに済むので安心です。
とくにローン返済中の車が全損になった場合、保険なしでは残債だけが残る事態にもなりかねないので注意が必要です。そのほか、以下のような場合は、車両保険への加入を検討するとよいでしょう。
<車両保険の必要性が高いケース>
- 新車・高額車両を所有している
- 残債のあるカーローンを返済中である
- 免許を取ったばかりで運転に自信がない
- 青空駐車場を利用しているなど、いたずらや当て逃げのリスクが高い
- 日常的に利用する道が狭いなど、接触リスクが高い
- 修理費用に充てられる貯蓄が50万円未満など少ししかない

車両保険に入るべきかの判断基準は、「明日車を失ったとき、自分で費用を負担できるかどうか」です。通勤で車を使っていて、車がなくなると代替手段がない人や、買ったばかりの新車に乗っていて、修理費用や買い替え費用が痛手になる人も、車両保険への加入をおすすめします。
車両保険が必ずしも必要ない場合も
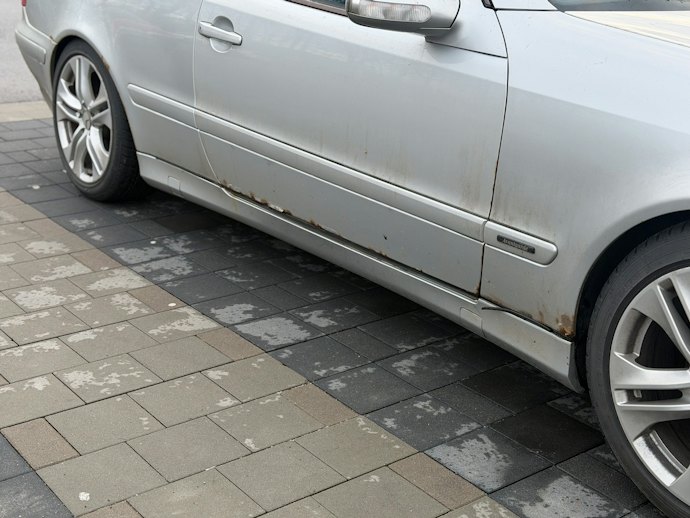
すべての車に車両保険が必要かといえば、一概にそうともいえません。車両保険をつけると保険料が割高になり、状況によっては割に合わない場合があるためです。
車両保険の支払い上限は、契約時に決めた「車両保険金額」です。車両保険金額は、自動車保険契約時点の車の市場販売価格相当額をもとに、保険会社が示す範囲内で設定されます。更新のたびに車両保険金額は下がっていくため、高額な修理代がかかっても、そのときの金額までしか補償されないことを理解しておきましょう。
初度登録から10年以上(10年落ち)経過した車といった、設定できる車両保険金額が下がっている場合、保険料を払い続けてもいざというときに十分な保険金を受け取れないリスクがあります。自分の車の時価を把握したうえで、車両保険に加入するかを検討しましょう。買い替えのタイミングが近づいているような場合は、車両保険への加入を見送り、月々の保険料を抑えるのもひとつの選択といえます。
なお、時価の目安は、車の査定サイトや中古車買い取りサイトなどで調べられますが、保険会社や代理店のサポート窓口に問い合わせる方法が確実。最新の基準に照らしあわせて、設定できる車両保険金額の範囲を教えてもらえますよ。
車の年式が古く、仮に車がなくなっても自分で買い替え費用をカバーできる人や、車がない期間があっても公共交通機関で生活できる人は、無理に車両保険に入る必要性は低いでしょう。車両保険に加入しない代わりに、月々の保険料を抑えることも選択肢です。車両保険はあくまで自分の車の損害に備える補償なので、家計の状況にあわせて柔軟に判断しましょう。
車両保険はつけたまま、保険料を抑えるコツを紹介!
車両保険はつけておきたいけど、保険料はできるだけ抑えたい。そんな人には「エコノミー型の補償をつける」「免責額を高く設定する」という2つの方法があります。以下に、それぞれ詳しく説明します。
エコノミー型の車両保険を選択する
車両保険には一般型とエコノミー型がありますが、エコノミー型を契約すると保険料を抑えられます。発生しうる幅広いトラブルをカバーする一般型の車両保険に対して、エコノミー型では、相手が確認できる車同士の衝突や、火災・盗難・自然災害などに補償を絞っているため、保険料が安くなります。
エコノミー型では多くの場合、電柱やガードレールへの衝突といった単独事故(自損事故)や、転覆・墜落が対象外とされるので、自分の運転スキルや頻度、駐車環境などにあわせて、リスクを判断するのがポイント。それほどリスクは高くなく、軽い修理は自費で賄えるという場合は、エコノミー型を選んで保険料を抑えるのがひとつの選択です。
なお、エコノミー型の補償範囲は加入中の保険会社によって異なるので、加入前に確認しましょう。たとえば当て逃げは、東京海上日動・ソニー損保・SBI損保などの主要保険会社がエコノミー型でも補償対象としています。ただし、ソニー損保は2024年1月1日以降、SBI損保は2026年1月1日以降に契約が始まる保険が対象のため、契約の時期によっては補償されない場合があるので注意しましょう。
免責金額を高めに設定する
保険料を手軽に節約する方法が、免責金額の引き上げです。免責金額とは、修理が必要になった際に自分で支払う「自己負担額」のこと。免責金額を高く設定するほど保険会社が支払いをする金額やリスクが減るため、保険料を安く抑えられます。
免責金額は、1回目の事故と2回目以降の事故に対して設定され、「(1回目)5万円–(2回目)10万円」「10万円–10万円」「0万円–10万円」などの組み合わせが一般的。金額を高くするほど、毎月の保険料は安くなります。小規模な擦り傷などの修理は自腹で対応すると割り切れば、そのぶん、保険料を削減できます。
ただし、いざというときに手元から10万円を出すことが難しい人は、無理に免責金額を上げるべきではありません。保険料と万が一の自己負担額のバランスを考えながら、自分に最適な設定を探しましょう。
いざ事故が起きたときに、免責額を設定したことや自己負担が発生することを忘れてしまう人が多いので、免責金額を設定する場合はしっかり認識しておいてください。
事故にあったときは?車両保険を使うかは、翌年の保険料との兼ね合いで判断
いざ事故が起きた場合に、車両保険を利用するかどうかは、修理費と翌年以降の保険料を比較して判断しましょう。車両保険を使うと翌年の等級が下がり「事故有」となって、保険料が上がります。事故が原因の場合は3等級ダウンになり、保険料が年間数万円から十数万円上がることも。修理費の額によっては、保険を使わず自費で直したほうがトータルの支払額が安く済むケースも少なくありません。
飛び石によるフロントガラスの破損や台風による水没・火災、盗難といった不可抗力のトラブルは「1等級ダウン事故」として扱われます。3等級ダウンほど大幅な保険料の上昇はないので、まとまった修理費がかかる場合は、車両保険を活用したほうがメリットを得やすいでしょう。
なお、多くの保険会社では、車両保険に加入すると、車両無過失事故に関する特約が標準でセットされています。自分には過失のない「もらい事故」で相手が特定されている場合はノーカウント事故扱いになり、車両保険を使っても翌年の等級は下がりません。相手の賠償だけでは修理費を賄いきれないときや、交渉に時間がかかる場合でも自身の保険を使えるので、特約の付帯を事前に確認しておくとよいでしょう。
3等級ダウン・1等級ダウン・ノーカウント事故の詳細は、以下のコンテンツで確認してください。等級の仕組みも、わかりやすく解説しています。

車両保険に関するよくある質問
車両保険の加入や運用にあたって、多くの人が迷いやすいポイントをまとめました。自分の状況に照らし合わせながら、疑問を解消していきましょう。
地震・噴火・津波による損害は補償される?
車両保険に加入していれば、台風・洪水・大雨・雪災・雹(ひょう)など多くの自然災害による車の損傷は補償されます。しかし、地震や噴火、およびそれらに起因する津波による損害は、通常の車両保険では補償されません。これらは予測が困難な巨大災害であるため、一般型・エコノミー型を問わず、保険金が支払われない免責事項として定められています。
これらの災害に備えるためには、車両保険のオプションとして「地震・噴火・津波車両全損時一時金特約」が用意されています。一時金の額は50万円が一般的で、車両保険金額が50万円を下回る場合はその金額になります。あくまで一時金の給付であり、修理費全額をカバーするものではない点には注意してください。
最近は、南海トラフ地震・首都直下地震などの大規模地震の発生が高確率で予測されていることや、新車の平均購入価格の上昇などを受けて、補償額を100万〜300万円に拡張できる特約も登場しています(参照:AIG損害保険株式会社)。住んでいる地域で地震や噴火、津波のリスクが高いと感じる人は、検討する価値があるでしょう。
付帯しておくと役立つオプション(特約)はある?
車両保険にはいくつかのオプション(特約)が用意されています。すべてつけていくと保険料が上がっていくため、最低限必要なものに絞るとよいでしょう。主なオプションには、以下のようなものがあります。
・新車買替特約
修理費が新車価格の50%以上の被害を受けた際に、修理や買替費用が新車購入時の価格相当額まで補償される特約です。付帯できる条件は保険会社によって異なり、初度登録からの経過月数のほか、車両保険金額が新車価格の50%以上であることを条件とする会社もあります。
・全損時諸費用保険金特約
車が全損になった際に、廃車や車の買い替えにかかる諸費用(登録手数料や税金など)を上乗せして補償する特約です。一般的に車両保険金額の10%(上限20万円など)が支払われます。
・事故時レンタカー費用特約
事故で車が修理や全損になり使えないとき、代車のレンタル費用が補償されます。通勤や通学に車が欠かせず、足がなくなる心配を解消できるのがメリットです。ほかにも車がある人や、公共交通機関で対応できる人は、無理に付帯する必要はないでしょう。
車両保険だけをあとから追加できる?
車両保険は、自動車保険の契約期間の途中であっても、あとから追加が可能です。新車への乗り換え時や、ライフスタイルの変化があったときなどに、いつでも手続きできます。追加した時点から満期までの保険料が再計算され、差額の保険料を支払う仕組みです。
追加手続きにあたっては、現在の車の状態を確認するために写真の提出が求められることがあります。すでに大きな傷やへこみがある場合は、該当か所の補償が除外されたり、加入自体を断られたりすることもあるので、注意してください。
ダイレクト型保険の場合、車の買い替え(車両入替)のタイミングであれば、ウェブからまとめて変更できることがほとんどです。ただし、車両入替を伴わない場合の手続きはウェブ上では完結せず、電話窓口での対応が必要になることが多いので、カスタマーセンターに問い合わせてみるとよいでしょう。
はじめて自動車保険に入る人は、車両保険をつけるべき?
はじめて自動車保険に加入する場合、6等級からのスタートとなるため保険料が高くなりがち。保険料を抑えるために車両保険を外したくなるかもしれませんが、できる限り車両保険への加入を検討しましょう。若い人は運転経験が浅く事故のリスクが相対的に高いため、もしもの場合に備えておいた方が安心といえるためです。
どうしても保険料を抑えたい場合は、車両保険をエコノミー型にするか、免責金額を設定することを検討しましょう。車両保険でもしもの場合に備えつつ、月々の保険料を抑えられます。
また、同居する親が自動車保険に加入している場合は、等級の引き継ぎやセカンドカー割引を活用することで保険料を抑えられないかを検討してください。各制度の適用条件や詳しい内容は、以下のコンテンツで解説しています。


ポイントをおさえて、自分にあった自動車保険を見つけよう
専門家の監修による自動車保険の選び方など、役立つ情報も満載しています。自分にあった自動車保険選びを成功させるために、ぜひ参考にしてください。

本サイトは情報提供が目的であり、個別の金融商品に関する契約締結の代理や媒介、斡旋、推奨、勧誘を行うものではありません。本サイト掲載の情報に基づいて被ったいかなる損害についても、当社及び情報提供者は一切の責任を負いません。