
ビジネスローンのおすすめ人気ランキング【11商品を徹底比較!2026年10月】
個人事業主や法人経営者の資金繰りを助けるビジネスローン。事業者ローンや事業性融資とも呼ばれ、運転資金や設備投資、つなぎ融資などさまざまな目的に利用できます。しかし、東京スター銀行やオリックス・クレジットなど扱っている会社が多く、どれを選べば低金利で簡単に借りられるのか知りたいところ。さらに、「法人融資とは異なる?」「来店不要でできる?」「即日借りられるところはある?」「審査に通りやすいビジネスローンはある?」など気になるポイントも多いですよね。
今回は、人気のビジネスローン11商品について、上限金利の低さ・利用のしやすさ・融資スピードの早さの3つのポイントで比較して徹底検証。FP監修の選び方とともに、おすすめのビジネスローンをランキング形式でご紹介します。
マイベストが定義するベストなビジネスローンは「必要なときにすぐ融資してもらえて、契約の手間がかからず返済負担の少ないローン」。徹底検証してわかったビジネスローンの本当の選び方も解説しますので、ぜひ申し込みの際の参考にしてみてください。
水野総合FP事務所代表。キャリア20年超の株式トレーダー。相談、執筆・監修、講演・講師、取材協力、メディア出演などを年間600件引き受けている。テレビ朝日『グッド!モーニング』、BSテレ東『マネーのまなび』新NISA講座への出演実績があるほか、日本FP協会「2021年FP広報センター」のスタッフに就任。LEC専任講師(法人事業本部)。学校法人専門学校「東京ビジネス・アカデミー」にて非常勤講師を務める。2003年に東京エレクトロン株式会社を早期退職後、専業トレーダーへ転身。これまでに年間最高売買代金350億円超、月間最高利益2414万円を達成。【メディア出演・掲載実績】テレビ朝日|BS テレ東|毎日新聞|朝日新聞|中日新聞|東京新聞|朝日中高生新聞|物流産業新聞社|Yahoo!ニュース|女性自身|PRESIDENT 他多数
大学卒業後に銀行員として勤務、法人顧客の経営支援・融資商品の提案や、個人向け資産運用相談を担当。 2020年にマイベストに入社、自身の銀行員時代の経験を活かし、カードローン・クレジットカード・生命保険・損害保険・株式投資などの金融サービスやキャッシュレス決済を専門に解説コンテンツの制作を統括する。 また、Yahoo!ファイナンスで借入や投資への疑問や基礎知識に関する連載も担当。「Yahoo!ファイナンス お金の先生」にて専門家としても活動している。
検証のポイント
- 1
上限金利の低さ
返済負担が軽い商品として、ユーザーがとても満足できる基準を「上限金利が低い商品」とし、以下の方法で各商品の検証を行いました。2026年10月6日時点の情報をもとに検証を行っています。
- 2
利用のしやすさ
利用しやすい商品としてユーザーがとても満足できる基準を「Web完結で契約できて、提出書類が少なく無担保で利用できる商品」とし、以下の方法で各商品の検証を行いました。2024年11月7日時点の情報をもとに検証を行っています。
- 3
融資スピードの早さ
申し込みから融資までの日数が短い商品としてユーザーがとても満足できる基準を「最短即日で融資を受けられる商品」とし、以下の方法で各商品の検証を行いました。2024年11月7日時点の情報をもとに検証を行っています。
すべての検証は
マイベストが行っています


監修者は「選び方」についてのみ監修をおこなっており、掲載している商品・サービスは監修者が選定したものではありません。マイベストが独自に検証を行ったうえで、ランキング化しています。
更新 「上限金利の低さ」についてリサーチした結果、各商品の情報に前回からの変更はありませんでした。
【結論】法人ならGMOあおぞらネット銀行、個人事業主ならPayPay銀行がおすすめ
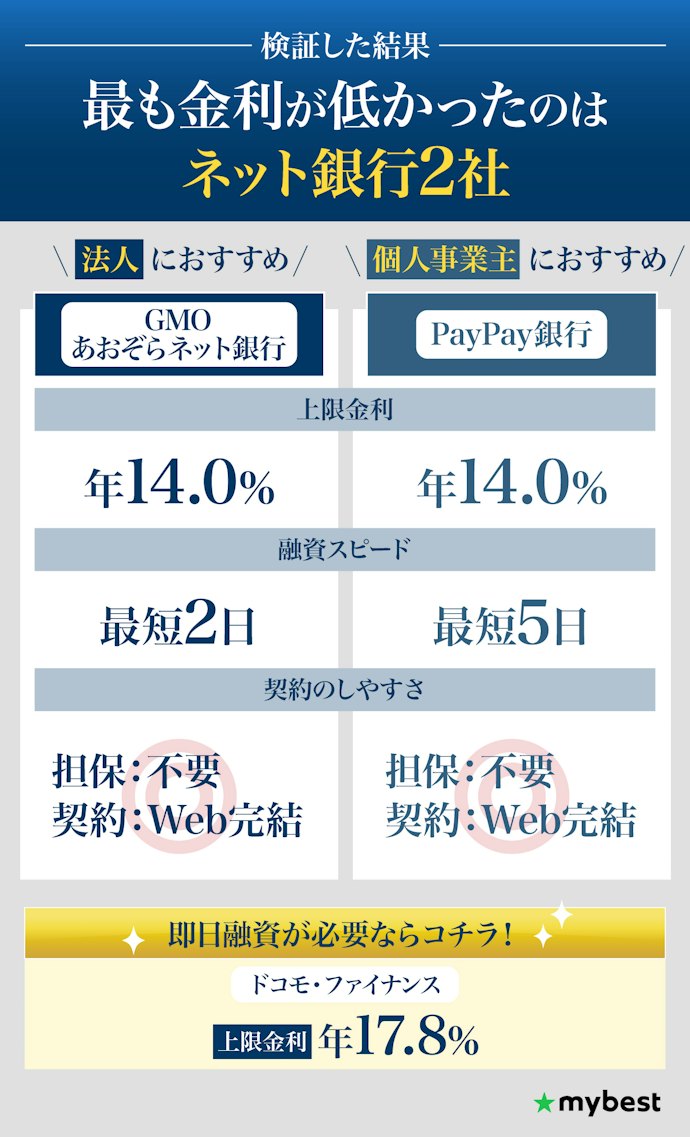


おすすめの2商品はどちらもネット銀行で、申し込みはWebで完結し、申し込みから融資にかかる日数も1週間以内と短めです。申し込みに必要な資料の数もそれほど差がないため、即日融資が必要でないならこれらのネット銀行から選ぶのがおすすめです。
一方、法人・個人事業主のどちらも使える即日融資可能なローンのなかではドコモ・ファイナンスの上限金利が低い傾向がありました。いずれも契約のしやすさには大差ないため、融資スピードで比較してネット銀行と信販会社のどちらかを利用するのがおすすめです。
ファクタリングとビジネスローンはどう違うの?
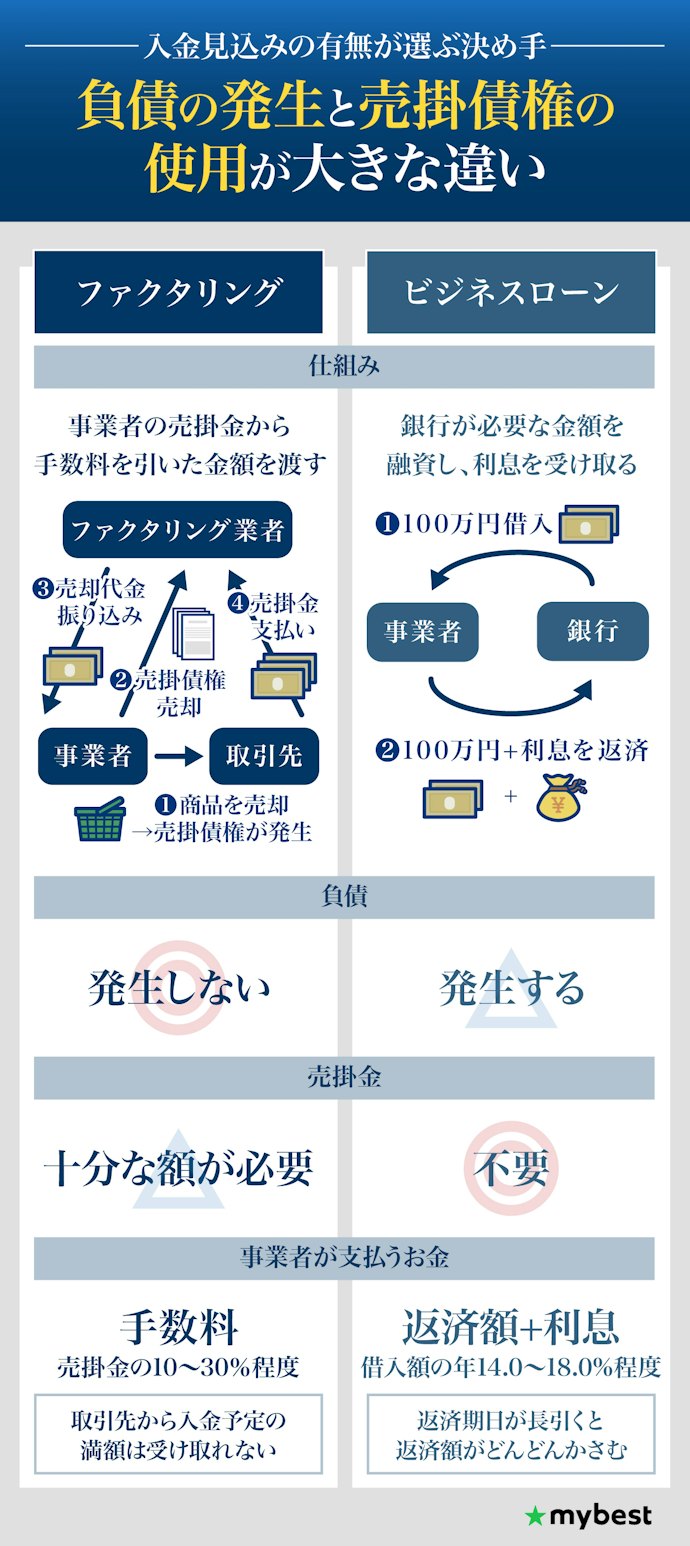
ファクタリングとビジネスローンの主な違いは、負債の発生と売掛債権の使用です。どちらを利用するかは、入金見込みの有無によって変わります。
ファクタリングとは、入金待ちの状態にある売掛債権をファクタリング業者に買い取ってもらい、資金を調達する方法です。ファクタリング業者は売掛債権の金額から10〜30%程度の手数料を差し引き、売掛債権を売却した事業者に入金します。ビジネスローンと異なりお金を借り入れるわけではないため、負債は発生しません。
基本的には、負債が発生しないファクタリングを利用するのがおすすめです。ただし、利用時には毎回手数料がかかり、売掛債権が少額の場合は十分な入金が期待できません。たとえば手数料10%のファクタリングを利用して50万円を入金してほしい場合、約56万円以上の売掛債権が必要です。十分な入金は期待できるものの目前の支払いに間に合わない場合は、ファクタリングの利用を検討しましょう。
急な支払いが必要な状況にもかかわらず十分な入金が見込めない状態なら、ビジネスローンを検討してください。なお、ビジネスローンは負債が発生するものの、短期間の借り入れであれば利息の負担は少なく、ファクタリングよりもコストを抑えられる可能性があります。また、ビジネスローンは一般的に500万〜1,000万円程度の借入上限があり、上限を超える融資を受けられないことには注意が必要です。

ビジネスローンは比較的融資の限度額が低く、基本的に一時的な運転資金調達を想定したローン商品です。ビジネスローンの借り入れがあると、融資の審査の難易度が上がります。
また、ビジネスローンの利用機会が多いと資金繰りが安定していないと判断され、将来の銀行融資・ローン審査にも影響を及ぼすので注意が必要です。

ファクタリングのほかにも、事業の状況に合わせて検討したい資金調達手段があります。
たとえば、国や自治体の補助金・助成金は返済不要なのが最大の魅力です。ただし、原則として事業実施後の後払いとなるため、入金まで数か月〜1年以上かかることも多く、急ぎの資金繰りには不向きです。
一方、直近の支払い負担を軽くしたいなら「請求書カード払い」が有効です。決済代行サービスを使い、銀行振込の請求書をクレジットカードで支払う仕組みです。カードの引落日を活用して現金の支払いを最大60日程度先延ばしにできるため、短期的な資金繰りの改善に役立ちます。

ビジネスローンの選び方
ビジネスローンを選ぶ際に必ずチェックしておきたい「2つのポイント」をご紹介します。
ビジネスローンを利用するならネット銀行がおすすめ
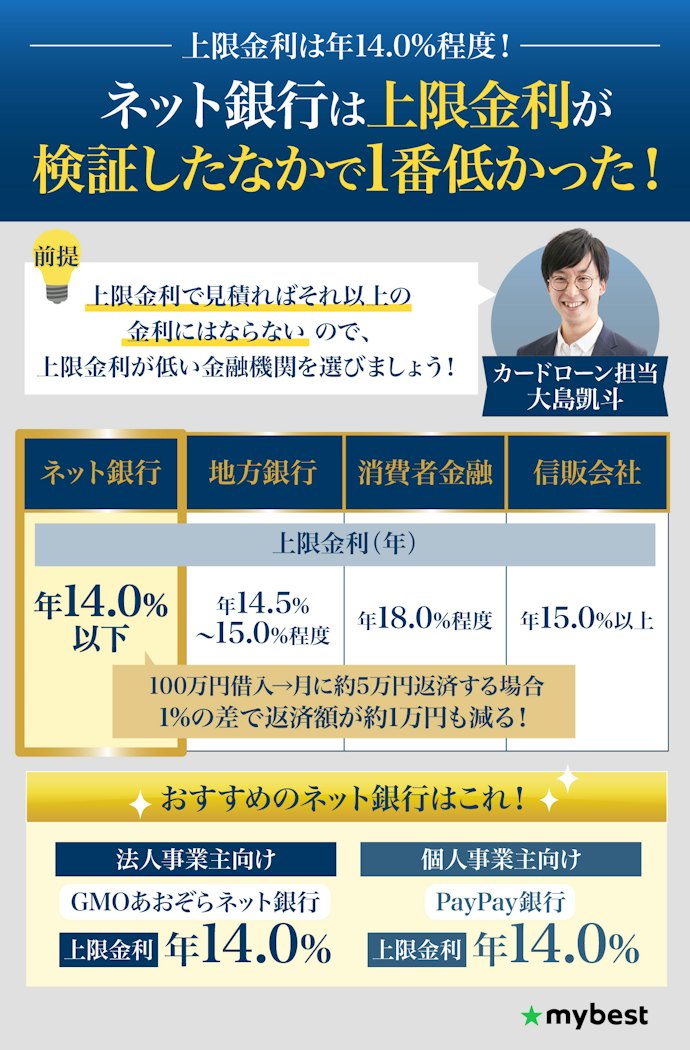
ビジネスローンを利用するなら、まずはネット銀行から検討しましょう。ネット銀行は、地方銀行・消費者金融・信販会社と比べて上限金利が低い傾向があります。仮に上限金利での借り入れになったとしても、ネット銀行であれば、ほかの金融機関と比べて返済負担を軽くできますよ。
検証した結果、上限金利が年14.0%以下だったのはネット銀行のみでした。法人向けのGMOあおぞらネット銀行「融資枠型ビジネスローン あんしんワイド」は年14.0%、個人向けのPayPay銀行「ビジネスローン(個人事業主向け)」は年14.0%です。
地方銀行も年14.5〜15.0%程度とビジネスローンの上限金利としては比較的低めですが、ネット銀行には及びません。また、消費者金融は年18.0%程度、信販会社は会社によって異なるものの年17.8〜20.0%と、いずれも上限金利は高めでした。
借り入れ実績がない、信用力が低いなどの理由で上限金利が適用される可能性もあるため、利用する際は上限金利で見積もっておきましょう。なお、金利は法律で借入額に応じた上限が決められており、100万円以上のまとまった借入枠が設定された場合は、利息制限法によりどの業者を選んでも上限金利は年15.0%となります。そのため、100万円以上の事業資金を希望する場合、各社の表記上の上限金利の差を気にする必要はあまりないでしょう。
ビジネスローンは、銀行系・信販会社系・消費者金融系などにかかわらず、取引実績のない初回借り入れ時には基本的に上限金利が適用されます。そのため、比較検討する際は上限金利の確認が必須です。
今回の検証で低金利だったGMOあおぞらネット銀行やPayPay銀行は、契約した額の範囲内で自由に借り入れができる当座貸越型です。通常は当座貸越型の金利は高い傾向があるため、これら2社の金利の低さは優れているといえます。
契約のしやすさは大差なし。即日融資でなければネット銀行でOK
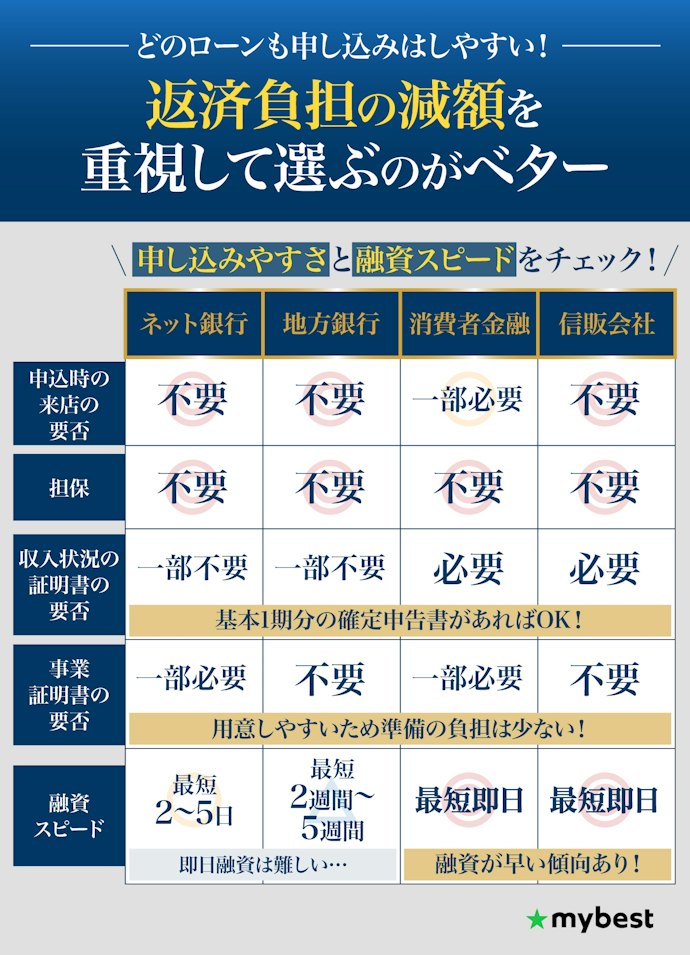
ネット銀行は地方銀行・消費者金融・信販会社よりも上限金利が低い傾向がありますが、申し込みやすさに大きな差はありません。基本的にどのビジネスローンも、来店せずWebや郵送で契約できます。また、検証したすべての金融機関が無担保で契約できました。どこを選んでも、返済が滞った際に財産を提供する必要がありません。ただし、滞納時は一括返済を求められる可能性があります。
しかし、融資スピードは差が出る結果に。ネット銀行を含む銀行系の金融機関は、即日融資を謳っておらず、借り入れまでにネット銀行だと数日、地方銀行だと2週間以上かかる傾向がありました。とはいえ、即日の融資が不要なら上限金利の低いネット銀行で借りて返済負担を抑えるのがおすすめです。
高金利でもできるだけ早くお金を用意したいなら消費者金融・信販会社がおすすめ
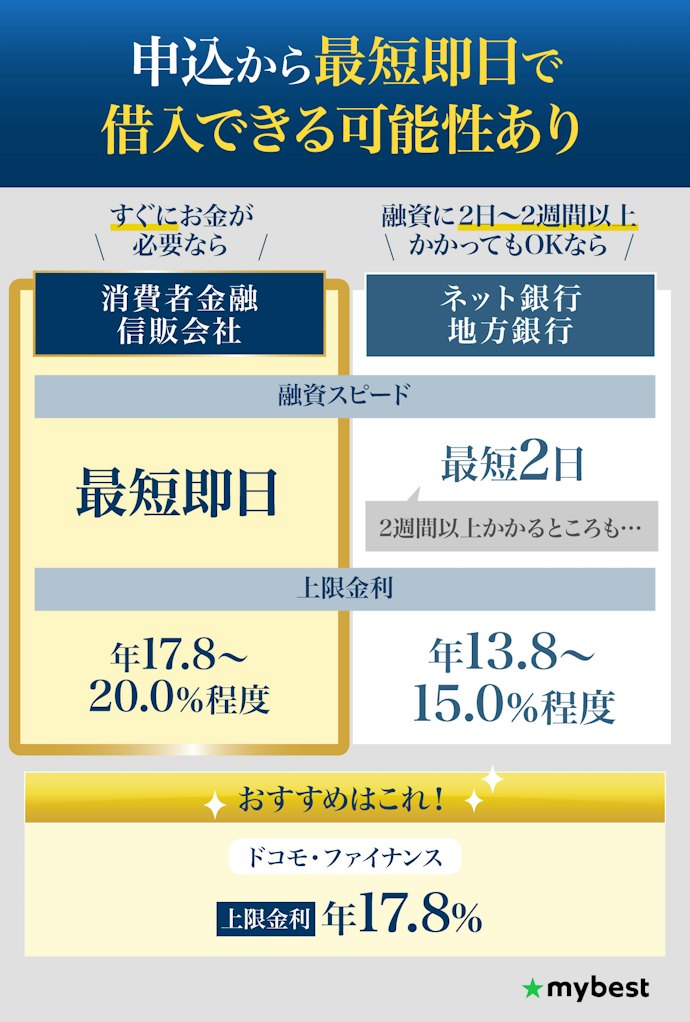
即日で融資してほしいなら、融資スピードが速い消費者金融や信販会社がおすすめです。
消費者金融・信販会社は、即日で借り入れできると謳っています。即日融資が可能と謳うローン商品のなかでは、年17.8%を上限金利としている「ドコモ・ファイナンス」がおすすめです。一方、銀行系では即日で融資されるものはありません。ネット銀行では数日、地方銀行では2週間以上かかります。
ただし、即日融資できる商品の上限金利は高めです。返済の負担が大きいので、即日融資が必要なときのみ利用しましょう。


ビジネスローン全11選
おすすめ人気ランキング
| 商品 | 画像 | 検証
スコア | リンク | 人気順 | 検証
スコア順 | 検証スコア | 詳細情報 | ||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
上限金利の低さ | 利用のしやすさ | 融資スピードの早さ | 金融機関タイプ | 利用対象者 | 金利形態 | 下限金利 | 上限金利 | 商品のタイプ | 借入下限金額 | 必要書類 | 申し込み方法 | 借入上限金額 | 資金使途 | 最短融資日数 | 即日融資可能 | 業務実績2年未満の申し込み可能 | 担保・保証人不要 | 借入できる地域 | |||||||
1 | ビジネスローン AGビジネスサポート |  | 4.20 | 1位 | 8位 | 消費者金融 | 法人(75歳まで)、個人事業主(69歳まで) | 固定金利 | 年3.1% | 年18.0%(*1) | 証書貸付 | 50万円 | 法人:本人確認書類、2期分の決算書類/個人事業主:本人確認書類、2年分の確定申告書、当社所定の事業内容確認書(*3) | Web申し込み・契約はWeb、郵送、店頭、訪問 | 1,000万円 | 自由 | 即日(*2) | 全国 | |||||||
2 | BUSINESS LOAN ドコモ・ファイナンス |  | 4.33 | 2位 | 5位 | 信販会社 | 法人、個人事業主 | 変動金利 | 年4.8%(完済型) | 年17.8%(完済型) | 当座貸越、証書貸付 | 10万円 | 本人確認書類・年収を確認できる書類(源泉徴収票、給与明細書、課税証明書、確定申告書のいずれか) | Web完結 | 1,000万円 | 自由 | 即日 | 全国 | |||||||
3 | 融資枠型ビジネスローン あんしんワイド GMOあおぞらネット銀行 |  | 4.87 | 3位 | 1位 | ネット銀行 | 法人 | 固定金利 | 年0.9% | 年14.0% | 当座貸越 | 10万円 | 事業に利用している銀行口座の通帳コピーなど、事業内容確認書類(口座開設時) | Web完結 | 初回契約時:1,000万円/期限更新以降:1,500万円 | 事業性資金 | 2日 | 全国 | |||||||
4 | ビジネスフリーローン(個人事業主向け) 横浜銀行 |  | 4.36 | 4位 | 4位 | 銀行 | 個人事業主 | 固定金利 | 年4.8% | 年14.5% | 証書貸付 | 10万円 | 本人確認書類 | Web完結 | 500万円 | 事業性資金 | 18日 | 東京都(一部)、神奈川県 | |||||||
5 | ビジネスサポートカードローン アコム |  | 4.29 | 5位 | 7位 | 消費者金融 | 個人事業主 | 固定金利 | 年12.0% | 年17.9% | 当座貸越 | 1万円 | 直近1期分の確定申告書B(第一表)(写し)(収受日付印が押印されたもの)、直近1期分の青色申告決算書(写し)(青色申告の場合)(契約極度額が100万円超の場合)、直近1期分の収支内訳書(写し)(白色申告の場合)(契約極度額が100万円超の場合) | Web完結 | 300万円 | 自由 | 即日 | 全国 | |||||||
5 | スタービジネスカードローン 東京スター銀行 |  | 4.19 | 5位 | 9位 | 銀行 | 法人、個人事業主 | 固定金利 | 年4.5% | 年14.5% | 当座貸越 | 50万円 | 本人確認書類、収入証明書類、商業登記簿謄本(法人代表者の人)、個人事業開業届出済証明書など(開業間もない人) | Web申し込み・契約は郵送 | 1,000万円 | 事業性資金 | 21日 | 全国 | |||||||
7 | しずぎんビジネスクイックローン(法人口) 静岡銀行 |  | 4.41 | 7位 | 3位 | 銀行 | 法人 | 固定金利 | 年5.9% | 年14.9% | 当座貸越 | 50万円 | 法人:履歴事項全部証明書(3か月以内に作成されたもの)、決算書類/連帯保証人:本人確認書類 | Web完結 | 500万円 | 事業性資金 | 14日 | 東京都、神奈川県、静岡県、愛知県、大阪府 | |||||||
8 | 自営者カードローン プロミス |  | 4.30 | 8位 | 6位 | 消費者金融 | 個人事業主 | 固定金利 | 年6.3% | 年17.8% | 当座貸越 | 1万円 | 本人確認書類、収入証明書類(前年度の確定申告書、青色申告決算書または収支内訳書)、事業実態を証明する書類(希望額が100万円以下の場合:営業許可証または入館証明書に類する書類、受注書・発注書・納品書・請求書・領収書・報酬明細に類する書類、いずれか1点/希望額が100万円超の場合:営業許可証または入館証明書に類する書類、受注書・発注書・納品書・請求書・領収書・報酬明細に類する書類、いずれか2点) | Web、電話、店頭 | 300万円 | 自由 | 即日 | 全国 | |||||||
9 | ビジネスローン(個人事業主向け) PayPay銀行 |  | 4.75 | 9位 | 2位 | ネット銀行 | 個人事業主 | 変動金利 | 年2.2% | 年14.0% | 当座貸越 | 10万円 | 本人確認書類・事業実態確認資料(個人事業の開業等届出、公的機関が発行する各種営業許可証、所得税及び復興特別所得税の確定申告書のいずれか) | Web申し込み・契約はWebまたは電話 | 1,000万円 | 事業性資金 | 5日 | 全国 | |||||||
10 | ビジネスローン アクト・ウィル |  | 3.43 | 10位 | 11位 | 信販会社 | 法人 | 固定金利 | 年10.0% | 年20.0% | 証書貸付 | 300万円 | 本人確認書類、決算報告書の一部(損益計算書・売掛金・買掛金内訳書)など | Webまたは電話申し込み・契約はFAXまたは郵送 | 1億円 | 新規事業・事業拡大、銀行への債務返済、つなぎ融資、設備投資 | 即日 | 全国 | |||||||
AGビジネスサポートビジネスローン
| 利用対象者 | 法人(75歳まで)、個人事業主(69歳まで) |
|---|---|
| 下限金利 | 年3.1% |
| 上限金利 | 年18.0%(*1) |
- 最短融資日数
- 即日(*2)
高金利であるうえ、提出書類が多く契約まで手間がかかる
AGビジネスサポートの「ビジネスローン」は、金利が高めで契約までの手間がかかるのがネックです。上限金利は年18.0%で、検証した全サービスの平均年16.5%と比べて高い結果でした。借入金額が大きくなるにつれて返済の負担が膨らんでしまいます。
24時間365日申し込めて、保証人は原則不要で無担保で借り入れられます。ただし、法人の場合は代表者による連帯保証が原則必要です。契約時は本人確認書類のほかに直近2期分の決算書または直近2年分の確定申告書の提出が条件。個人事業主の場合は所定の事業内容確認書が必要で手間がかかります。
申込から融資までは最短即日で、素早い融資が見込めるのは魅力。しかし、書類の準備の手間がかかるため即日融資が必要な人にもあまり向いていません。
会社名義で借り入れて代表者個人が連帯保証人になる場合、万が一会社の資金で返済できなくなった際には代表者個人が借金を肩代わりするリスクがある点には注意しましょう。
- 申し込んでから最短即日で融資を受けられる(*2)
- 上限金利は年18.0%で、検証した全サービスの平均年16.5%と比べて高い
- 直近2期分の確定申告書や決算書を提出する必要がある
| 金融機関タイプ | 消費者金融 |
|---|---|
| 金利形態 | 固定金利 |
| 商品のタイプ | 証書貸付 |
| 借入下限金額 | 50万円 |
| 必要書類 | 法人:本人確認書類、2期分の決算書類/個人事業主:本人確認書類、2年分の確定申告書、当社所定の事業内容確認書(*3) |
| 申し込み方法 | Web申し込み・契約はWeb、郵送、店頭、訪問 |
| 借入上限金額 | 1,000万円 |
| 資金使途 | 自由 |
| 即日融資可能 | |
| 業務実績2年未満の申し込み可能 | |
| 担保・保証人不要 | |
| 借入できる地域 | 全国 |
ドコモ・ファイナンスBUSINESS LOAN

| 利用対象者 | 法人、個人事業主 |
|---|---|
| 下限金利 | 年4.8%(完済型) |
| 上限金利 | 年17.8%(完済型) |
- 最短融資日数
- 即日
即日融資が必要な法人・個人事業主ならあり。上限金利は高め
ドコモ・ファイナンスの「BUSINESS LOAN」は、法人・個人事業主対象の即日融資が可能なビジネスローンです。申し込みから融資までの日数が短い信販会社で、手続きも比較的手間がかからないといえます。
一方、上限金利は年17.8%で、検証したビジネスローンの平均年16.5%と比べると高め。とはいえ法人・個人事業主が利用できる即日融資可能な借入先としては、比較的金利が低めといえます。金利よりも融資スピードを重視するなら選択肢となるでしょう。
24時間365日申し込めて、口座開設は不要。手続きの手間は少ない印象です。Web完結で契約できて無担保で借り入れできますよ。金利は高めですが、即日融資が必要なら検討してもよいでしょう。
- 最短即日融資が可能
- 収入証明は源泉徴収票や確定申告書などいずれか1点で済む
- 上限金利は年17.8%で全サービスの平均よりも高め
| 金融機関タイプ | 信販会社 |
|---|---|
| 金利形態 | 変動金利 |
| 商品のタイプ | 当座貸越、証書貸付 |
| 借入下限金額 | 10万円 |
| 必要書類 | 本人確認書類・年収を確認できる書類(源泉徴収票、給与明細書、課税証明書、確定申告書のいずれか) |
| 申し込み方法 | Web完結 |
| 借入上限金額 | 1,000万円 |
| 資金使途 | 自由 |
| 即日融資可能 | |
| 業務実績2年未満の申し込み可能 | |
| 担保・保証人不要 | |
| 借入できる地域 | 全国 |
GMOあおぞらネット銀行融資枠型ビジネスローン あんしんワイド
| 利用対象者 | 法人 |
|---|---|
| 下限金利 | 年0.9% |
| 上限金利 | 年14.0% |
- 最短融資日数
- 2日
即日融資の必要がない法人に!上限金利年14.0%で審査も早め
GMOあおぞらネット銀行の「融資枠型ビジネスローン あんしんワイド」は、即日融資の必要がない法人の借り入れにおすすめです。上限金利は年14.0%で、検証した全ビジネスローンの平均年16.5%よりも低い結果でした。返済負担を抑えたい人にぴったりでしょう。
ほかの銀行と比べて融資スピードが速いのも魅力です。銀行口座開設は最短即日で済み、審査は最短2営業日。消費者金融のような即日融資が必要でなければ、それほど待たずに融資を受けられるでしょう。
24時間365日、無担保で申し込めます。口座開設時に必要な書類は事業証明用の書類のみ。決算書や事業計画書の提出は必要なく、口座の取引データによる審査があります。Web完結で契約できるため利用しやすいでしょう。
なお、融資の対象は法人のみで、個人事業主は利用できない点には注意してください。即日での融資が必要ない法人なら、第一に検討してほしいビジネスローンといえます。
- 上限金利は年14.0%で、検証した全サービスの平均値よりも低い
- ほかの銀行と比べて融資のスピードが速い
- 決算書や事業計画書を提出する必要がない
- 個人事業主は利用できない
| 金融機関タイプ | ネット銀行 |
|---|---|
| 金利形態 | 固定金利 |
| 商品のタイプ | 当座貸越 |
| 借入下限金額 | 10万円 |
| 必要書類 | 事業に利用している銀行口座の通帳コピーなど、事業内容確認書類(口座開設時) |
| 申し込み方法 | Web完結 |
| 借入上限金額 | 初回契約時:1,000万円/期限更新以降:1,500万円 |
| 資金使途 | 事業性資金 |
| 即日融資可能 | |
| 業務実績2年未満の申し込み可能 | |
| 担保・保証人不要 | |
| 借入できる地域 | 全国 |
横浜銀行ビジネスフリーローン(個人事業主向け)

| 利用対象者 | 個人事業主 |
|---|---|
| 下限金利 | 年4.8% |
| 上限金利 | 年14.5% |
- 最短融資日数
- 18日
金利は低め。即日融資が不要な神奈川県内の個人事業主向き
横浜銀行の「ビジネスフリーローン(個人事業主向け)」は、早めの融資が必要なく、神奈川県内で活動している個人事業主におすすめです。口座開設を含めると融資には最短18日と時間がかかります。なお、神奈川県内および東京都町田市の在住者または事業所のある個人事業主のみが対象です。
上限金利は年14.5%で、検証した全サービスの平均の年16.5%よりも低い結果に。24時間365日申し込めて、Web完結で契約できるのも魅力です。事業証明用の書類や収入証明書類の提出は不要で、個人事業主は口座開設時に本人確認書類を提出します。無担保かつ手続きは簡単で利用しやすいでしょう。
普段利用している銀行なら口座開設の必要がなく、信用情報があるため金利優遇がなされる可能性もあります。神奈川県内で事業を行っている人は検討してみてください。
- 上限金利は年14.5%で、全サービスの平均より低い
- 普段利用していれば口座開設がいらず、金利優遇がなされる可能性もある
- 口座開設を含めて融資には最短でも18日かかる
| 金融機関タイプ | 銀行 |
|---|---|
| 金利形態 | 固定金利 |
| 商品のタイプ | 証書貸付 |
| 借入下限金額 | 10万円 |
| 必要書類 | 本人確認書類 |
| 申し込み方法 | Web完結 |
| 借入上限金額 | 500万円 |
| 資金使途 | 事業性資金 |
| 即日融資可能 | |
| 業務実績2年未満の申し込み可能 | |
| 担保・保証人不要 | |
| 借入できる地域 | 東京都(一部)、神奈川県 |
アコムビジネスサポートカードローン

| 利用対象者 | 個人事業主 |
|---|---|
| 下限金利 | 年12.0% |
| 上限金利 | 年17.9% |
- 最短融資日数
- 即日
即日融資可能だが上限金利は年17.9%と高め。法人は利用不可
アコムの「ビジネスサポートカードローン」は、金利が高めな個人事業主専用のビジネスローン。上限金利は年17.9%で、検証した全サービスのなかでも高めでした。消費者金融なので銀行系と比べて返済負担が大きく、借入金額が大きくなるほど利息が膨らみます。なお、法人は利用できないため注意しましょう。
無担保で借り入れられて、口座開設も必要ありません。事業証明用の書類提出は不要で、収入証明は直近1期分の確定申告書などでよいため手間がかからないのは魅力です。24時間365日申し込めて、Web完結で契約できますよ。
申し込みから最短即日の融資が受けられるものの、検証した同様のビジネスローンのなかでは高金利。即日融資可能で上限金利が低いほかのサービスも検討しましょう。
本コンテンツはマイベストが独自に制作していますが、アコムから送客手数料を受領しています。
- 申し込みから最短即日の融資が受けられる
- 個人事業主専用で法人は利用できない
- 上限金利は年17.9%で、検証した全サービスの平均と比べて高め
| 金融機関タイプ | 消費者金融 |
|---|---|
| 金利形態 | 固定金利 |
| 商品のタイプ | 当座貸越 |
| 借入下限金額 | 1万円 |
| 必要書類 | 直近1期分の確定申告書B(第一表)(写し)(収受日付印が押印されたもの)、直近1期分の青色申告決算書(写し)(青色申告の場合)(契約極度額が100万円超の場合)、直近1期分の収支内訳書(写し)(白色申告の場合)(契約極度額が100万円超の場合) |
| 申し込み方法 | Web完結 |
| 借入上限金額 | 300万円 |
| 資金使途 | 自由 |
| 即日融資可能 | |
| 業務実績2年未満の申し込み可能 | |
| 担保・保証人不要 | |
| 借入できる地域 | 全国 |
東京スター銀行スタービジネスカードローン

| 利用対象者 | 法人、個人事業主 |
|---|---|
| 下限金利 | 年4.5% |
| 上限金利 | 年14.5% |
- 最短融資日数
- 21日
上限金利は年14.5%。口座開設から3週間ほどかかる
東京スター銀行の「スタービジネスカードローン」は、金利が低めな銀行系のビジネスローンです。上限金利は年14.5%で、検証した全サービスの平均年16.5%と比べて低い金利でした。営業地域の内外問わず、全国どこからでも申し込めるのが特徴です。
24時間365日申し込めますが、口座開設を含めると融資には3週間ほどかかるのがネック。先の予定に向けた借入でないと融資が間に合わないため、早めの融資が必要な場合には向いていません。
事業証明用の書類は不要ですが、申し込む際は収入証明書の郵送が必要です。決算書類や月次の帳簿がいらず、事業を始めたばかりの人でも利用しやすいでしょう。東京スター銀行の利用経験があると口座開設の必要がなく、信用情報により金利優遇がなされる可能性もあるので、選択肢のひとつになります。
- 上限金利は年14.5%で、検証した全サービスの平均よりも低い
- 営業地域を問わず、全国のどこからでも申し込める
- 口座開設から融資まで3週間ほどかかる
- 申し込む際に収入証明書を郵送する手間がかかる
| 金融機関タイプ | 銀行 |
|---|---|
| 金利形態 | 固定金利 |
| 商品のタイプ | 当座貸越 |
| 借入下限金額 | 50万円 |
| 必要書類 | 本人確認書類、収入証明書類、商業登記簿謄本(法人代表者の人)、個人事業開業届出済証明書など(開業間もない人) |
| 申し込み方法 | Web申し込み・契約は郵送 |
| 借入上限金額 | 1,000万円 |
| 資金使途 | 事業性資金 |
| 即日融資可能 | |
| 業務実績2年未満の申し込み可能 | |
| 担保・保証人不要 | |
| 借入できる地域 | 全国 |
静岡銀行しずぎんビジネスクイックローン(法人口)

| 利用対象者 | 法人 |
|---|---|
| 下限金利 | 年5.9% |
| 上限金利 | 年14.9% |
- 最短融資日数
- 14日
営業区域の法人に限る。融資に最短2週間かかるが金利は比較的低い
静岡銀行の「しずぎんビジネスクイックローン(法人口)」は、早めの融資が必要ない、静岡銀行の営業区域で事業を営む法人におすすめです。静岡・神奈川・東京・愛知・大阪で事業を行う場合のみが対象で、法人向けは当座貸越型のみ。上限金利は年14.9%と検証した全サービスの平均年16.5%よりも低く、利息金額は膨らみにくいでしょう。
法人だと連帯保証人が必要ですが、担保は不要で借り入れられます。事業証明用の書類はいらず、収入証明は1期分の決算書類でよいため手間はかかりにくいでしょう。24時間365日申し込めてWeb完結で契約できます。
口座開設を含めると融資には最短2週間かかるため、早めの融資が必要な人には不向きです。普段利用している銀行なら新規口座開設がいらず、信用情報があれば金利優遇がなされる可能性も。静岡銀行を利用している法人は検討してもよいでしょう。
会社名義で借り入れて代表者個人が連帯保証人になる場合、万が一会社の資金で返済できなくなった際には代表者個人が借金を肩代わりするリスクがある点には注意しましょう。
- 上限金利は年14.9%で、検証した全サービスの平均よりも低い
- 収入証明は1期分の決算書類の提出でよい
- 口座開設から融資には最短2週間かかる
- 静岡銀行の営業区域で事業を営む場合のみ対象
| 金融機関タイプ | 銀行 |
|---|---|
| 金利形態 | 固定金利 |
| 商品のタイプ | 当座貸越 |
| 借入下限金額 | 50万円 |
| 必要書類 | 法人:履歴事項全部証明書(3か月以内に作成されたもの)、決算書類/連帯保証人:本人確認書類 |
| 申し込み方法 | Web完結 |
| 借入上限金額 | 500万円 |
| 資金使途 | 事業性資金 |
| 即日融資可能 | |
| 業務実績2年未満の申し込み可能 | |
| 担保・保証人不要 | |
| 借入できる地域 | 東京都、神奈川県、静岡県、愛知県、大阪府 |
プロミス自営者カードローン

| 利用対象者 | 個人事業主 |
|---|---|
| 下限金利 | 年6.3% |
| 上限金利 | 年17.8% |
- 最短融資日数
- 即日
上限金利は年17.8%と高めだが、個人目的の利用も可能
プロミスの「自営者カードローン」は、上限金利が高めですが、事業用だけでなく個人用の利用もできるのが特徴です。検証した多くのビジネスローンは事業資金の借入のみの対応なので、さまざまな用途に利用できるのはメリットといえます。ただし、個人の生活費として借りる分は「年収の3分の1まで」というルールの対象になるため借りすぎには注意しましょう。
一方、上限金利は年17.8%で、検証した全サービスの平均年16.5%と比べて高めです。借入金額が大きくなると、その分利息金額が膨らむので注意しましょう。
24時間365日申し込めて、口座開設なしでWebで手続きができます。事業証明用の書類が必要ですが、収入証明は前年度の確定申告書などでよいので利用しやすいでしょう。金利は高めですが、最短即日融資も可能なため利便性は高く、個人利用もしたいなら検討の余地があります。
- 収入証明は1期分の決算書類で済む
- 最短即日融資ができ、個人目的の利用も可能
- 上限金利は年17.8%で、検証した全サービス平均年16.5%と比べて高め
| 金融機関タイプ | 消費者金融 |
|---|---|
| 金利形態 | 固定金利 |
| 商品のタイプ | 当座貸越 |
| 借入下限金額 | 1万円 |
| 必要書類 | 本人確認書類、収入証明書類(前年度の確定申告書、青色申告決算書または収支内訳書)、事業実態を証明する書類(希望額が100万円以下の場合:営業許可証または入館証明書に類する書類、受注書・発注書・納品書・請求書・領収書・報酬明細に類する書類、いずれか1点/希望額が100万円超の場合:営業許可証または入館証明書に類する書類、受注書・発注書・納品書・請求書・領収書・報酬明細に類する書類、いずれか2点) |
| 申し込み方法 | Web、電話、店頭 |
| 借入上限金額 | 300万円 |
| 資金使途 | 自由 |
| 即日融資可能 | |
| 業務実績2年未満の申し込み可能 | |
| 担保・保証人不要 | |
| 借入できる地域 | 全国 |
PayPay銀行ビジネスローン(個人事業主向け)

| 利用対象者 | 個人事業主 |
|---|---|
| 下限金利 | 年2.2% |
| 上限金利 | 年14.0% |
- 最短融資日数
- 5日
低金利で借り入れしたい個人事業主に!契約はWebで完結
PayPay銀行の「ビジネスローン(個人事業主向け)」は、とにかく金利が低いビジネスローンを探している個人事業主におすすめ。上限金利は年14.0%と、検証したビジネスローンのなかでも低い結果でした。返済負担を軽くするために、金利が低い条件で借りたい人によいでしょう。
24時間365日Web完結で契約でき、無担保で申し込めます。契約には個人事業主用の口座開設が必要ですが、事業実態の証明には1期分の確定申告書などの提出で済むのも魅力です。
口座を新規開設する場合、融資までに最短5営業日必要。即日で借入できる消費者金融より遅めですが、ほかの銀行と比べると速いほうです。銀行での融資にこだわるなら、融資スピードは十分といえるでしょう。
PayPay銀行には個人事業主向けだけでなく、金利が同程度の法人向けのビジネスローンもあります。即日融資にこだわらず、低金利のビジネスローンを探している人はぜひ検討してみてください。
- 上限金利は年14.0%で、検証したなかでも低い
- 無担保で申し込めて、Web完結で契約可能
- ほかの銀行と比べて融資スピードは早め
- 特になし
| 金融機関タイプ | ネット銀行 |
|---|---|
| 金利形態 | 変動金利 |
| 商品のタイプ | 当座貸越 |
| 借入下限金額 | 10万円 |
| 必要書類 | 本人確認書類・事業実態確認資料(個人事業の開業等届出、公的機関が発行する各種営業許可証、所得税及び復興特別所得税の確定申告書のいずれか) |
| 申し込み方法 | Web申し込み・契約はWebまたは電話 |
| 借入上限金額 | 1,000万円 |
| 資金使途 | 事業性資金 |
| 即日融資可能 | |
| 業務実績2年未満の申し込み可能 | |
| 担保・保証人不要 | |
| 借入できる地域 | 全国 |
アクト・ウィルビジネスローン

| 利用対象者 | 法人 |
|---|---|
| 下限金利 | 年10.0% |
| 上限金利 | 年20.0% |
- 最短融資日数
- 即日
即日融資が可能だが、上限金利は20.0%と高い
アクト・ウィルの「ビジネスローン」は、即日融資が可能な信販会社です。上限金利は年20.0%(※)と、最短即日で融資が受けられる貸金業者のなかでも高い金利でした。上限金利が適用されれば、比較的利息が大きくなるでしょう。
24時間365日申し込めて、無担保で借り入れられます。口座開設や事業証明用の書類の提出はいらず、利用のしやすさも申し分ありません。必要な収入状況の証明書類は1期分の決算書類のみ。書類の郵送の手間はかかりますが、営業社員が訪問し契約を進めるため来店不要です。
金利が高いため、返済負担を抑えたい人はほかのビジネスローンも検討するのがおすすめです。また、法人のみが対象で、個人事業主は利用できない点には注意しましょう。
借入額10万円未満時の法定上限
- 最短即日で融資が受けられる信販会社
- 必要な証明書類は1期分の決算書類のみ
- 法人のみが対象で個人事業主は利用できない
- 上限金利が年20.0%と高い
| 金融機関タイプ | 信販会社 |
|---|---|
| 金利形態 | 固定金利 |
| 商品のタイプ | 証書貸付 |
| 借入下限金額 | 300万円 |
| 必要書類 | 本人確認書類、決算報告書の一部(損益計算書・売掛金・買掛金内訳書)など |
| 申し込み方法 | Webまたは電話申し込み・契約はFAXまたは郵送 |
| 借入上限金額 | 1億円 |
| 資金使途 | 新規事業・事業拡大、銀行への債務返済、つなぎ融資、設備投資 |
| 即日融資可能 | |
| 業務実績2年未満の申し込み可能 | |
| 担保・保証人不要 | |
| 借入できる地域 | 全国 |
オージェイ無担保融資

| 利用対象者 | 法人、個人事業主 |
|---|---|
| 下限金利 | 年10.0% |
| 上限金利 | 年18.0% |
- 最短融資日数
- 即日
上限金利は年18.0%と高め。契約までに担当者との面談が必要
オージェイの「無担保融資」は、上限金利が高いうえに契約手続きに手間がかかります。上限金利は年18.0%で、検証したビジネスローンの平均年16.5%と比べて高い結果となりました。消費者金融なので、ネット銀行に比べて返済の負担が大きいといえます。
申し込む際は事業証明用の書類や口座開設が不要ですが、2期分の決算書類の提出が必須。Web完結で契約できず、訪問・来店のどちらかで担当者との面談が必要です。24時間365日申し込めて無担保で借り入れられますが、事業を始めたての人は利用しにくいといえます。
一方、申し込んでから最短即日で融資を受けられるのはメリット。しかしほかの金融機関と比べて申し込むまでに手間がかかるので、ほかのビジネスローンを検討するのが無難です。
- 申し込んでから最短即日で融資を受けられる
- 上限金利は年18.0%と検証した全サービスの平均より高い
- 契約までに担当者との面談が必要
- 申込には2期分の決算書類の提出が必要
| 金融機関タイプ | 消費者金融 |
|---|---|
| 金利形態 | 固定金利 |
| 商品のタイプ | 証書貸付 |
| 借入下限金額 | 30万円 |
| 必要書類 | 小切手・手形、登記簿謄本、決算書類2期分(確定申告書)、印鑑証明、本人確認書類、納税証明書、その他当社が必要と判断した資料 |
| 申し込み方法 | Web、電話、FAX申し込み・契約は対面 |
| 借入上限金額 | 1億円 |
| 資金使途 | 自由 |
| 即日融資可能 | |
| 業務実績2年未満の申し込み可能 | |
| 担保・保証人不要 | |
| 借入できる地域 | 全国 |
人気ビジネスローン全11サービスを徹底比較!
マイベストではベストなビジネスローンを「必要なときにすぐ融資してもらえて、契約の手間がかからず返済負担の少ないローン」と定義。
そんなベストなビジネスローンを探すために、人気のビジネスローン11商品を集め、以下の3つのポイントから徹底検証しました。
検証①:上限金利の低さ
検証②:利用のしやすさ
検証③:融資スピードの早さ
- ★4.87|GMOあおぞらネット銀行|融資枠型ビジネスローン あんしんワイド
- ★4.75|PayPay銀行|ビジネスローン(個人事業主向け)
- ★4.41|静岡銀行|しずぎんビジネスクイックローン(法人口)
- ★4.36|横浜銀行|ビジネスフリーローン(個人事業主向け)
- ★4.33|ドコモ・ファイナンス|BUSINESS LOAN
- ★4.30|プロミス|自営者カードローン
- ★4.29|アコム|ビジネスサポートカードローン
- ★4.20|AGビジネスサポート|ビジネスローン
- ★4.19|東京スター銀行|スタービジネスカードローン
- ★4.12|オージェイ|無担保融資
- ★3.43|アクト・ウィル|ビジネスローン
上限金利の低さ
返済負担が軽い商品として、ユーザーがとても満足できる基準を「上限金利が低い商品」とし、以下の方法で各商品の検証を行いました。
2026年10月6日時点の情報をもとに検証を行っています。
スコアリング方法
各商品の上限金利をリサーチ。各商品の上限金利を相対比較し、低金利の商品ほどおすすめとしてスコア化しました。
検証条件
- 各商品の上限金利をリサーチ
- 各商品の上限金利を相対比較
利用のしやすさ
利用しやすい商品としてユーザーがとても満足できる基準を「Web完結で契約できて、提出書類が少なく無担保で利用できる商品」とし、以下の方法で各商品の検証を行いました。
2024年11月7日時点の情報をもとに検証を行っています。
スコアリング方法
申し込みから融資までの手続き方法をチェックし、ポイントごとに点数づけをして、各商品のおすすめ度をスコア化しました。
チェックしたポイント
- 来店せずWeb完結で契約できるか
- 提出する収入状況の証明書類
- 無担保で借入できるか
- 事業証明用の書類(受注書、納品書など)提出は必要か
- 申し込み受付の営業時間
- 口座開設は必要か
融資スピードの早さ
申し込みから融資までの日数が短い商品としてユーザーがとても満足できる基準を「最短即日で融資を受けられる商品」とし、以下の方法で各商品の検証を行いました。
2024年11月7日時点の情報をもとに検証を行っています。
スコアリング方法
申し込みから融資までの最短日数をリサーチ。最短即日を上限に、早く借りられる商品ほどおすすめとしてスコア化しました。
チェックしたポイント
- 各商品について、申し込みから融資までの最短日数をリサーチ
- 銀行の場合は口座開設にかかる日数を含める
- 公式サイトに記載がない場合は電話で確認
審査の甘いビジネスローンってある?
審査基準はどの金融機関も明らかにしていないため、審査が甘いといえるビジネスローンはありません。しかし、銀行とノンバンク系(消費者金融・信販会社)では、評価に用いる指標が異なることがあります。銀行よりもノンバンク系のほうが審査に通りやすい場合はあるでしょう。
ローン審査の際に提出書類が少ないほうが審査通過率が上がるといわれています。
ノンバンク系は事業性評価よりも信用力を重視しており、提出書類が少なく即日融資などにも対応が可能です。一方銀行系は、事業性評価(事業計画書・決算書「損益計算書・貸借対照表」・確定申告書・月次試算表・資金繰り表など)も重視しているため、審査に時間がかかります。
ブラックOKのビジネスローンはある?
個人事業主・法人問わず、信用情報がブラックだと金融機関から融資を受けることは困難です。法人であれば、代表者の個人信用情報が審査の対象になります。どの金融機関も申し込み者の返済能力を確認しているため、信用力が低い場合はほかのローンと同様に事業用資金の借り入れは難しいでしょう。
金融事故情報は、最長5〜7年にわたって記録が残ります。完済したからといってすぐにローンの審査に通るわけではありません。ブラックリストに入った人でも借りられると謳う貸金業者は闇金だけなので、利用しないように注意してください。
ビジネスローンの審査に落ちる原因は?
主な要因として、信用情報の問題・事業計画の不備・財務状況の不安定さの3つが考えられます。
信用情報の問題とは、過去の借入履歴や返済履歴を指します。とくに延滞などの履歴があると影響が大きく、金融機関にリスクが高いと判断されて審査に落ちることがあります。
融資を受けるには事業計画の提出が必要な場合もあり、計画が不十分だと審査に通らないことも。売上・利益が安定していない場合も財務状況が不安定とみなされ、融資が難しくなることがあります。
ビジネスローンは赤字決算や創業間もない企業でも借りられる?
赤字決算や創業直後であっても、融資を受けられる可能性はあります。ビジネスローンのなかには、過去の業績(決算書)だけでなく、直近のキャッシュフローや銀行口座の入出金データ、事業の将来性を重視して審査を行う商品が存在するためです。たとえばGMOあおぞらネット銀行のビジネスローンは入出金明細を利用した審査を採用しているため、決算書不要で申し込みが可能です。
生活費の工面ならほかのカードローンも利用できる
多くのビジネスローンは事業用に限定しての借り入れしかできませんが、そのほかの一般のカードローンならそれ以外の用途に利用できます。例えば、カードローンでの借入金を生活費に充てて、現在保有している資金を事業のために使うという運用が可能です。
一方で、ビジネスローンは「年収の3分の1ルール(総量規制)」の対象外になるケースがあるので、多額の資金が必要であればビジネスローンを検討しましょう。会社名義であれば総量規制を気にする必要はありませんが、個人事業主として借りる場合は事業計画書などを提出して「事業用のお金である」と証明できれば、例外(例外貸付)として年収の枠を超えて借りられる場合があります。
以下のコンテンツでは、即日融資が可能なカードローンを紹介しています。それぞれの金利や融資スピードなどを比較しているので、資金繰りの選択肢を広げるためにもぜひ参考にしてください。

本サイトは情報提供が目的であり、個別の金融商品に関する契約締結の代理や媒介、斡旋、推奨、勧誘を行うものではありません。本サイト掲載の情報に基づいて被ったいかなる損害についても、当社及び情報提供者は一切の責任を負いません。